
Puede que empiece de forma sutil. Una fuga en una tubería. Una tormenta que empuja el agua por debajo de la puerta durante la noche. Tal vez sea una filtración lenta bajo la losa que se manifiesta meses después como un piso deformado. Sea cual sea el origen, ahora te enfrentas a una casa que necesita reparaciones y no sabes cuánto costarán.
Los daños causados por el agua rara vez se detectan tan pronto como se cree. Eso no significa que hayas descuidado el problema. El agua se esconde y se desplaza.
Aquí, en el sur de California, los daños por agua se producen por razones que van más allá del simple mantenimiento. Las tormentas invernales pueden llegar repentinamente, descargando fuertes lluvias en poco tiempo. Muchas casas aquí tienen décadas de antigüedad, con tuberías viejas discretamente ocultas dentro de las paredes. Además, los cimientos de losa de hormigón pueden ocultar filtraciones bajo el piso hasta que el daño se hace evidente.
Somos Seller's Advantage, una empresa familiar ubicada en el sur de California y una agencia inmobiliaria con licencia en California. Compramos casas directamente, incluso con daños por agua. Pero también entendemos que, a veces, secar, reparar y poner su casa a la venta puede generarle más dinero. Si ese es su caso, se lo haremos saber.

Comencemos por el origen del agua.
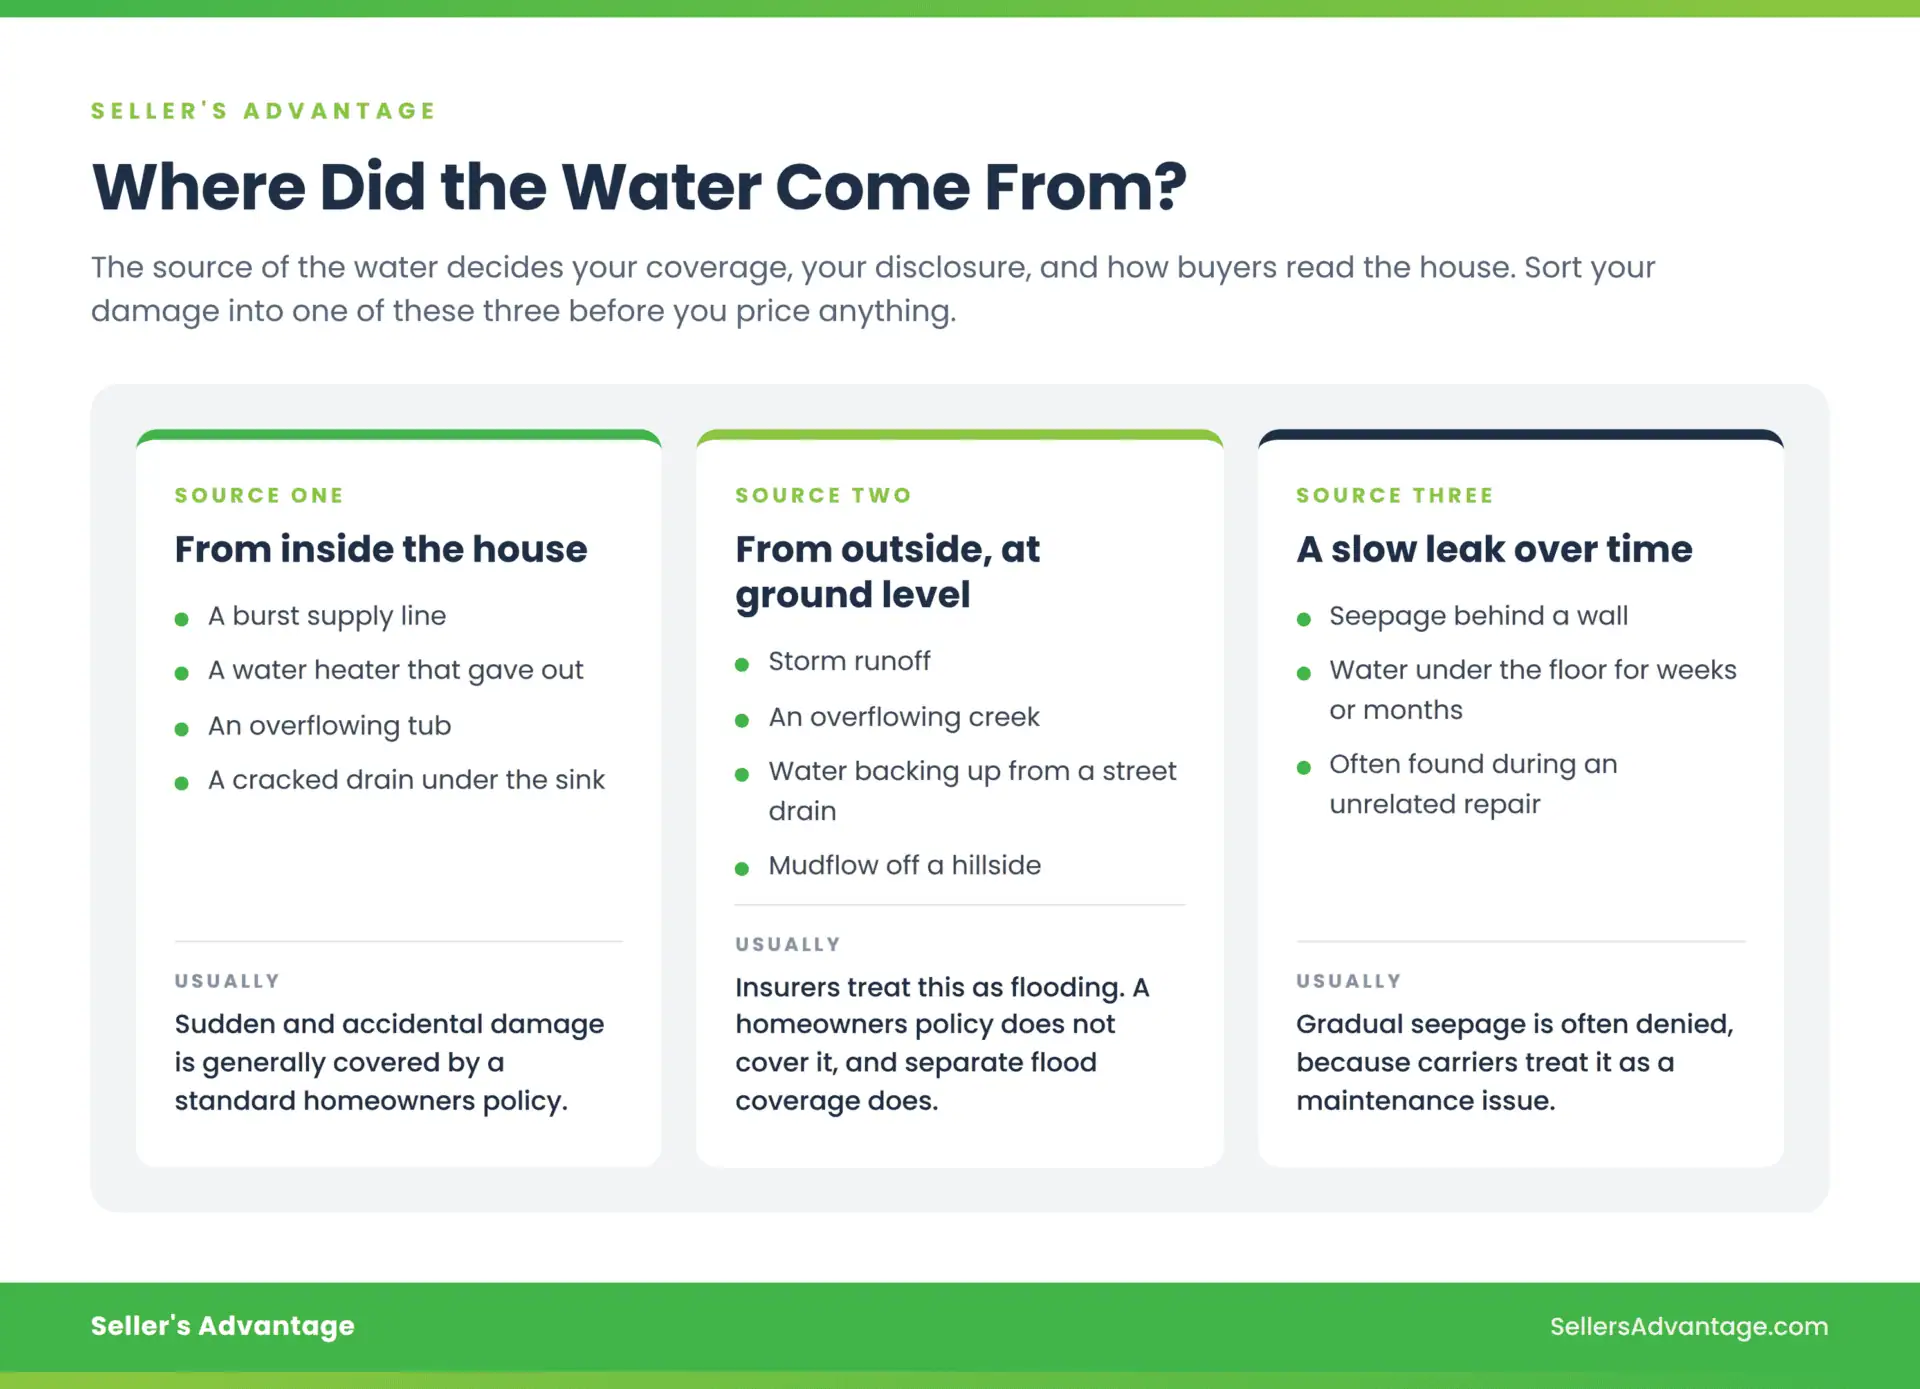
Antes de fijar el precio de cualquier propiedad, es fundamental saber algo clave: ¿de dónde proviene el agua? Este dato influye en la cobertura de su seguro, en la información que debe revelar y en la percepción que los compradores tendrán de su vivienda.
Una cosa son los daños causados por el agua dentro de la casa. Una tubería reventada, un calentador de agua averiado, una bañera desbordada, un desagüe agrietado bajo el fregadero. Los daños pueden ser considerables, pero al menos la causa está controlada y suele ser más fácil de explicar.
El agua proveniente del exterior es un asunto completamente distinto. Escorrentía pluvial, desbordamiento de un arroyo, acumulación de agua de un desagüe pluvial o flujo de lodo que baja por una ladera (lodo que se mueve como un río sobre terreno normalmente seco). Las aseguradoras lo consideran todo como inundación, independientemente de cómo se haya desarrollado la tormenta.
Luego está el caso de la fuga lenta, donde el agua se ha estado filtrando detrás de una pared o debajo del piso durante semanas o incluso meses. A menudo, los propietarios solo lo descubren durante alguna reparación no relacionada.
Saber a qué categoría perteneces es el primer paso, porque eso determina tu respuesta sobre el seguro y todo lo que venga después.
Qué es lo que realmente paga el seguro
Esta es la parte que suele pillar desprevenida a la mayoría de los propietarios.
Una póliza de seguro de vivienda estándar en California generalmente cubre los daños por agua repentinos y accidentales. Una tubería rota califica. Un calentador de agua averiado también suele calificar. Sin embargo, una filtración gradual de una fuga que duró meses generalmente no está cubierta, ya que las aseguradoras la consideran un problema de mantenimiento en lugar de un evento repentino.
Las inundaciones quedan totalmente fuera de la póliza. El Departamento de Seguros de California establece claramente que las pólizas de seguro para propietarios de viviendas y comerciales generalmente excluyen la cobertura para inundaciones, deslizamientos de tierra, flujos de escombros y desastres similares. La cobertura para este tipo de pérdidas proviene de una póliza de seguro contra inundaciones independiente, generalmente proporcionada a través del Programa Nacional de Seguro contra Inundaciones, un programa federal administrado por FEMA.
Dos detalles sobre las pólizas contra inundaciones son importantes para los vendedores. La cobertura para la vivienda tiene un límite de $250,000 y la cobertura para el contenido de $100,000. Además, una nueva póliza tarda 30 días en entrar en vigor, con algunas excepciones, por lo que comprar una después de la tormenta no ayuda a reparar los daños ya ocasionados.
Si usted presentó una reclamación, tiene derecho a un plazo determinado. Según las normas de tramitación de reclamaciones de California, su aseguradora debe aceptar o rechazar la reclamación en un plazo de 40 días naturales a partir de la recepción de la prueba de la reclamación. Una vez aceptada la reclamación, el pago suele efectuarse en un plazo de 30 días.
Saber qué cubre y qué no cubre tu póliza te indica cuánto de la reparación te corresponde pagar, lo cual nos lleva directamente a determinar lo que debes pagar por escrito al comprador.
Qué debes decirle a un comprador
Algunos vendedores temen que revelar los daños causados por el agua ahuyente a los compradores. En la práctica, esta información es lo que le protege, y comprender cómo funciona realmente la venta de una casa "tal cual" en California puede hacer que el proceso parezca mucho menos arriesgado.
La mayoría de los vendedores de viviendas aquí completan una Declaración de Divulgación de Transferencia, el formulario estatal donde se detalla la información disponible sobre el estado de la propiedad. En ella se pregunta directamente sobre daños por agua, inundaciones y problemas de drenaje. La ley de California establece claramente que este formulario no puede omitirse en una venta "tal cual", es decir, una venta en la que el comprador acepta la propiedad en su estado actual sin que el vendedor realice reparaciones.
Existe un segundo formulario. La Declaración de Divulgación de Peligros Naturales informa al comprador si la propiedad se encuentra en una zona de riesgo cartografiada. Una de estas zonas es un Área Especial de Riesgo de Inundación, designada por la FEMA para terrenos con alto riesgo de inundación. Otra es un área de inundación por represa.
Guarda toda la documentación: facturas del fontanero, informe de la empresa de secado, fotos del antes y el después, permisos, registros de reclamaciones al seguro. Una reparación que no puedas demostrar suele considerarse como si nunca hubiera ocurrido.
Si los daños involucran moho, esto conlleva sus propias obligaciones de divulgación, y nosotros tratamos el moho por separado. Lo importante aquí es que los daños ocultos tienden a salir a la luz, lo que plantea la cuestión de la reparación.
Reparaciones, permisos y la regla del 50 por ciento.
Obtener un presupuesto de reparación es donde muchos vendedores se estancan, y la demora es comprensible. El presupuesto suele ser más alto de lo esperado.
El agua se propaga. Corre a lo largo de la estructura, se filtra en el subsuelo, asciende por el panel de yeso y se acumula en los zócalos de los gabinetes. Una mancha en el techo es un síntoma, no el límite. Los contratistas a menudo abren una pared y descubren más de lo que se ve a simple vista.
También existe una norma que sorprende a quienes viven en zonas inundables. Supongamos que su casa se encuentra en una Zona Especial de Riesgo de Inundación. Si el costo de la reparación alcanza el 50 % o más del valor de mercado de la estructura antes del daño, las autoridades locales pueden declararla gravemente dañada. El valor del terreno no se tiene en cuenta. Una vez tomada esta decisión, la vivienda debe adecuarla a la normativa vigente sobre zonas inundables, lo que puede implicar elevar la estructura o, en algunos casos, demolerla.
Esa determinación la realiza el administrador de zonas inundables de su ciudad o condado, no la FEMA. Si el presupuesto de reparación se acerca a la mitad del valor de la estructura, consulte con el departamento de construcción local cuál es su situación antes de firmar un contrato de reparación.
Los permisos también son importantes. Las reparaciones estructurales, eléctricas y de plomería generalmente los requieren. Los trabajos realizados sin permiso se informan posteriormente y suelen conllevar una deducción en el precio.
Una vez que tenga un presupuesto real para la reparación y una respuesta sobre el permiso, podrá comparar sus opciones con honestidad, al igual que lo haría al decidir cómo vender una casa en California que necesita reparaciones.
Tres maneras en que los vendedores manejan esto
No existe una única opción correcta. Depende del número de reparaciones, de tu presupuesto, de los plazos que tengas y de tus habilidades de gestión de proyectos en este momento.
Reparar y luego poner a la venta. Si se hace bien, esto suele generar el precio de venta bruto más alto. También implica adelantar el dinero, programar a los contratistas en una temporada alta y esperar. Una venta tradicional suele durar entre 90 y 120 días en el mercado, más otros 30 a 60 días en depósito. El depósito es la empresa externa que retiene el dinero y la documentación hasta que se cumplan todas las condiciones de la venta.
Anúnciala tal cual está con un agente. Así, omites las reparaciones y fijas el precio según su estado. Sin embargo, tu grupo de compradores potenciales se reduce. Los compradores que solicitan financiación dependen de las tasaciones, es decir, de la valoración que hace el prestamista, y de sus propios estándares de estado. Los daños por agua pueden retrasar o incluso impedir la aprobación del préstamo.
Vender directamente a un comprador que la adquiera en su estado actual. Una oferta directa en efectivo suele ser inferior al precio que alcanzaría una vivienda reparada en el mercado abierto. El comprador asume el coste de la reparación, además del riesgo de que el daño sea mayor de lo que parece. También es una forma de vender una casa sin agente inmobiliario , ya que se trabaja directamente con el comprador. Lo que importa no es el precio anunciado, sino lo que se recibe después de descontar las reparaciones, los gastos de mantenimiento, las comisiones y los gastos de cierre de una venta tradicional.
Calcula las tres cifras como netas, no como brutas. Si la opción de reparar y poner la propiedad en el mercado te genera una ganancia significativamente mayor, elige esa.

Vendernos con el daño aún presente
Si la venta directa es la opción que desea considerar, así es como funciona nuestro proceso de venta rápida de casas tal como están.
Vamos a ver la casa. Nadie espera que seques nada, quites nada ni limpies una casa sucia o desordenada . Después de que un miembro de nuestro equipo haya recorrido la propiedad y visto los daños en persona, podrías recibir una oferta en efectivo sin compromiso en 24 horas de una empresa que compra casas en cualquier estado . No hacemos ofertas a través de un formulario web. Una cifra dada sin ver la propiedad no es una cifra real.
No cobramos comisión. Cubrimos los gastos gubernamentales, de transferencia, de registro, de depósito en garantía y el seguro de título, al igual que en nuestro programa general de compra de casas en California . Usted sigue siendo responsable del pago de la hipoteca, de los impuestos prediales impagos y de los gravámenes registrados, es decir, las reclamaciones presentadas contra la propiedad, como un gravamen de contratista o un gravamen fiscal. Un préstamo hipotecario tradicional también incluye contingencias, condiciones que permiten al comprador desistir si la financiación fracasa. Una venta con nosotros no conlleva dichas contingencias.
El cierre puede realizarse en tan solo 7 a 14 días, siguiendo los mismos pasos básicos que en nuestra guía general sobre cómo vender su propiedad rápidamente y en efectivo . La fecha la decide usted. Si necesita más tiempo para mudarse, resolver un trámite o esperar una decisión familiar, podemos extender el plazo. No le presionaremos para que abandone su hogar.
Al momento del cierre, el dinero fluye en una sola dirección. El comprador transfiere los fondos a la cuenta de depósito en garantía, la compañía deduce el saldo de su préstamo, los gravámenes registrados y los impuestos atrasados sobre la propiedad, y el saldo restante se le entrega a usted. Usted nunca realiza ninguna transferencia bancaria.
Los vendedores que necesiten dinero antes de la fecha de cierre pueden solicitar un adelanto. En compras al contado, se pueden liberar hasta $20,000 por adelantado, que se descontarán del monto adeudado, al momento del cierre. No se solicita ningún préstamo ni se añaden costos adicionales. Este adelanto le ayudará a comenzar su nueva etapa mientras se completan los trámites, ya sea que la casa esté en Los Ángeles o en cualquier otro lugar del sur de California donde compramos casas rápidamente.
Una reclamación pendiente no tiene por qué impedir la venta. Quién se queda con el pago de la reclamación es un aspecto que se negocia, así que hable con su aseguradora cuanto antes. Le explicaremos cómo hacerlo.
Preguntas frecuentes sobre daños por agua
¿Tengo que reparar los daños antes de vender? No. En California, se exige que revele lo que sabe, no que lo repare. Reparar el daño aumenta el precio que los compradores están dispuestos a pagar, y es opcional.
¿Lo cubrirá mi seguro? Depende de la fuente. Los daños por agua repentinos y accidentales dentro de la vivienda generalmente están cubiertos. Las inundaciones no están cubiertas por las pólizas de seguro de vivienda, y una fuga lenta que duró meses a menudo se considera mantenimiento. Lea su póliza y solicite por escrito el motivo de cualquier denegación.
¿Debo informar sobre daños que fueron reparados hace años? Sí, si usted tiene conocimiento de ellos. La filtración de agua anterior es un hecho relevante, y los daños reparados siguen siendo daños ocurridos. Infórmelo y adjunte las facturas.
¿Puedo vender mientras mi reclamación sigue abierta? A menudo, sí. El problema suele ser quién recibe el pago de la indemnización, lo cual se estipula en el contrato de compraventa. Informe a su aseguradora de sus planes.
¿Mi casa vale menos porque se inundó una vez? Algunos compradores lo tienen en cuenta y otros no. La cantidad depende de la calidad de las reparaciones, la documentación y si la propiedad se encuentra en una zona inundable. Un buen historial de mantenimiento reduce esa diferencia más que cualquier otra cosa.
¿Qué ocurre si el ayuntamiento determina que mi vivienda ha sufrido daños importantes? Esta determinación activa las normativas vigentes sobre zonas inundables, que pueden resultar costosas. Obtenga la resolución por escrito, pregunte qué requisitos se aplicarían para cumplirla y compare todas las opciones disponibles.
Esas son las que más escuchamos. Las tuyas pueden ser diferentes.
Hable con nuestro equipo
Estar en una casa dañada, con una respuesta de la aseguradora inesperada y un presupuesto de reparación que no habías contemplado, es difícil. No tienes que resolverlo solo, ni tienes que decidir esta semana.
Evaluaremos la casa tal como está, le daremos un presupuesto sin compromiso y le diremos con franqueza si le convendría más repararla y ponerla a la venta. A veces, sí. Preferimos decírselo a comprar una casa que debería haber conservado.
Hable con nuestro equipo local sobre los daños causados por el agua en su vivienda →
Fuentes
- Departamento de Seguros de California, Recursos sobre seguros contra inundaciones
- Programa Nacional de Seguros contra Inundaciones de FEMA, Contrata una póliza de seguro contra inundaciones.
- Código Civil de California Sección 1102.1
- fema, Comprensión de las determinaciones de daños sustanciales
- Código de Reglamentos de California, Título 10, Sección 2695.7
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

