
Seguramente te habrás dado cuenta de que todos los que te aconsejan sobre la venta de tu casa también quieren tu negocio. El agente inmobiliario te dice que la pongas a la venta. El comprador que paga en efectivo te dice que se la vendas a ellos. Ambos tienen sus razones, y ninguno se ofrecerá a defender los intereses del otro. Así que te toca resolverlo por tu cuenta, generalmente cuando la vida ya te exige mucho.
Somos Seller's Advantage, una empresa familiar del sur de California que compra casas directamente. También somos una agencia inmobiliaria con licencia en California, lo que significa que podemos publicar su casa de la forma tradicional cuando sea la mejor opción. Llevamos años comprando casas en toda la región. Muchos de los propietarios que nos contactaron optaron por publicar su casa porque una venta tradicional les reportaría mayores ganancias. Si este es su caso, se lo haremos saber.
Los precios en el sur de California son altos, lo cual tiene sus ventajas y desventajas. Un pequeño porcentaje de comisión representa una ganancia considerable, al igual que un pequeño porcentaje que se pierde por vender demasiado rápido. A veces, la vía tradicional es la mejor opción. Para saber cuándo, es fundamental comprender claramente en qué consiste cada proceso de venta.
Dos formas muy diferentes de vender
Un anuncio tradicional implica contratar a un agente inmobiliario para promocionar su casa. Su agente publica la propiedad en el MLS (Servicio de Listado Múltiple), la base de datos compartida que otros agentes utilizan para encontrar casas para sus compradores. Los posibles compradores visitan la casa y hacen ofertas, y la mayoría solicita un préstamo bancario. Esto se conoce como financiación del comprador, y la operación depende de la aprobación de su hipoteca. Su agente recibe una comisión, un porcentaje del precio final de venta, que se paga al momento del cierre. Algunos vendedores utilizan un agente con descuento, que cobra comisiones más bajas a cambio de menos servicios, mientras que otros prefieren un agente de servicio completo que se encargue de todo.
Un comprador al contado es una empresa o un particular, generalmente inversores, que compra la vivienda directamente, sin publicarla y sin las condiciones que se encuentran en un préstamo hipotecario tradicional. La mayoría de los compradores al contado compran la vivienda tal como está, es decir, en su estado actual, sin que el comprador tenga que realizar reparaciones. Ofrecen rapidez y menos condiciones. Dado que asumen las costosas reparaciones y el riesgo de reventa, una oferta al contado suele ser más baja. Un comprador con financiación podría pagar más una vez que la vivienda esté arreglada y comercializada.
Ninguno de los dos métodos es adecuado para todas las ventas de propiedades. Entonces, ¿cuál es el camino correcto para la suya? Unas cuantas señales aclaran bastante la respuesta.
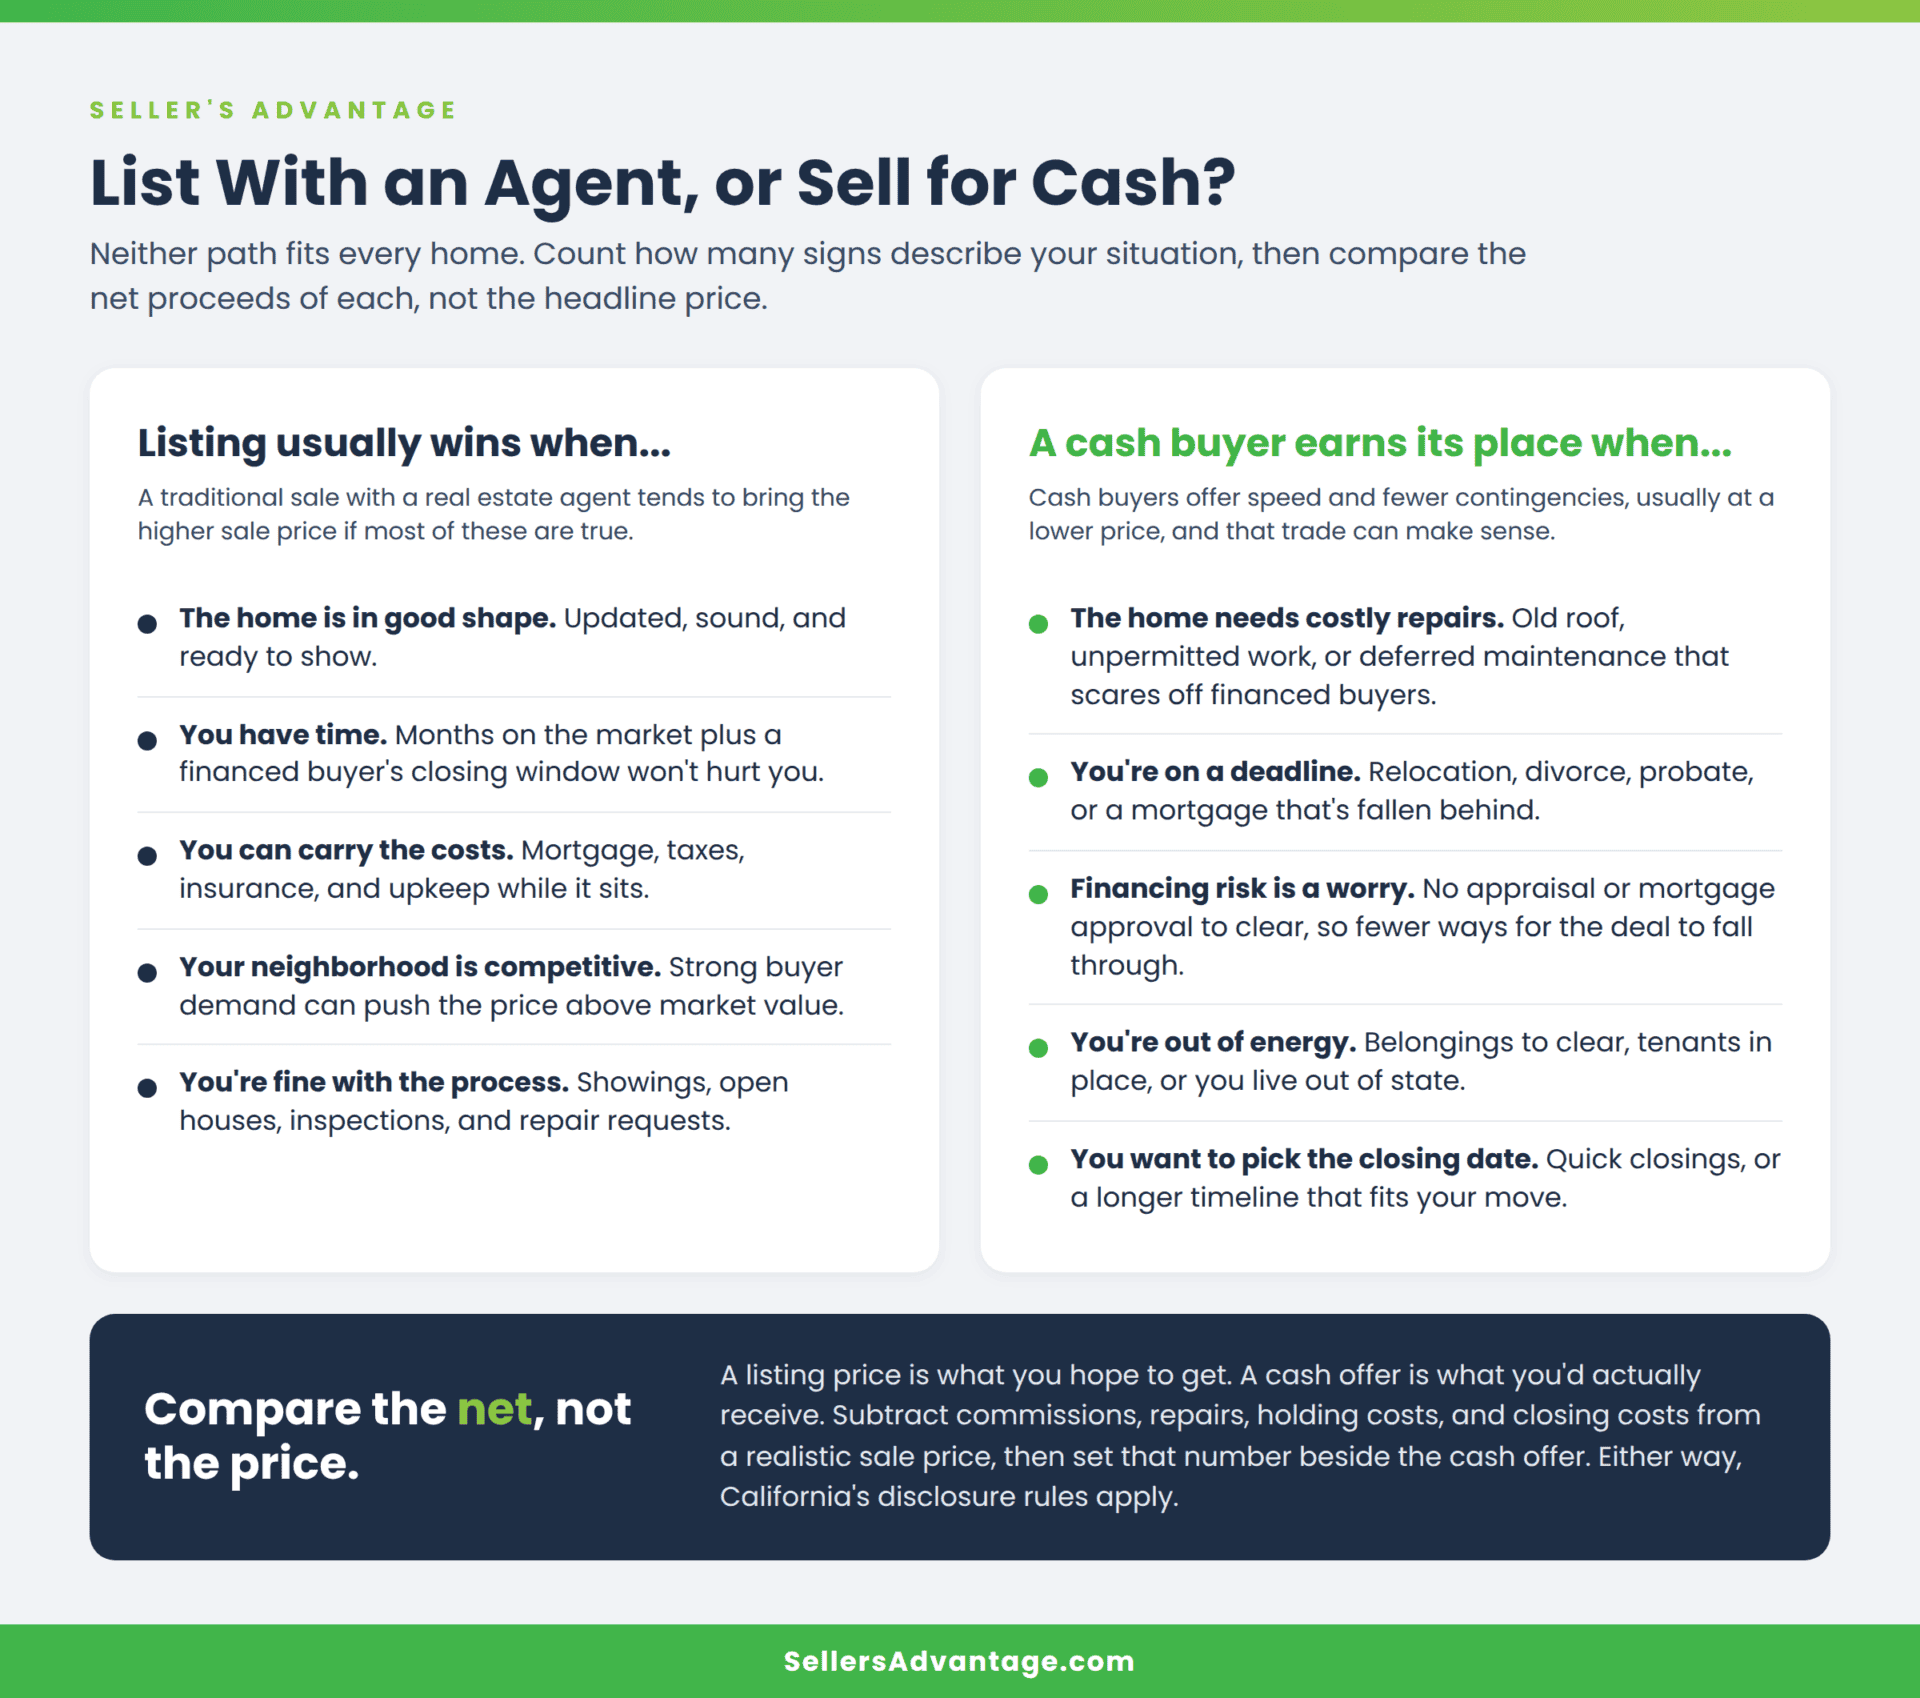
Cinco señales de que deberías ponerlo a la venta.
Ciertas situaciones inclinan claramente la balanza a favor de un agente con experiencia. Si la mayoría de estas situaciones te describen, vale la pena considerar seriamente la posibilidad de poner tu propiedad en venta.
Tu casa está en buen estado. Un comprador tradicional busca una vivienda lista para entrar a vivir y disfrutar. Cocinas modernas, un techo sólido, sistemas en buen estado y un jardín limpio aumentan el precio de venta. Si tu casa ya luce bien, estás perdiendo dinero al venderla para reformarla. El objetivo principal de ponerla a la venta es obtener un precio de venta más alto, y de ahí proviene.
Tienes tiempo. Tienes tiempo para esperar. En el sur de California, la venta de una casa tradicional suele tardar entre 90 y 120 días en encontrar un comprador, más entre 30 y 60 días adicionales para completar el proceso de cierre. Este plazo es necesario porque los compradores que requieren financiamiento necesitan ese tiempo para que su hipoteca sea aprobada y finalizada. Los compradores financiados suelen necesitar ese plazo para que se desembolse su préstamo. Este plazo no representa un problema si no tienes prisa por mudarte. Si la tienes, sí lo es.
Puedes afrontar los gastos de mantenimiento. Mientras la casa esté en venta, seguirás pagando la hipoteca, los impuestos sobre la propiedad, el seguro, los servicios públicos y el mantenimiento. Estos son los gastos de mantenimiento. Si puedes cubrirlos cómodamente durante varios meses, una venta más lenta no te perjudicará.
Tu vecindario es competitivo. En algunas zonas del Condado de Orange, el oeste de Los Ángeles, la costa de San Diego y las áreas más exclusivas del Inland Empire, la demanda de compradores es alta. Una propiedad con un precio adecuado puede recibir más de una oferta. Esta competencia es precisamente lo que eleva el precio por encima del valor de mercado, más de lo que cualquier comprador individual pagaría. Un agente con un profundo conocimiento del mercado local sabe dónde se encuentra esa demanda y cómo fijar el precio adecuado.
Te sientes cómodo con el proceso. Las visitas, las jornadas de puertas abiertas, las inspecciones del comprador y las solicitudes de reparación son parte de una venta tradicional. También lo es que, ocasionalmente, el trato se frustre en el último minuto cuando la financiación del comprador no se aprueba. Algunos propietarios lo manejan bien. Otros prefieren que no haya extraños entrando en la casa todos los fines de semana.
Si cumples con cuatro o cinco de estos requisitos, un buen agente probablemente sea tu mejor opción, y maximizar las ganancias es un objetivo razonable. Si solo cumples con uno o dos, sigue leyendo, porque la situación cambia.
Cuando un comprador al contado se gana su lugar
Algunas viviendas y algunas situaciones simplemente no se ajustan bien al proceso tradicional.
Una vivienda con importantes problemas de mantenimiento pendientes, un tejado viejo o reformas sin permiso ahuyentará a los compradores que necesitan financiación tradicional. El tasador del banco puede señalar estos problemas. La tasación es la valoración que hace el banco de la vivienda, y si el valor es bajo o se detectan defectos graves, la oferta de financiación puede fracasar. Las ventas al contado evitan este paso por completo, por lo que los cierres rápidos son una opción viable, algo poco frecuente en las ventas tradicionales.
La presión del tiempo es otro factor importante. Un traslado laboral, un acuerdo de divorcio, la fecha límite para la sucesión testamentaria o una hipoteca atrasada pueden hacer que un plazo de cinco meses para la venta parezca imposible. Una venta directa puede cerrarse en semanas en lugar de meses, en la fecha que usted elija. Para muchos propietarios en esta situación, es la opción más conveniente, incluso a un precio más bajo.
También está el simple tema de la energía. Si la casa está llena de pertenencias o vives fuera del estado, coordinar reparaciones y visitas puede ser más de lo que puedes permitirte ahora mismo. Ese es un costo real, aunque no aparezca en el estado de cuenta final.
Nuestra guía sobre cómo funcionan los compradores de viviendas al contado profundiza en cómo fijan el precio de una casa, los posibles inconvenientes y cómo identificar a un comprador poco fiable. En este artículo, el enfoque es más específico. Si una venta al contado es conveniente o no depende de tu situación personal y tus objetivos financieros, y la siguiente sección explica cómo averiguarlo.
Compara el valor neto, no el precio.
El mayor error que cometen los propietarios en cualquier transacción inmobiliaria es comparar una oferta en efectivo con el precio de venta. No son lo mismo. El precio de venta es lo que se espera obtener. Una oferta en efectivo es lo que realmente se recibiría. La comparación justa se basa en el beneficio neto, es decir, lo que llega a la cuenta bancaria después de realizar todos los pagos.
Ambos procesos pasan por un depósito en garantía, por lo que conviene aclararlo. Un depósito en garantía es una tercera parte que retiene el dinero y la documentación mientras se finaliza la venta, y la persona que lo gestiona a veces se denomina agente de cierre. Los fondos del comprador se depositan en la compañía de depósito en garantía, que paga la hipoteca y cualquier gravamen con esos fondos, y el remanente se le envía al comprador. Un gravamen es una deuda legalmente vinculada a la propiedad, como impuestos impagos o la reclamación de un contratista. En ningún momento usted realiza transferencias bancarias.
Para una venta tradicional, comience con un precio de venta realista basado en el mercado actual, no en el precio máximo. Luego reste:
- La comisión de su agente, más cualquier comisión del agente del comprador que usted acepte cubrir. Las comisiones no están fijadas por ley y son totalmente negociables. Desde 2024, usted decide si ofrece algo al agente del comprador, y su agente no puede anunciar esa oferta en el MLS. Muchos vendedores aún ofrecen algo para atraer compradores. Asociación Nacional de Agentes Inmobiliarios Explica las normas vigentes.
- Las reparaciones y mejoras necesarias para que la casa luzca bien, además de cualquier gasto que el comprador le solicite después de la inspección.
- Costos de mantenimiento durante los meses que la vivienda permanece en el mercado y en proceso de depósito en garantía.
- Su parte de los gastos de cierre. Estos incluyen los honorarios de la cuenta de depósito en garantía, los honorarios de titulación para el seguro que protege la propiedad del comprador y los impuestos de transferencia que cobra el condado o la ciudad cuando se cambia de dueño una propiedad.
Para una venta al contado, acepte la oferta y reste el saldo de su hipoteca actual, cualquier gravamen y los impuestos prediales impagos, también conocidos como impuestos atrasados. Con un comprador directo que cubre los gastos de cierre y no cobra comisión, esa suele ser la lista completa.
Compara las dos cifras netas. Muchos propietarios descubren que la diferencia es menor de lo esperado. Otros, en cambio, consideran que es lo suficientemente grande como para que poner la casa en venta resulte más rentable y valga la pena esperar. En cualquier caso, estarás tomando una decisión informada con datos reales, en lugar de basarte en conjeturas. Y una parte del proceso permanece igual, independientemente de cuál sea la cifra ganadora.
Lo que aún debes revelar de cualquier manera
Hay algo que sorprende a muchos vendedores: las normas de divulgación de información de California no cambian en función de quién compre la vivienda.
La ley estatal exige que los vendedores de propiedades residenciales de una a cuatro unidades completen una Declaración de Divulgación de Transferencia, un formulario que informa al comprador sobre el estado de la vivienda. Esta obligación se aplica tanto a las ventas "tal cual" como a las tradicionales, y la ley establece que no se puede eximir. Puede consultar el texto de la ley en la Sección 1102.1 del Código Civil de California.
Vender la propiedad tal cual está significa que no se le pedirá que repare nada. Pero eso no significa que pueda guardar silencio sobre una gotera en el techo. Cualquier comprador que valga la pena, ya sea agente o comprador directo, esperará que usted complete el formulario con honestidad.
Es importante saberlo antes de hablar con nadie, porque influye en las preguntas que debes hacer.
Preguntas que debe hacerle a un agente antes de firmar.
Si te inclinas por poner tu propiedad a la venta, el contrato de intermediación es un acuerdo y merece la misma atención que cualquier otro. Algunas preguntas que vale la pena hacer desde el principio:
- ¿Qué casas similares se han vendido en la zona en los últimos 90 días y a qué precio? El precio que fije un agente inmobiliario debe basarse en comparables recientes, es decir, en casas similares que se hayan vendido recientemente, no en lo que pida un vecino.
- ¿Cuál es su comisión y qué me recomienda que le ofrezca al agente del comprador?
- ¿Cuál es la duración del contrato de intermediación y qué sucede si quiero cancelarlo antes de tiempo?
- ¿Qué reparaciones o actualizaciones crees que merece la pena hacer y cuáles no?
- ¿Qué plan tienes si la casa no se ha vendido en 60 días?
Un buen agente responderá a todas estas preguntas sin ponerse a la defensiva. Si las respuestas son vagas, también es información útil.
El mismo criterio se aplica a un comprador directo, quien debería poder explicar su oferta, los costos que pagará y cómo funciona el proceso de cierre antes de que usted firme nada.
En casi todas estas conversaciones surgen algunas preguntas más.
Preguntas comunes
¿Puedo poner la casa a la venta y aun así recibir una oferta en efectivo? Sí. Recibir una oferta en efectivo sin compromiso antes de ponerla a la venta te da una referencia para comparar. Si la venta genera más ingresos, acéptala. Si no, ya sabes qué hacer en caso contrario.
¿Los compradores que pagan al contado siempre ofrecen menos del valor de mercado? Generalmente, sí, porque el inversor asume los gastos de reparación, mantenimiento y el riesgo de la reventa, y necesita obtener ganancias. La pregunta clave es si la diferencia en el beneficio neto compensa el tiempo, las reparaciones y la incertidumbre que se evitarían.
¿Qué sucede si tengo pagos atrasados de mi hipoteca? En ese caso, el tiempo es crucial, y la mejor opción depende de cuánto tiempo esté atrasado y de lo que le haya dicho su prestamista. Nuestro artículo sobre pagos atrasados de hipoteca analiza todas las opciones, incluyendo las protecciones que ofrece California.
¿Es más segura una venta al contado? Una venta al contado tiene menos probabilidades de fracasar, ya que los fondos ya están disponibles, sin hipoteca ni tasación bancaria. Una venta tradicional conlleva más condiciones, es decir, condiciones que el comprador puede usar para desistir, pero también ofrece la ventaja de contar con ofertas competitivas.
¿Qué ocurre con las empresas que hacen ofertas instantáneas en línea? Algunas grandes empresas, a veces llamadas iBuyers, hacen ofertas basadas en una estimación por computadora y cobran una comisión por el servicio. Se aplica la misma regla: compare el precio neto, no la cifra inicial.
Dónde encaja la ventaja del vendedor
Si publicar su propiedad le parece una buena idea, nos alegra haber podido ayudarle. Una agencia inmobiliaria autorizada como la nuestra puede encargarse de todo el proceso si prefiere que una sola empresa se ocupe de todo.
Si una venta directa se ajusta mejor a sus necesidades, nuestro proceso es sencillo. Una vez que uno de nuestros asesores haya visitado la vivienda, ya sea en persona o por videoconferencia, podría recibir una oferta en efectivo sin compromiso en un plazo de 24 horas. No cobramos comisión y cubrimos los gastos de depósito en garantía, seguro de título, registro y transferencia, para que usted no tenga que asumir esos costos. Usted elige la fecha de cierre. Puede ser entre 7 y 14 días después, o podemos extender el plazo para adaptarnos a sus necesidades. No le presionaremos para que abandone su hogar.
Otra opción que algunos vendedores consideran útil: si compramos su casa al contado, podemos adelantarle hasta $20,000 antes del cierre para ayudarle a comenzar una nueva etapa. Este monto se deduce del que recibirá al cierre, por lo que no se trata de un préstamo y no tiene costo alguno.
Sea cual sea la opción que elijas, te guiaremos en todo el proceso. Y si creemos que un agente te podría ofrecer un mejor resultado, seremos los primeros en decírtelo.
Habla con nuestro equipo sobre tu situación →
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

