
Si el valor de tu casa es menor que la deuda que tienes, probablemente ya te hayas topado con el término "venta corta". Atrasarse en los pagos es algo común y no significa que hayas hecho nada malo. Los ingresos disminuyen, los gastos aumentan o un pago se renueva al alza, y las cuentas dejan de cuadrar. Nada de eso define quién eres. Lo que ayuda ahora es tener una idea clara de cómo funciona esto.
Somos Seller's Advantage, una empresa familiar de soluciones inmobiliarias en el sur de California. Somos una agencia inmobiliaria con licencia en California y compramos casas directamente a los propietarios como parte de nuestro programa integral de compra de viviendas y otras propiedades al contado en las principales áreas metropolitanas . También las publicamos. Si vender su casa o solicitar un cambio de préstamo a su prestamista le conviene, se lo diremos. Nuestro equipo en Seller's Advantage, con sede en California , está para guiarle en estas decisiones.
Antes de entrar en detalles, una aclaración: esta información es de carácter general, no constituye asesoramiento fiscal ni legal. Una venta corta es una de las pocas decisiones inmobiliarias en las que una firma puede generar una factura de impuestos, por lo que conviene consultar con un contador público certificado y un abogado antes de firmar. Comencemos por comprender qué abarca realmente el contrato.
Qué significa realmente una venta corta
Una venta corta es una venta por un monto inferior al saldo de su hipoteca, aprobada por escrito por su prestamista. El prestamista renuncia a su derecho sobre la vivienda y acepta un monto menor al saldo total a pagar.
Se deben cumplir dos condiciones. Tu prestamista debe estar de acuerdo. Además, debes demostrar una verdadera dificultad financiera, como la pérdida de ingresos, una emergencia médica o un pago que ya no puedes afrontar.
Tener una deuda superior al valor de la vivienda tiene un nombre. Los prestamistas lo llaman estar en situación de capital negativo o tener un saldo pendiente negativo. Ambos términos significan que el saldo del préstamo es mayor que el valor de venta actual de la vivienda.
Antes de dar por hecho que su propiedad está en buen estado, obtenga una cifra real. Un agente inmobiliario local puede preparar un análisis comparativo de mercado, que es una estimación de valor por escrito basada en ventas recientes en la zona. Una tasación formal tiene un costo y es más relevante. Las estimaciones en línea son solo un punto de partida. Muchos propietarios que esperan una pérdida de valor descubren que, después de todo, tienen capital acumulado.
Si las cifras confirman que existe una diferencia, la siguiente pregunta es si su entidad crediticia dará su aprobación.
Por qué su prestamista tiene que estar de acuerdo
Le estás pidiendo al prestamista que acepte una pérdida. Eso convierte la revisión en una decisión real de evaluación crediticia, no en una mera formalidad.
La mayoría de las entidades financieras solicitan una carta explicativa sobre las dificultades económicas, que consiste en una breve descripción escrita de los cambios en su situación financiera. También piden recibos de nómina recientes u otros comprobantes de ingresos, extractos bancarios, declaraciones de impuestos y una oferta firmada por el comprador.
Un segundo préstamo o una línea de crédito con garantía hipotecaria, que es un segundo préstamo respaldado por la vivienda, requiere una aprobación adicional. Ambos préstamos constituyen gravámenes, es decir, derechos legales registrados sobre la propiedad. Cada acreedor prendario debe liberar su derecho antes de que se pueda transferir la propiedad.
Recopilar toda esa información cuando ya se está estresado es la parte más difícil para la mayoría. Hacerlo una sola vez y de forma completa es lo que permite que la revisión avance.
Prepárese para que el proceso dure semanas, no días. Dos acreedores suelen alargarlo. Las cartas de aprobación también caducan y vienen con condiciones, así que léalas detenidamente junto con su abogado.
La carta de aprobación es importante por otra razón, que nos lleva a hablar de impuestos.
La exención fiscal federal finalizó en 2026.
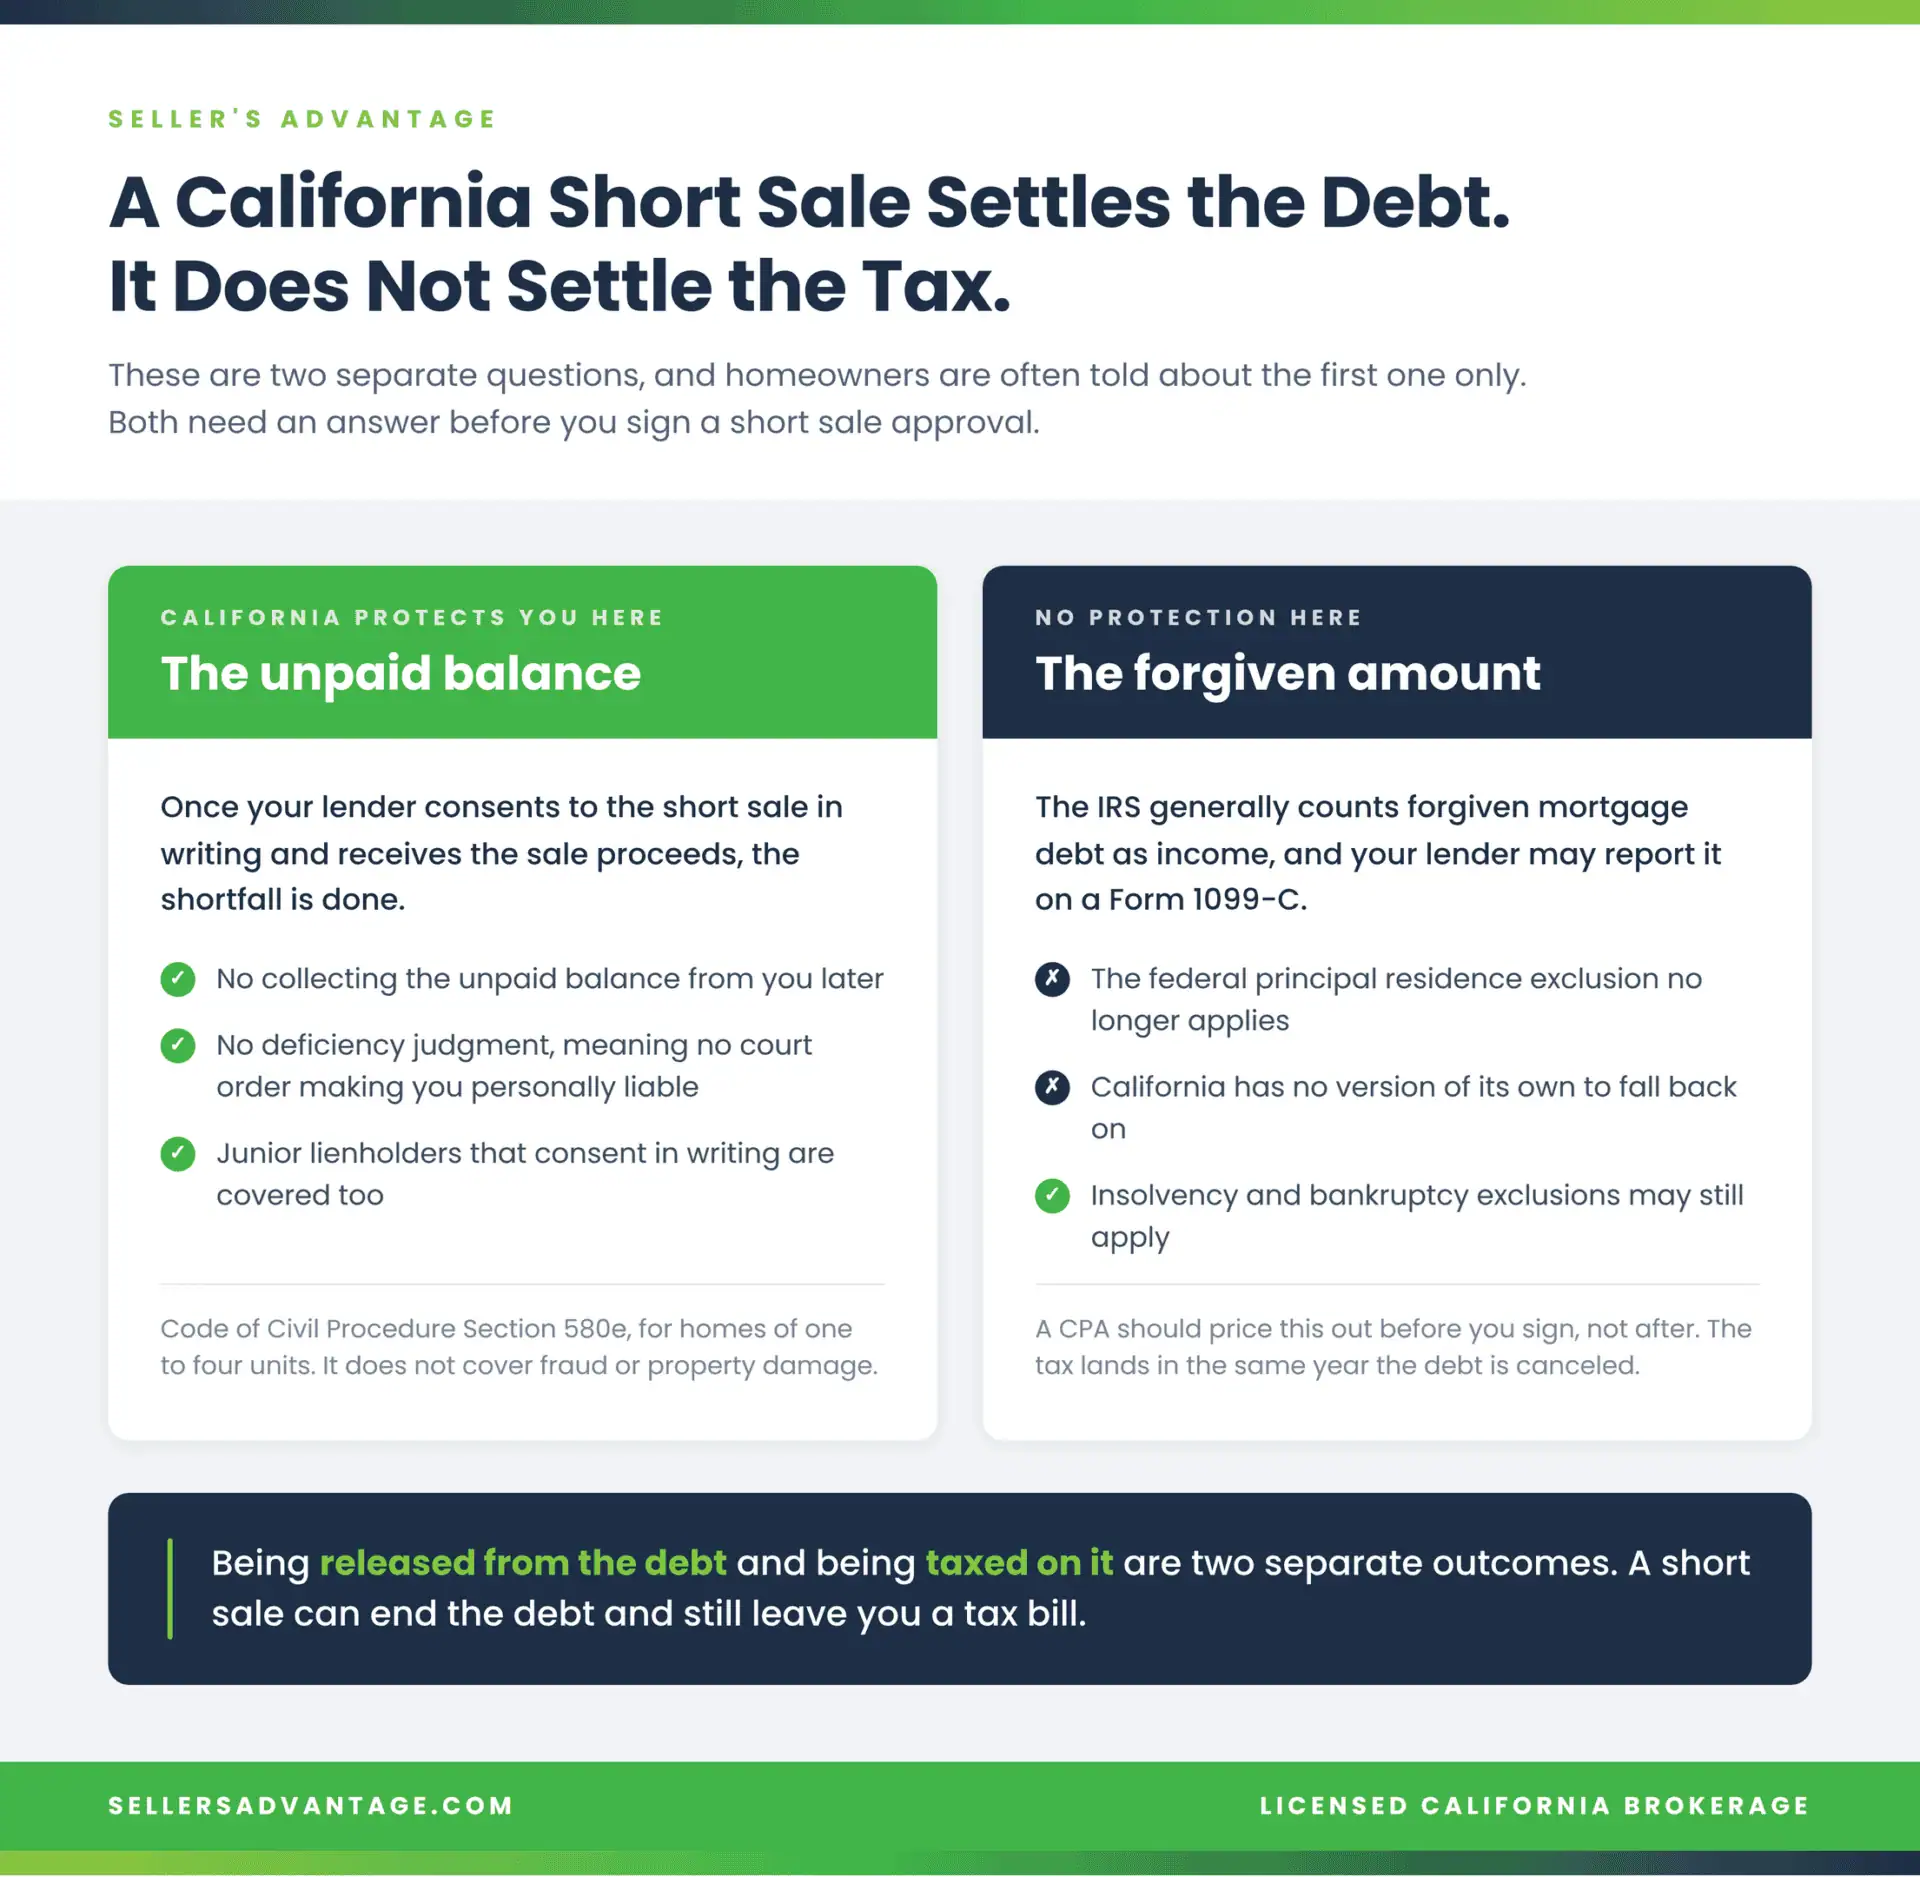
Cuando un prestamista condona parte de su deuda, el IRS generalmente considera el monto condonado como ingreso. Su prestamista podría enviarle el Formulario 1099-C, que informa sobre la cancelación de la deuda tanto a usted como al IRS.
Una exclusión federal que protegía a la mayoría de los propietarios de viviendas de ese resultado en su residencia principal ya no se aplica. La deuda calificada de la residencia principal no puede excluirse para las cancelaciones completadas o los acuerdos de cancelación por escrito celebrados después del 31 de diciembre de 2025, según la Publicación 4681 del IRS.
California no tiene una versión propia a la que recurrir. La ley estatal no se ajusta a la exclusión federal desde 2014, lo cual confirma la Junta de Impuestos de Franquicias .
Existen otras dos exclusiones permanentes que podrían aplicarse. La deuda cancelada en un proceso de bancarrota no se considera ingreso. Si usted era insolvente justo antes de la cancelación, es decir, si sus deudas superaban el valor de sus bienes, parte o la totalidad del monto condonado podría quedar excluido. Ambas exclusiones se solicitan en el Formulario 982 del IRS.
Consulte con un contador público certificado antes de firmar la aprobación de la venta corta, no después. El saldo condonado puede ascender a una cifra de seis dígitos, y los impuestos se pagan el mismo año en que se cancela la deuda.
Nada de eso convierte una venta corta en una mala opción. Significa que hay que conocer la cifra antes de aceptar nada.
El Congreso ha restablecido esta exención varias veces en el pasado. Hasta la fecha, no se ha promulgado ninguna ley para 2026, así que planifique teniendo en cuenta la norma vigente actualmente.
Si el prestamista puede reclamarle posteriormente
La parte impaga del préstamo tras una venta se denomina déficit. Si el prestamista puede cobrarlo o no es una cuestión aparte de la factura de impuestos, y en California la resolución es favorable al prestatario.
El artículo 580e del Código de Procedimiento Civil de California abarca viviendas de una a cuatro unidades. Cuando su prestamista autoriza por escrito la venta corta y recibe el producto de la venta, no puede reclamarle el saldo restante. Tampoco puede solicitar una sentencia por deficiencia, es decir, una orden judicial que lo haga personalmente responsable del saldo. Los acreedores hipotecarios subordinados que autorizan por escrito gozan de la misma protección.
La protección tiene límites. No cubre el fraude ni los daños causados a la propiedad antes de marcharse.
Pídele a tu abogado que confirme por escrito que la carta de aprobación te exime del saldo restante. No deber el dinero es un asunto distinto de cómo se grava. El factor tiempo es igualmente importante, sobre todo si tu prestamista ya ha iniciado el proceso de ejecución hipotecaria.
¿Dónde encaja la ejecución hipotecaria?
Muchas ventas a corto plazo se producen cuando el plazo para la ejecución hipotecaria ya está en marcha. Conocer los plazos reduce en parte el temor.
Por lo general, su administrador de préstamos no puede registrar un Aviso de Incumplimiento hasta que hayan transcurrido 120 días desde su primer pago atrasado. Este período de espera federal existe para que usted tenga tiempo de llegar a un acuerdo. El Aviso de Incumplimiento es el documento oficial que da inicio al proceso formal.
La mayoría de las ejecuciones hipotecarias en California nunca llegan a los tribunales. Un administrador fiduciario gestiona el proceso conforme a la escritura de fideicomiso, el documento que garantiza el préstamo sobre la propiedad. Por eso, a este estado se le conoce como un estado de ejecuciones hipotecarias extrajudiciales.
Mientras se revisa una solicitud completa para una opción de prevención de ejecución hipotecaria, su administrador generalmente no puede iniciar el proceso. Esta protección proviene de la Declaración de Derechos del Propietario de Vivienda de California y se conoce comúnmente como la prohibición de doble vía. Una solicitud de venta corta se considera una de estas solicitudes.
También puede reactivar el préstamo hasta cinco días hábiles antes de la fecha programada para la venta judicial. La reactivación implica el pago de los montos vencidos más los cargos para poner el préstamo al día.
La declaración de bancarrota bajo el Capítulo 13 activa una suspensión automática, una orden judicial que detiene los esfuerzos de cobro. Si bien solo brinda tiempo en lugar de resolver el problema subyacente, sus consecuencias pueden durar años. Consulte con un abogado especializado en bancarrota antes de presentar la solicitud.
Un asesor de vivienda aprobado por el HUD puede explicarle todas las opciones disponibles sin costo alguno. No tienen ningún interés financiero en su decisión.
Nadie puede garantizar que el proceso de ejecución hipotecaria se detendrá, y no pretendemos lo contrario. Nuestra guía para propietarios con pagos atrasados de hipoteca explica el cronograma completo con mayor detalle.
Opciones que vale la pena revisar primero
La venta a corto plazo no es la única solución cuando los pagos se dificultan, y rara vez es la más rápida.
Una modificación de préstamo altera las condiciones de su préstamo actual, generalmente reduciendo la tasa de interés o extendiendo el plazo. La moratoria suspende o reduce los pagos durante un período determinado de meses, y el monto suspendido se reembolsa posteriormente. Un plan de pago distribuye el monto atrasado entre pagos futuros.
Una dación en pago transfiere la propiedad al prestamista en lugar de venderla. Es un trámite legal con implicaciones fiscales y crediticias, por lo que conviene consultarlo primero con un abogado. Los propietarios que ya han intentado vender su casa sin éxito también pueden comparar estas opciones con la venta de una vivienda en California que ya está en el mercado.
Para algunos propietarios, alquilar la casa cubre los gastos. California ofrece a los inquilinos algunas de las protecciones más sólidas del país. Es importante comprender las responsabilidades que implica ser propietario antes de entregar las llaves, especialmente si se prevé que se necesite vender la propiedad en California una vez que se mude.
Vender en condiciones normales sigue siendo una buena opción. Los propietarios suelen descubrir que la diferencia es menor de lo que temían, y cubrir un pequeño déficit de efectivo al momento del cierre evita por completo el proceso de aprobación del prestamista. Sin embargo, tenga en cuenta los desafíos que implica vender su casa tal como está a través de un listado tradicional.
Comparación entre una venta corta y una venta tal cual está
En el sur de California, una propiedad tradicional suele permanecer en el mercado entre 90 y 120 días, más otros 30 a 60 días para el cierre. A esto hay que añadir la revisión del prestamista en el caso de una venta corta.
El depósito en garantía es un tercero que retiene el dinero y los documentos hasta que se cierra la venta. El comprador transfiere los fondos a dicha entidad. El depósito en garantía liquida la hipoteca, así como cualquier gravamen registrado y los impuestos prediales atrasados. El remanente le corresponde a usted. Usted nunca realiza ninguna transferencia bancaria. En una venta corta, generalmente no queda nada, ya que el prestamista ya recibe menos de lo que se le debe.
Una venta "tal cual" significa vender la casa en su estado actual, sin que usted tenga que hacer reparaciones. Una versión en efectivo de esto también elimina las visitas y la financiación del comprador. Las ofertas suelen ser inferiores a lo que se obtiene por una casa completamente reparada en el mercado abierto, porque el comprador asume las reparaciones y el riesgo. Lo que importa es el beneficio neto. Una vez que se deducen las comisiones, las reparaciones y los meses de gastos de mantenimiento de una propiedad, la diferencia entre ambas opciones suele ser menor de lo que sugieren las cifras iniciales, razón por la cual muchos propietarios comparan esto directamente con los compradores de casas que pagan en efectivo rápidamente en California y mercados cercanos.
Un comprador que paga en efectivo puede ser el comprador en una venta corta. El prestamista aún debe aprobar el precio, por lo que el plazo lo controla el prestamista en cualquier caso. Si esta opción le interesa, así es como funciona para nosotros y cómo suele desarrollarse nuestro servicio de venta rápida de casas, tal como están, a cambio de efectivo, para los propietarios del sur de California.
Cómo es trabajar con nosotros
Todo comienza con una conversación sobre su situación actual. Si conviene seguir adelante, un miembro de nuestro equipo local visita la propiedad, generalmente en uno o dos días. Tras la visita, es posible que reciba una oferta en efectivo sin compromiso en las 24 horas siguientes. Valoramos una casa solo después de verla en persona, nunca a través de un formulario web, el mismo método que utilizamos como compradores de viviendas en efectivo en Los Ángeles.
Usted decide la fecha de cierre. Algunos vendedores cierran la venta en tan solo 7 a 14 días. Otros necesitan un mes o más, y podemos extender el plazo para que se ajuste a sus necesidades. No le presionaremos para que se mude, y quienes necesiten mudarse con urgencia pueden considerar nuestra opción de vender su casa al contado en tan solo 7 días.
No cobramos comisión y no existen las condiciones que se encuentran en un préstamo hipotecario tradicional. Si su venta requiere la aprobación del prestamista, trabajamos dentro de ese plazo y nos mantenemos en contacto con su administrador hipotecario, utilizando el mismo enfoque ágil que empleamos como empresa que compra casas en cualquier estado al contado.
También le diremos cuándo no somos la respuesta adecuada. Si una publicación o una modificación del préstamo le reportaría más dinero, eso es lo que debemos comunicarle. Cuando la rapidez y la simplicidad son primordiales, nuestro proceso para vender su propiedad rápidamente y en efectivo se basa en esas prioridades. En casi todas estas llamadas surgen algunos temas.
Preguntas frecuentes sobre ventas en corto
¿Tengo que estar atrasado en los pagos para calificar? No siempre. Muchos administradores de préstamos hipotecarios prefieren pruebas documentadas de dificultades económicas en lugar de simples pagos atrasados, y algunos revisarán la solicitud de un prestatario actual. Pregunte a su administrador de préstamos qué requisitos exige su departamento de mitigación de pérdidas. Este es el equipo que gestiona las alternativas a la ejecución hipotecaria.
¿Cuánto tiempo dura todo el proceso? Más que una venta estándar. La revisión del prestamista tarda semanas, y un segundo acreedor hipotecario añade más tiempo. El comprador debe estar dispuesto a esperar.
¿Esto afectará mi historial crediticio? Sí, aunque el impacto dependerá de tu historial y de cómo la entidad financiera reporte la cuenta. Pregunta por escrito cómo se reportará la deuda una vez saldada.
¿Recibo dinero al cierre? Casi nunca. El prestamista asume una pérdida, por lo que rara vez aprueba que el vendedor reciba fondos. Algunos programas de asistencia para la reubicación son una excepción, y su administrador de préstamos puede informarle si alguno aplica a su préstamo.
¿Puedo seguir haciéndolo con dos préstamos hipotecarios? Sí, pero ambos prestamistas deben dar su aprobación, y el segundo es el que menos tiene que ganar. Ten en cuenta que el plazo puede ser más largo.
¿Qué sucede si debo impuestos sobre el monto condonado? Un contador público certificado (CPA) puede indicarle si la exclusión por insolvencia o bancarrota aplica a su caso. Esta conversación debe realizarse antes de firmar la aprobación, ya que el monto suele ser considerable.
Nada de esto tiene que decidirse hoy.
Analícelo antes de firmar.
Una venta corta podría ser la opción adecuada para usted, pero también lo podría ser una modificación de préstamo, una simple publicación del anuncio o incluso una venta al contado tal como está. Lo que realmente importa es comprender qué opción se ajusta mejor a su situación y a sus finanzas antes de que se agote el tiempo y la decisión se tome por usted, incluyendo si tiene sentido vender su casa sin un agente inmobiliario a un comprador directo.
Si desea una segunda opinión sobre el precio real de venta de su vivienda, estamos a su disposición para conversar en cualquier momento, sin ningún tipo de presión ni compromiso.
Habla con nuestro equipo local sobre tu situación →
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

