
Actualizado en julio de 2026.
Compradores reales en efectivo vs. Estafadores: ¿Qué los diferencia realmente?
Si has recibido una postal, un mensaje de texto o has visto un cartel al borde de la carretera que dice "Compramos casas", es prudente que te detengas y te preguntes si es legítimo. Confía en ese instinto.
«Compramos casas» es una frase publicitaria, no una licencia, una credencial ni una marca registrada. No revela quién está realmente detrás de la oferta. Muchos compradores que pagan en efectivo son honestos. Pero también existen estafas, y pueden ser graves, ya que su casa probablemente sea su bien más valioso.
Somos Seller's Advantage, una agencia inmobiliaria con licencia en el sur de California y compradora local de viviendas con una larga trayectoria de transacciones cerradas. Al ser una agencia con licencia, estamos regulados y somos responsables de una manera que los operadores sin licencia simplemente no lo son, y es parte de la razón por la que podemos explicarle con detalle cómo operan los estafadores. Entendemos sus tácticas desde otra perspectiva.
Esta guía te ayudará a detectar las señales de alerta y a verificar a cualquier comprador en unos diez minutos. No se requieren conocimientos especiales. Solo necesitas saber qué buscar.
¿Por qué “Compramos Casas” tiene un problema de reputación?
Esta frase genera nerviosismo, y con razón, y aquí te presentamos algunos de los motivos:
- Cualquiera puede usarlo. No se requiere capacitación, licencia ni capital. Un letrero económico, un teléfono prepago y una página web con plantilla son suficientes para empezar a recibir llamadas.
- En épocas de crisis, tanto los compradores como los estafadores se multiplican. Durante la crisis de ejecuciones hipotecarias de 2008-2010, la FTC y 23 fiscales generales estatales presentaron cerca de 190 acciones coordinadas de cumplimiento de la ley contra las estafas de rescate hipotecario y modificación de préstamos dirigidas a propietarios con dificultades económicas. Las ofertas de compra al contado y los intentos de fraude tienden a aumentar simultáneamente cuando se disparan las ejecuciones hipotecarias.
- El periodismo de investigación ha documentado daños reales y graves. A Investigación nacional realizada por ProPublica Se descubrió que una importante red de franquicias de compra de viviendas al contado capacitaba a su personal para captar a propietarios ancianos y vulnerables, y utilizaba tácticas legales como registrar documentos en el título de propiedad para dificultar que los vendedores se retractaran tras darse cuenta de que habían sido engañados. Este no es un riesgo hipotético. Ha ocurrido repetidamente a personas reales.
- Los reguladores están vigilando. De california El Departamento de Bienes Raíces mantiene registros de cumplimiento activos. Cubre específicamente actividades no autorizadas y planes de modificación de préstamos y rescate de ejecuciones hipotecarias. Se trata de una categoría de aplicación de la ley reconocida y continua, no de un caso excepcional.
El problema no radica en la idea de un comprador que pague en efectivo, sino en la casi nula supervisión de cualquiera que utilice esa frase.
Tácticas comunes de estafa de "Compramos casas" que usted debe conocer
Si estás leyendo esto porque ya sientes que algo no anda bien, tu instinto te está guiando. Entender estos patrones te ayuda a reconocerlos antes de que te cuesten dinero o tu casa. Muchos propietarios los conocen simplemente como estafas de compra de viviendas.
La táctica del cebo y el cambio. Recibes una oferta verbal en efectivo muy atractiva, a veces sospechosamente cercana al valor de mercado. Luego, justo antes del cierre, la cifra baja en decenas de miles de dólares. La justificación suele ser un presupuesto de reparaciones inflado o vagos "ajustes de mercado". Para entonces, muchos vendedores se sienten demasiado involucrados como para retirarse, sobre todo bajo la presión de firmar rápidamente. Si esto te sucede, no es señal de que hayas sido descuidado. Es una táctica diseñada específicamente para hacerte sentir así.
Trampas de cesión. Un comprador firma un contrato de compraventa contigo, pero entre la letra pequeña se esconde una cláusula que dice "y/o cede". Transfieren ese contrato a un tercero que nunca has conocido. Si el nuevo comprador no cierra la operación, te quedas atrapado. Este es el modelo de negocio de la venta al por mayor, que es legal cuando se divulga, pero engañoso cuando se oculta.
Contratos sin pago en efectivo. Algunos compradores que afirman pagar en efectivo nunca tuvieron el dinero. Utilizan largos periodos de inspección o cláusulas de contingencia para buscar otro comprador mientras su propiedad permanece bloqueada, lo cual es especialmente arriesgado si se enfrenta a una ejecución hipotecaria y necesita vender rápidamente.
Presión sobre la escritura o el título de propiedad. Los estafadores pueden presionarlo para que ceda su escritura "temporalmente" o "como garantía" antes de que los fondos se verifiquen y se depositen en una cuenta de fideicomiso regulada. Una vez que su nombre desaparece del título, recuperarlo puede requerir una demanda.
Planes de “rescate” para evitar la ejecución hipotecaria. Estos prometen detener la venta, negociar con su prestamista o salvar su casa. En realidad, a menudo reducen el capital acumulado, cobran comisiones o transfieren la titularidad mientras usted sigue siendo responsable de su hipoteca, lo que lo expone a impagos y a mayores problemas financieros.
Servicios fiduciarios o empresas fraudulentas. Algunas operaciones utilizan nombres que imitan a empresas legítimas de títulos de propiedad o fideicomisos, y luego redirigen las instrucciones de transferencia bancaria a cuentas que controlan. Siempre verifique de forma independiente cualquier instrucción de transferencia bancaria antes de enviar fondos. El Centro de Denuncias de Delitos en Internet (IC3) del FBI registró pérdidas por fraude inmobiliario por más de 275 millones de dólares solo en 2025 , gran parte de ellas relacionadas con el fraude electrónico, ya que los fondos enviados a una cuenta fraudulenta son muy difíciles de recuperar una vez transferidos.
Comisiones iniciales. Ningún comprador legítimo que pague en efectivo cobra una comisión por "procesamiento" o "solicitud". Este es uno de los patrones más claros en las estafas de compra de viviendas en efectivo. Si alguien le pide que pague antes del cierre, es probable que nunca recupere ese dinero.
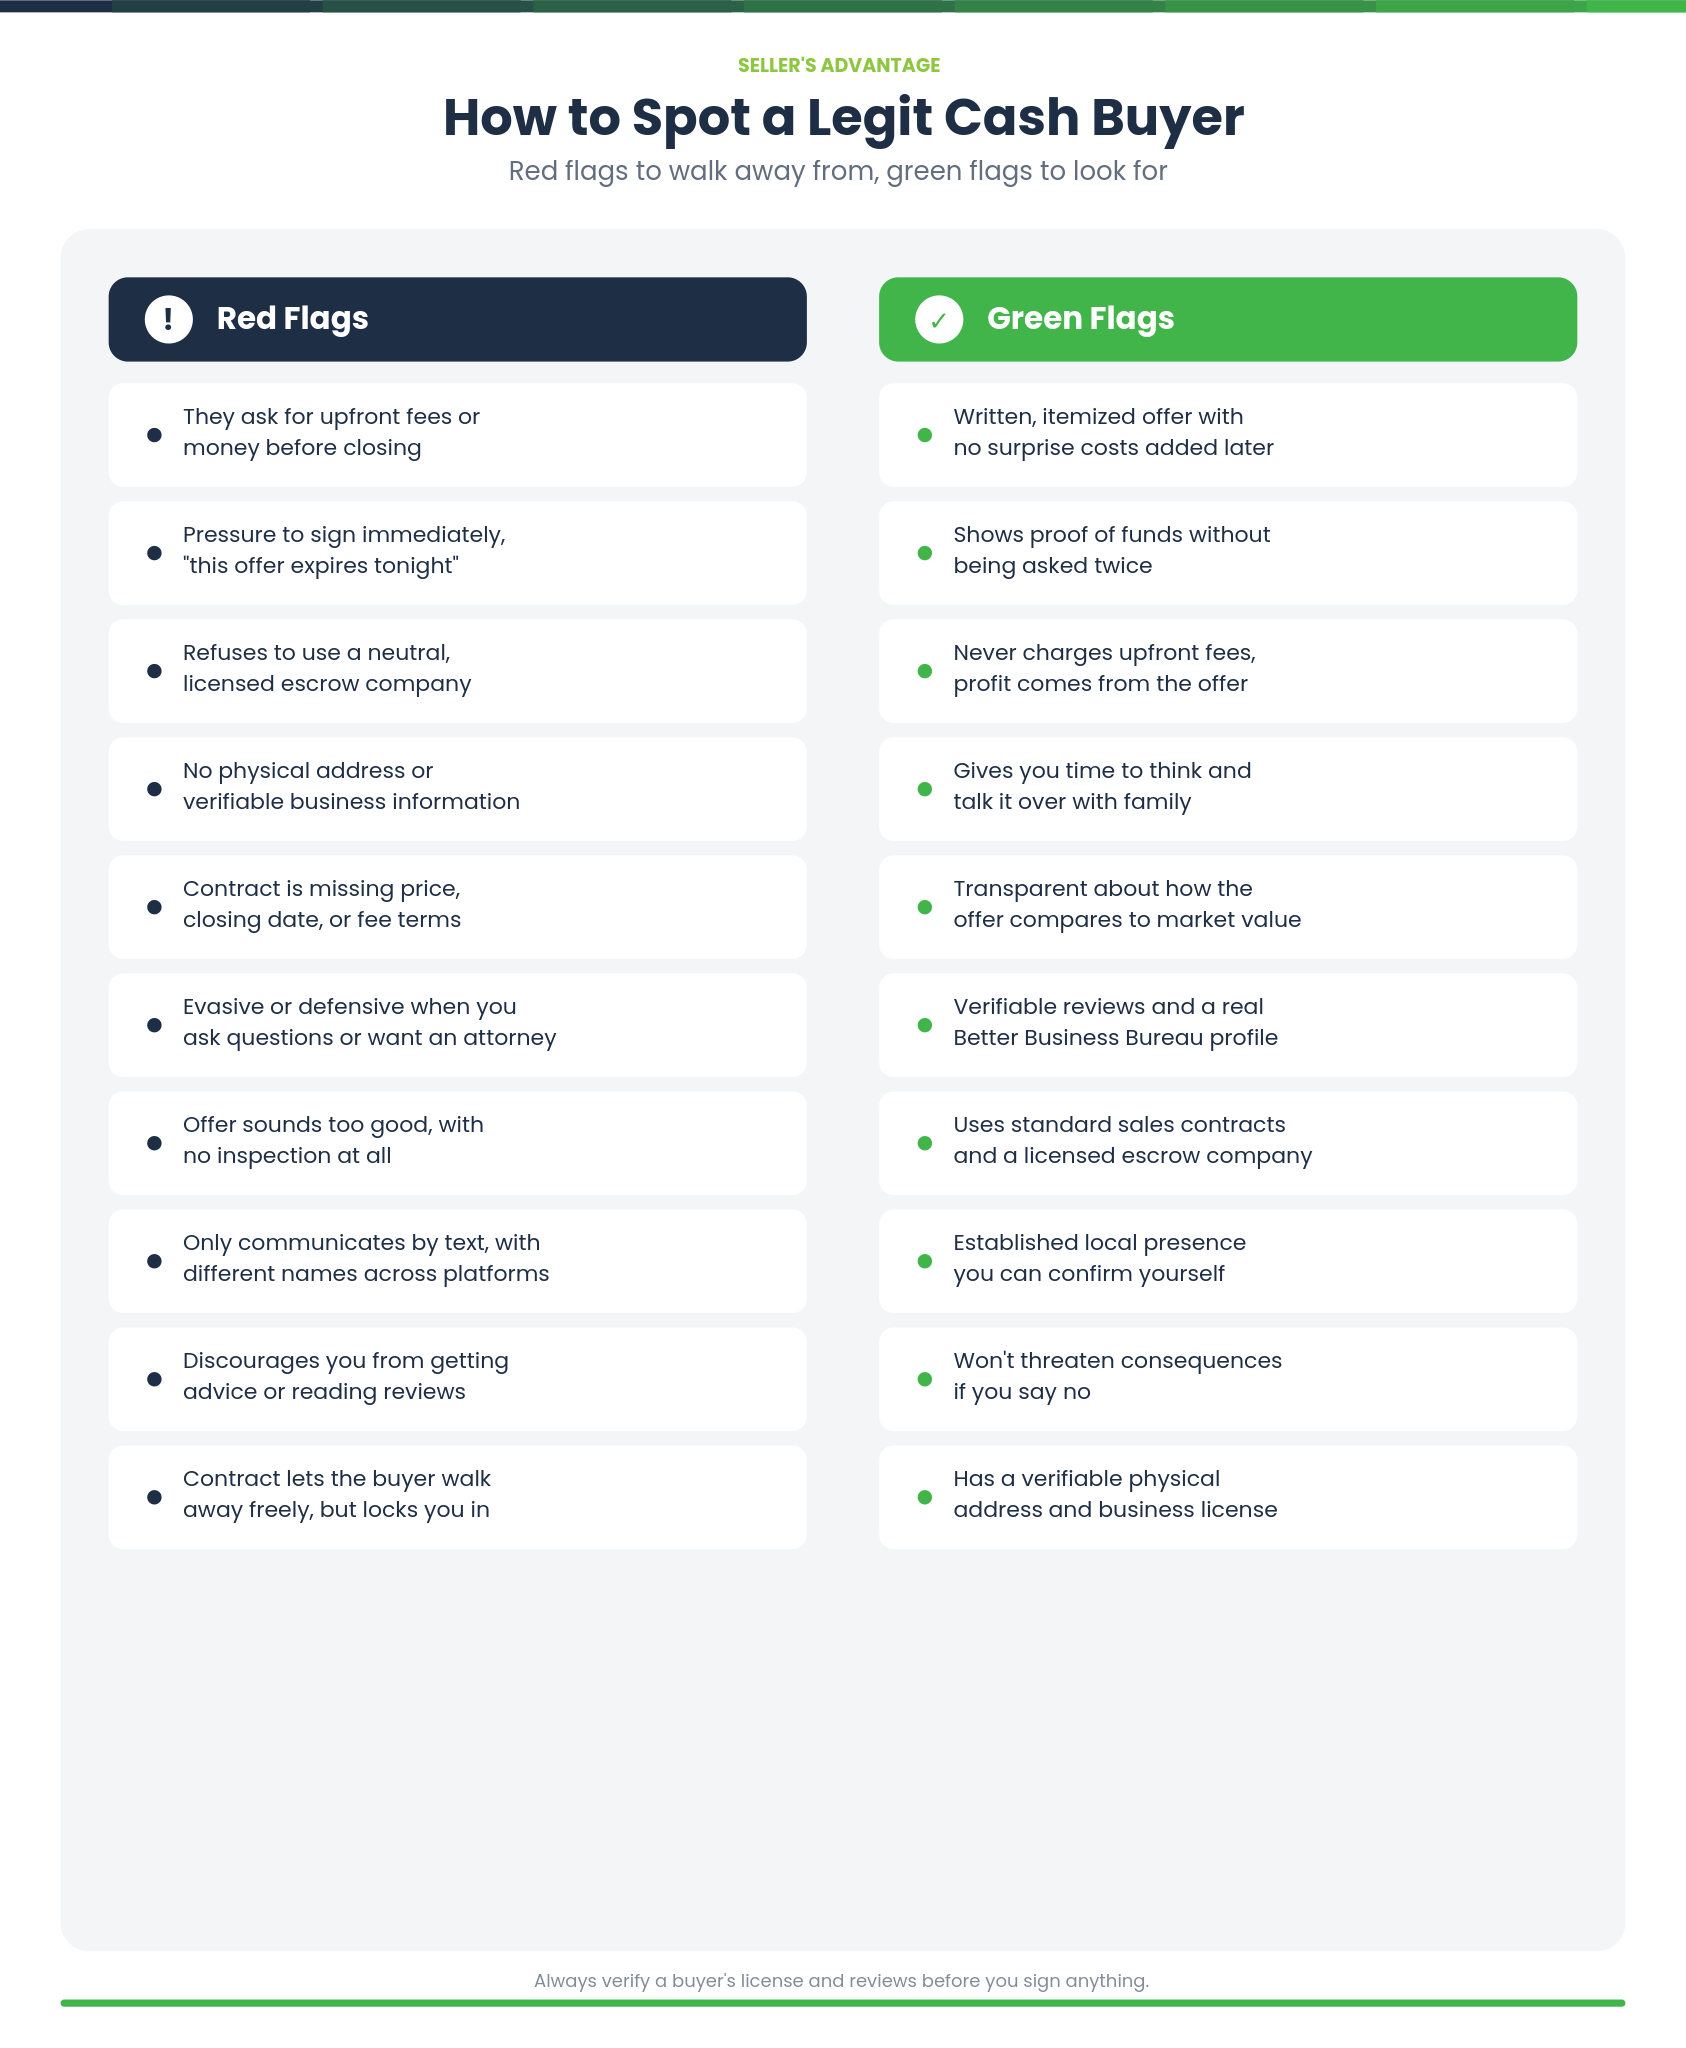
Banderas rojas de un vistazo
- Te piden que pagues las tarifas por adelantado o que envíes dinero antes del cierre.
- Te presionan para que firmes inmediatamente: "Esta oferta vence esta noche".
- Se niegan a utilizar un tercero neutral como una empresa de depósito en garantía autorizada.
- No proporcionarán una dirección física ni información comercial verificable.
- Al contrato le falta el precio de compra, la fecha de cierre o quién paga los gastos de cierre.
- Se muestran evasivos o a la defensiva cuando se les hacen preguntas o se quiere involucrar a un abogado.
- La oferta suena demasiado buena para ser verdad, muy por encima de viviendas similares, ¡y sin ninguna inspección!
- La comunicación se realiza únicamente a través de mensajes de texto o aplicaciones de mensajería, con diferentes nombres en cada plataforma.
- Te desaconsejan que pidas consejos o leas reseñas.
- El contrato le da al comprador formas ilimitadas de retirarse, pero te ata a ti.
Señales de alerta: ¿Qué hacen realmente los compradores legítimos que pagan en efectivo?
- Te proporcionan una oferta detallada por escrito que muestra el precio de compra y quién paga exactamente qué gastos, sin costes sorpresa añadidos posteriormente, tanto si tratas con una empresa de compra de viviendas como con otro comprador directo.
- Cualquier persona que afirme poder comprar su casa debe mostrar prueba de fondos, como un extracto bancario reciente o una carta del prestamista, sin que se le solicite dos veces.
- Nunca cobran tarifas por adelantado. Su ganancia proviene del precio que ofrecen, no de costos adicionales.
- Te dan tiempo para pensar, te animan a hablar con tu familia o un abogado, y las empresas legítimas no amenazan con consecuencias si dices que no.
- Son transparentes en cuanto a cómo se compara su oferta con el valor de mercado, incluyendo si la comodidad se obtiene a expensas de un precio de mercado completo.
- Tienen reseñas verificables, un perfil real en el Better Business Bureau y una presencia local establecida que puedes confirmar.
- Utilizan contratos de compraventa estándar y una compañía de fideicomiso o de títulos autorizada.
Entre los compradores legítimos que pagan en efectivo se incluyen inversores inmobiliarios individuales y fondos de inversión inmobiliaria (REIT, por sus siglas en inglés).
Cómo verificar a cualquier comprador que pague en efectivo en unos diez minutos.
Estos pasos funcionan para el sur de California y la mayor parte de Estados Unidos:
- Consultar reseñas y quejas. Busca el nombre de la empresa, junto con las palabras clave "reseñas" y "quejas" en Google, Yelp y el Better Business Bureau, y dedica unos minutos a analizar patrones, no solo las calificaciones con estrellas.
- Verifique el registro comercial. Utilice el buscador de empresas de la Secretaría de Estado de California para confirmar que la LLC o corporación está registrada y en regla.
- Verifique la licencia de bienes raíces. Utilice el buscador de licencias del Departamento de Bienes Raíces de California (DRE, por sus siglas en inglés) para confirmar si la persona o la agencia inmobiliaria tiene licencia y si existen antecedentes disciplinarios.
- Confirme la empresa de depósito en garantía de forma independiente. Solicita el nombre de la compañía de depósito en garantía y luego busca su sitio web oficial. Llama al número que aparece allí, no al que te dio el comprador.
- Solicite un comprobante de fondos por escrito. Si no está seguro de su autenticidad, pídale a su agente de custodia o abogado que la verifique antes de seguir adelante con la transacción inmobiliaria.
También es útil comparar varios compradores en efectivo de buena reputación en lugar de fiarse de la primera oferta.
Seller's Advantage agradece este tipo de verificación. Cualquier comprador legítimo debería hacerlo. Para obtener más información sobre cómo evaluar a los compradores de viviendas que pagan en efectivo, consulte nuestra guía completa: Lo que debe saber antes de vender su casa a un comprador que paga en efectivo.
Cómo debería ser una venta de dinero en efectivo justa y legítima.
Una venta en efectivo real sigue un proceso claro y verificable: una conversación inicial sobre su situación, una visita al inmueble o revisión fotográfica, una oferta en efectivo por escrito con términos claros, tiempo para revisarla sin prisas, un contrato de compraventa firmado con una fecha de cierre definida, apertura de una cuenta de depósito en garantía con una compañía de depósito en garantía autorizada de California, un breve período de inspección (normalmente de 3 a 7 días) y el cierre, con el desembolso de los fondos a través de la cuenta de depósito en garantía.
No debería haber cargos ocultos, sorpresas de último minuto ni obligación de realizar reparaciones en una venta verdaderamente "tal cual". El depósito de garantía debe depositarse en una entidad neutral y nunca entregarse directamente al comprador. Incluso sin la intervención de un prestamista hipotecario, una venta legítima al contado sigue utilizando contratos de compraventa estándar y un proceso de transacción adecuado. En California, la Ley de Contratos de Venta de Viviendas con Capital Inmobiliario (Home Equity Sales Contract Act) ofrece una sólida protección al vendedor en ciertas ventas de viviendas en dificultades.
¿Qué deberías esperar ganar realmente?
Establezca expectativas realistas: los compradores que pagan en efectivo suelen ofrecer un precio inferior al del mercado. Esto no significa necesariamente que sea una estafa. Es el precio a pagar por la rapidez, la seguridad y la comodidad, ya que el comprador asume las reparaciones, el riesgo de reventa y los gastos de mantenimiento que usted tendría que asumir. Una vivienda que necesita reparaciones importantes (techo, cimientos, fontanería, infracciones del código de construcción) generalmente tendrá un descuento mayor debido al costo y el riesgo adicionales para el comprador.
Lo útil no es comparar el precio de oferta con el precio de venta. Se trata de comparar las ganancias netas: lo que realmente obtendrías en el mercado abierto después de comisiones, reparaciones, gastos de mantenimiento y tiempo, frente a lo que te deja una oferta en efectivo rápida y sin complicaciones. Una vez que compares estas cifras, la diferencia suele ser menor de lo que sugieren los precios de venta. El objetivo no siempre es obtener el precio más alto a cualquier precio. Se trata de la opción que mejor se adapte a tu vida y al proceso de venta que realmente deseas seguir. Para más información sobre la venta de una casa que necesita reparaciones, consulta nuestra guía: Vender una casa tal cual en California.
Ejecución hipotecaria, sucesión testamentaria y otras situaciones de alta presión: ¿Por qué los estafadores lo tienen en la mira?
Si te enfrentas a una notificación de ejecución hipotecaria, un asunto de sucesión, un divorcio o una herencia, el estrés puede hacerte más vulnerable a un mal negocio, y los estafadores lo saben. Esto no significa que hayas hecho nada malo; simplemente significa que estás pasando por un momento difícil y alguien está intentando sacar provecho de ello. Los registros públicos, incluyendo los expedientes de ejecución hipotecaria y los casos de sucesión en los condados de Los Ángeles, Orange y Riverside, son fáciles de obtener tanto para los vendedores como para los estafadores. Así es como suele comenzar la avalancha de postales y llamadas.
En estas situaciones, los estafadores recurren a frases como «podemos detener la venta mañana», «cedemos la escritura y nosotros nos encargamos del banco» o «esta oferta desaparece hoy». También pueden ofrecer una «oferta garantizada» para generar una falsa sensación de seguridad. Estas son tácticas de presión diseñadas para manipular su criterio. Ninguna empresa legítima puede prometer la prevención de la ejecución hipotecaria, y cualquiera que afirme lo contrario merece especial atención.
La ley federal le brinda un respiro real: por lo general, los administradores de préstamos no pueden iniciar el proceso de ejecución hipotecaria hasta que tenga 120 días o más de mora, y normalmente puede reactivar su préstamo, es decir, ponerse al día con los pagos atrasados y detener el proceso, hasta cinco días hábiles antes de una venta programada por el fideicomisario. Si enfrenta una ejecución hipotecaria, nuestra guía cubre sus opciones reales: ¿Atrasado en su hipoteca? Qué hacer. Para sucesiones específicas, nuestra guía explica el cronograma y los requisitos legales: Vender una casa heredada en Los Ángeles.
Siempre consulte con un asesor de vivienda aprobado por el HUD o con un abogado de bienes raíces antes de firmar cualquier documento bajo presión. Pedir tiempo es señal de fortaleza, no de debilidad. Los compradores serios lo respetarán.
Recursos reales de protección al consumidor a los que puedes recurrir
Si algo no te parece bien, o si ya ha ocurrido algún problema, estos recursos pueden ayudarte:
- Departamento de Bienes Raíces de California: Regula a los agentes y agencias inmobiliarias con licencia. Puede presentar una queja directamente contra un profesional con licencia.
- La Oficina del Fiscal General de California y la unidad de fraude al consumidor de la Fiscalía de su distrito local: por fraude grave que involucre una cantidad significativa de dinero o bienes.
- Comisión Federal de Comercio: para denunciar publicidad engañosa y estafas relacionadas con la compra de viviendas.
- Centro de denuncias de delitos en Internet del FBI (IC3): especialmente relevante en el caso del fraude electrónico.
- Oficinas locales de protección al consumidor del condado: Los condados de Los Ángeles, San Diego y San Bernardino cuentan con recursos específicos.
- Oficina de Mejores Negocios: El historial de quejas y los patrones de resolución ayudan a distinguir un error honesto de una mala conducta crónica.
- Vender una casa dañada por un incendio: protecciones específicas para propietarios de viviendas dañadas por incendios.
Guarda copias de todos los mensajes de texto, correos electrónicos, borradores de contratos y comunicaciones. Si alguna vez necesitas presentar un informe, tener los registros organizados marca la diferencia.
Si crees que ya has sido víctima de una estafa: Próximos pasos
Primero: no hay nada de malo en ser víctima de estos fraudes. Los estafadores son expertos en lo que hacen, y las personas inteligentes y precavidas caen en estas trampas con frecuencia. Si este es tu caso, no eres tonto. Estás tratando con alguien que se dedica a esto profesionalmente.
Esto es lo que debes hacer ahora mismo:
- Detener. No firmes ningún documento nuevo, no transfieras fondos adicionales, no te mudes hasta que comprendas tu situación legal.
- Contacte con un abogado especializado en bienes raíces lo antes posible.especialmente si la titularidad ya se ha transferido o si se acerca la fecha límite para la ejecución hipotecaria.
- Reportalo. Si hay documentos falsificados, depósitos en garantía fraudulentos o fondos robados, póngase en contacto con las autoridades policiales locales y presente una denuncia ante la FTC y la DRE.
- Llame a su prestamista hipotecario. Si se omitieron o se enviaron pagos a una dirección incorrecta. Muchos prestamistas colaboran con víctimas de fraude verificadas.
- Apóyate en las personas en las que confías. Un familiar, un amigo o un asesor pueden ayudarte a organizar el papeleo y a pensar con claridad durante un momento de estrés.
Comparación entre un comprador que paga en efectivo y un vendedor que contrata a un agente inmobiliario
| Factor | Comprador en efectivo | Publicar con un agente |
|---|---|---|
| Velocidad para cerrar | En tan solo 7 a 14 días, o podemos extender el plazo para adaptarlo a sus necesidades. | Normalmente de 45 a 60 días o más. |
| Reparaciones necesarias | Normalmente no hay, se vende tal cual. | A menudo lo esperan los compradores |
| Exhibiciones | Ninguna | Múltiples, a veces durante semanas. |
| Privacidad | Alto | Planta baja (jornadas de puertas abiertas, fotos de MLS) |
| Potencial de precio | Por debajo del valor de mercado | La mejor oportunidad de obtener el valor total de mercado. |
| Tarifas | Los gastos de cierre suelen ser cubiertos por el comprador. | Los honorarios del agente suelen ser pagados por el vendedor como comisión, generalmente entre el 5% y el 6%, más los gastos de cierre. |
| Certeza | Alto, sin financiación que pueda fracasar | Los acuerdos financiados a menor escala pueden colapsar. |
Una venta tradicional con un agente suele ofrecer la mejor oportunidad de obtener un trato justo en el mercado abierto, especialmente si la vivienda está en buen estado y el tiempo no es un factor crítico. Sin embargo, si se enfrenta a reparaciones importantes, una propiedad heredada, inquilinos problemáticos o necesita una venta realmente rápida, un comprador en efectivo con experiencia puede ser la opción menos estresante. Muchos vendedores consideran útil obtener primero la opinión de un agente inmobiliario sobre el valor de mercado, ya que esa estimación se convierte en un punto de referencia útil para evaluar cualquier oferta en efectivo. Para obtener más información sobre cómo sopesar sus opciones, consulte nuestra guía: Cómo vender su casa sin un agente en California.
Las empresas de compraventa instantánea de viviendas, como Opendoor, utilizan algoritmos para generar ofertas rápidas en efectivo, lo que supone un modelo diferente al de los compradores locales que pagan en efectivo.
Si vendes en beneficio del vendedor, esto es exactamente lo que sucede:
Esta sección es breve, ya que este artículo trata sobre su protección, no sobre venderle. Seller's Advantage es una agencia inmobiliaria con licencia en el sur de California. Puede verificar nuestra licencia y antecedentes. Le recomendamos que lo haga.
- Conversación inicial. Usted se pone en contacto con nosotros y nos comparte la información básica sobre su propiedad y su situación.
- Recorrido por la casa. Programamos una visita rápida o una revisión fotográfica. No se requiere limpieza ni reparaciones previas.
- Oferta en efectivo. Es posible que reciba una oferta en efectivo por escrito dentro de las 24 horas posteriores a nuestra visita a la vivienda, la cual reflejará su estado y las condiciones actuales del mercado local. Sin compromiso ni presión para decidir de inmediato.
- Tú decides, según tu propio ritmo. Tómate el tiempo que necesites.
- Adelanto de efectivo si lo necesita. Para los vendedores que lo necesiten, pueden disponer de hasta 20,000 dólares antes del cierre. Se trata simplemente de sus propios fondos liberados anticipadamente, sin necesidad de préstamo ni comisiones.
- Depósito en garantía y cierre. Una verdadera compañía de fideicomiso no interviene directamente en el proceso; su única función es custodiar el dinero y los documentos hasta que se cumplan todas las condiciones. Transferimos los fondos de la compra a la cuenta de fideicomiso, esta liquida cualquier hipoteca o gravamen existente, y el dinero restante se le entrega a usted. El cierre puede realizarse en tan solo 7 a 14 días, o podemos extender el plazo según sus necesidades. No le presionaremos.
Si en su caso lo más conveniente es poner la propiedad a la venta en el mercado abierto, se lo diremos con total honestidad.
Preguntas Frecuentes
¿La frase "compramos casas" siempre es una estafa? No. Muchos compradores que pagan en efectivo operan honestamente. Pero la frase por sí sola no significa nada, ya que no está regulada, así que siempre vale la pena verificar la información antes de firmar cualquier documento.
¿Los compradores legítimos que pagan en efectivo suelen cobrar comisiones? Los compradores de buena reputación generalmente cubren la mayoría o la totalidad de los gastos de cierre y nunca solicitan comisiones por "solicitud" o "gestión" por adelantado. En una venta tradicional, las comisiones del agente suelen ser pagadas por el vendedor. Cualquier persona que solicite dinero antes del cierre es una clara señal de alerta.
¿Cuál es la diferencia entre un comprador al contado y un mayorista? Un verdadero comprador al contado cierra la operación con sus propios fondos. Un mayorista firma un contrato y luego lo cede a otro comprador a cambio de una comisión. Algunas empresas de compraventa de viviendas utilizan la figura del mayorista, y esta versión abusiva y poco transparente suele ser la que da mala fama al sector. La figura del mayorista es legal en California cuando se divulga, pero se convierte en un problema cuando la cesión se oculta en la letra pequeña.
¿Puede un comprador retractarse después de hacer una oferta en efectivo? Las ofertas en efectivo pueden incluir una breve cláusula de inspección, lo cual es normal para un comprador legítimo que paga en efectivo. Un contrato con cláusulas de rescisión ilimitadas que solo protegen al comprador es algo que conviene revisar con un abogado.
¿Qué debo hacer si creo que me han estafado? Interrumpa toda actividad, contacte a un abogado especializado en bienes raíces y presente una denuncia ante el Departamento de Bienes Raíces (DRE), la Comisión Federal de Comercio (FTC) y las autoridades locales. Consulte la información detallada más arriba.
¿Existen compradores de efectivo confiables y con licencia en California? Sí. Agencias inmobiliarias con licencia y compradores locales establecidos operan en todo el estado, algunos con más de dos décadas de experiencia. Algunos propietarios los eligen para una venta sin complicaciones, pero a menudo el precio es menor que el que se obtendría con una venta tradicional. Seller's Advantage es una opción, pero le recomendamos verificar a cualquier comprador, incluyéndonos a nosotros, utilizando la lista de verificación anterior.
No tienes que decidir bajo presión.
Si alguien te presiona, limita tus preguntas o te desanima a buscar consejo, eso te lo dice todo. Baja el ritmo o aléjate. La decisión es tuya y depende de ti.
Tómese el tiempo que necesite. Consulte la lista de señales de alerta mencionada anteriormente. Hable con un abogado de confianza, un agente, un familiar o un asesor de vivienda antes de firmar cualquier documento. Esto debe hacerse según sus condiciones.
Si usted es propietario de una vivienda en el sur de California y desea explorar sus opciones, estamos aquí para ofrecerle una oferta sin compromiso y una conversación tranquila, sin ataduras ni plazos de espera. Compare nuestra oferta con cualquier otra que reciba.
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

