
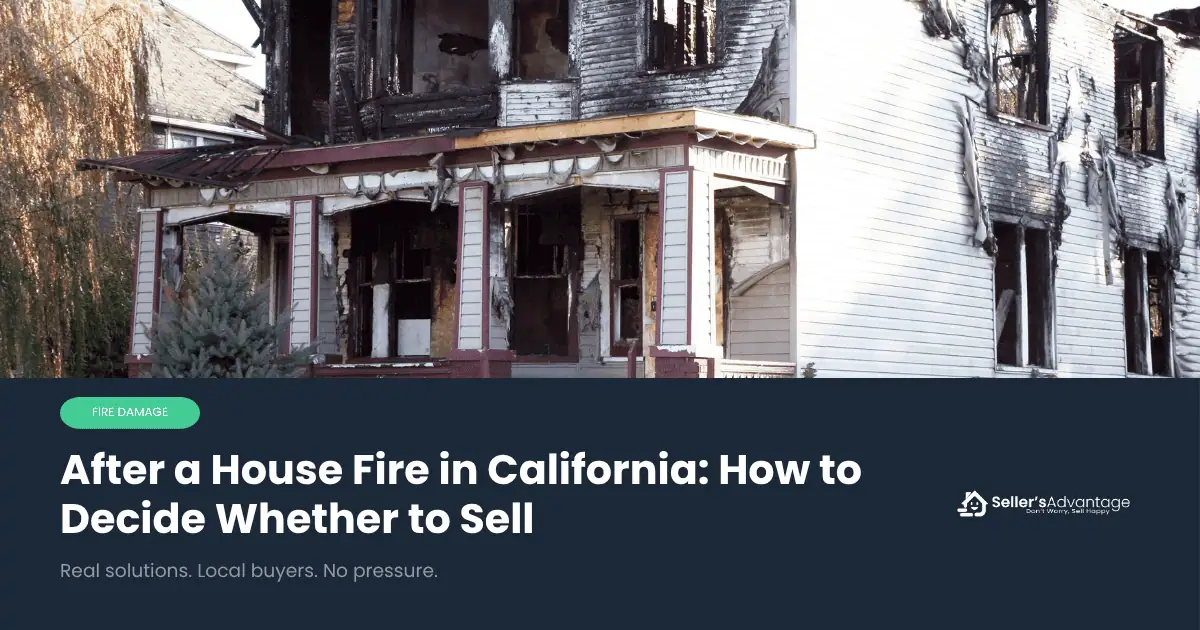
Si estás buscando cómo vender una casa dañada por un incendio en California, probablemente te hayas topado con el mismo obstáculo que la mayoría de los propietarios. Nadie te dará una cifra exacta sobre el valor actual de la casa, y la razón es que el precio de venta no es lo más importante. Ese suele ser el monto de la indemnización del seguro, y es lo primero que debes gestionar.
Somos Seller's Advantage, una agencia inmobiliaria familiar con licencia en el sur de California, y llevamos años comprando casas en toda la zona. Contar con licencia significa que estamos regulados y somos responsables de una manera que un operador sin licencia no lo está, lo cual es más importante que nunca en estos momentos, ya que los propietarios de viviendas en zonas afectadas por incendios han estado recibiendo mucha atención no deseada últimamente. A continuación, encontrará todo lo que queremos que sepa antes de decidir si vender su propiedad.
Antes de comenzar, una aclaración: esta información es de carácter general, no constituye asesoramiento legal, fiscal ni de seguros. Lo que se aplica a su caso depende de su póliza, la fecha del siniestro y su condado. Su propio ajustador, un contador público certificado (CPA) y un abogado especializado en bienes raíces de California son las personas indicadas para asesorarle sobre su situación.
Por qué una casa dañada por un incendio no se venderá como la de tu vecino.
Conviene empezar por entender cómo funciona una venta típica en California, porque eso es precisamente lo que interrumpe un incendio.
Un comprador solicita una hipoteca. El prestamista ordena una tasación para confirmar que la casa vale lo que el comprador está pagando, verifica que la vivienda cumpla con sus estándares de habitabilidad y confirma que el comprador tenga un seguro contra incendios antes de desembolsar el préstamo. Tres controles rutinarios que una casa común y corriente supera sin que nadie se dé cuenta.
Los daños causados por un incendio paralizan los tres aspectos a la vez. Un tasador dispone de pocas o ninguna venta comparable, ya que las casas parcialmente quemadas no se venden con la suficiente frecuencia como para establecer una comparación. Un prestamista no financiará una vivienda que no supere la inspección de habitabilidad, es decir, la prueba que determina si el lugar es habitable. Y un comprador no puede cerrar la operación sin un seguro contra incendios, que es más difícil de conseguir en una propiedad ubicada en una zona de riesgo de incendio catalogada, es decir, un área clasificada por el estado como de alto riesgo de incendios forestales, y que además haya sufrido una reclamación reciente.
Así que cuando oigas que las ofertas de financiación de viviendas dañadas por incendios se desmoronan durante el proceso de compraventa, esa es la razón. Nadie actúa de mala fe. Los tres sistemas requieren que la casa esté en un estado en el que aún no se encuentra.
Aquí, el efecto se agrava, ya que gran parte de las viviendas del sur de California se encuentran en zonas de alto o muy alto riesgo de incendio. Una cuestión de asegurabilidad que en otro estado sería un detalle menor, a menudo se convierte en el factor decisivo, y es una de las principales razones por las que un comprador local evaluará su propiedad de manera diferente a como lo haría un comprador nacional.
¿Solo daños por humo y agua? Situación diferente
Ahora bien, no todos los incendios resultan en la destrucción total de la vivienda. Si su casa no queda completamente destruida, la situación es diferente.
A veces, la estructura permanece intacta y la compañía de seguros autoriza la limpieza. Sin embargo, los compradores pueden marcharse tras una breve inspección. Esto sucede porque los residuos de humo se acumulan profundamente en el yeso, el aislamiento, la base de las alfombras y el sistema de calefacción y aire acondicionado, por lo que el olor tiende a reaparecer con el cambio de estación. Es un problema real, no te lo estás imaginando. El agua utilizada para combatir el incendio también se filtra en los subsuelos y las cavidades de las paredes que nadie revisa durante meses.
Cuando los daños son parciales, reparar y poner la propiedad a la venta sigue siendo una opción viable, algo que no suele ocurrir tras una pérdida total. Tenga esa posibilidad en cuenta mientras lee el resto.
Su reclamación importa más que su precio de lista.
Sea cual sea el tipo de pérdida que hayas tenido, lo que suele determinar la decisión es lo mismo, y no es el precio de venta.
Si la cantidad que le han dado le parece baja, suele ser porque se está comparando con una cifra incorrecta. La venta no es el único pago que recibirá tras un incendio. Es uno de los dos, y la indemnización suele ser la mayor. Lo que decida hacer con la propiedad determinará la cantidad de la indemnización que finalmente recibirá, y esa es la parte que casi nadie le explica antes de que tenga que tomar una decisión.
Su pago se realiza en dos etapas, no en una.
Dos términos son clave en este caso, por lo que conviene utilizarlos correctamente.
El valor real en efectivo es lo que costaría reparar, reconstruir o reemplazar lo que se perdió, menos una deducción justa por la antigüedad y el desgaste de las partes de una casa que normalmente se reemplazan a lo largo de su vida útil, como un techo o un calentador de agua.
El valor de reposición es la misma cifra sin la deducción por edad, con un límite máximo establecido en su póliza. El monto que refleje su indemnización dependerá de su póliza y de la etapa del proceso en la que se encuentre.
Y esto nos lleva al aspecto que suele confundir a casi todos. Cuando una póliza exige que usted repare, reconstruya o reemplace la propiedad antes de que se le pague el costo total de reemplazo, su aseguradora paga primero la cantidad menor y luego la diferencia una vez que la propiedad haya sido reparada, reconstruida o reemplazada. Por lo tanto, esa diferencia entre ambas cifras no le corresponde automáticamente. Depende de lo que usted haga a continuación, y es precisamente por eso que la decisión de venta y la decisión sobre el reclamo deben ir de la mano.
En California, tienes margen para resolverlo, más del que la mayoría espera. En caso de siniestro relacionado con un estado de emergencia declarado, generalmente dispones de al menos 36 meses desde el primer pago para cobrar el costo total de reemplazo, con la posibilidad de prórrogas adicionales por causa justificada. Además, tu aseguradora no suele exigirte una prueba de siniestro, es decir, la declaración formal por escrito de tu reclamación, inmediatamente después del siniestro. Confirma las normas vigentes y los plazos exactos con tu perito, ya que la versión aplicable depende de la fecha del siniestro.
Fuente: Departamento de Seguros de California , para obtener información actualizada sobre seguros de propiedad residencial después de un desastre declarado.
Puedes usar ese dinero para comprar en otro lugar.
Hay un aspecto más de su póliza que vale la pena conocer, y es uno que, con mayor frecuencia, descubrimos que los propietarios desconocen.
Tras una pérdida total, la ley de California impone límites claros a cómo una aseguradora puede gestionar la cobertura de actualización del código de construcción y la cobertura de costo de reemplazo si usted decide comprar una vivienda ya construida en otro lugar en lugar de reconstruir en su terreno original. En otras palabras, no está obligado a reconstruir en el mismo terreno para cobrar el valor de su póliza, aunque existen límites y condiciones que dependen de su póliza específica.
Lo que te ofrece esta norma no es dinero extra. Es una opción que muchas familias desconocían, y por eso vender el terreno y comprar una casa terminada en otro lugar puede ser una estrategia viable en lugar de darse por vencido. Tu perito y un abogado inmobiliario pueden explicarte con detalle cómo se aplica esto a tu póliza.
Su prestamista tiene el cheque en su poder y puede que le deba intereses sobre él.
Una cosa es saber lo que te deben; otra muy distinta es conseguirlo, sobre todo si la casa aún tiene una hipoteca.
Su prestamista figura en su póliza, por lo que el pago generalmente se emite a nombre de ambos. Usted lo endosa, el prestamista lo deposita en una cuenta de garantía para siniestros y el dinero se desembolsa gradualmente a medida que un inspector confirma el progreso de las reparaciones. En otras palabras, su prestamista hipotecario controla en gran medida los plazos mientras se realizan las reparaciones. La cuenta les pertenece, por lo que muchos propietarios describen el dinero como existente pero inaccesible, mientras siguen llegando las facturas habituales.
California ha implementado recientemente medidas de protección para el manejo de estas cuentas, incluyendo requisitos sobre los intereses que se pagan sobre los fondos retenidos mientras su propiedad está en reconstrucción o reparación. Es recomendable confirmar los detalles directamente con su administrador de hipotecas y, si algo le parece sospechoso, consultar con un abogado especializado en bienes raíces.
Mientras evalúa sus opciones, hay dos cosas que vale la pena solicitar por escrito. La primera es un estado de cuenta para liquidar la hipoteca, también conocido como cotización, que indica el monto exacto necesario para liquidar el préstamo en una fecha determinada. Solicítelo con ese nombre y tenga en cuenta que una cotización suele tener una validez de unos 30 días, ya que los intereses se acumulan diariamente. La segunda es cómo su administrador de hipotecas gestionaría los fondos que aún se encuentren en la cuenta de garantía si se vende la propiedad. La respuesta varía según el préstamo y el estado de la reclamación, y obtener esta información con anticipación es una de las pocas cosas que usted puede controlar.
Si finalmente decides vender, el producto de la venta se destinará a liquidar tu préstamo como en cualquier otra venta, y los gastos de cierre se descontarán antes de que recibas nada.
La regla del impuesto a la propiedad que solo compensa si vendes
El dinero que ingresa es solo una parte del panorama. También está lo que estarías renunciando, y esta es la parte que más nos gustaría que leyera un miembro de nuestra familia.
Según la Proposición 13, una vivienda en California se grava con un valor establecido al momento de su compra o construcción, ajustado en no más del 2% anual. Esta cifra protegida constituye el valor base, y en el caso de una vivienda en el sur de California que se ha poseído durante mucho tiempo, puede ser muy inferior a su valor real. Tras un incendio, es necesario decidir qué sucede con la propiedad. Se aplican tres normas distintas, y no todas coinciden. Es recomendable confirmar los umbrales exactos y los plazos de presentación de declaraciones con el tasador del condado antes de utilizarlos, ya que pueden variar según el condado y la declaración de desastre.
Mientras la vivienda permanece dañada, el tasador del condado puede reevaluar la propiedad a la baja para reflejar su estado, lo que reduce la factura de impuestos mientras tanto, generalmente dentro de un plazo de presentación que puede extenderse en caso de desastres declarados específicos.
Si reconstruye en el mismo terreno de forma similar, podrá recuperar el valor de su propiedad anterior, independientemente del costo final de la construcción, generalmente dentro de un plazo que también se extiende en caso de desastres declarados. Aquí es donde contradecimos nuestra postura, porque es mejor que lo sepa de nosotros que enterarse después. Esta ayuda para la reconstrucción pertenece al propietario del inmueble cuando sufrió los daños. Si vende antes de que finalice la nueva construcción, el comprador no la recibirá.
Si vende su vivienda, la Proposición 19 podría permitir que un propietario cuya residencia principal haya sufrido daños sustanciales por un incendio forestal u otro desastre declarado transfiera el valor base de esa vivienda a una nueva residencia principal en cualquier lugar de California, siempre que se cumplan ciertas condiciones relacionadas con la magnitud de los daños y el momento de la compra de la vivienda de reemplazo.
Así que la disyuntiva es real. Reconstruir y mantener la base impositiva de ese terreno, o venderlo dañado y transferir la base impositiva a una nueva vivienda. No se pueden obtener ambas cosas, y cuál es la mejor opción, e incluso si usted cumple con los requisitos, depende de cifras y normas que solo el tasador de su condado y un asesor fiscal pueden confirmar para su situación particular.
Recurso: Junta Estatal de Igualación de California , para la guía de ayuda en casos de desastre que cubre propiedades dañadas o destruidas.
"Tal cual" no significa que dejes de divulgar información.
Si la venta parece ser la opción más probable, hay un malentendido que conviene aclarar cuanto antes, porque es el que suele provocar que se frustren los acuerdos en la última semana.
Vender la propiedad "tal cual" significa que no se realizarán reparaciones. Esto no significa que desaparezcan sus obligaciones de divulgación. En California, generalmente se exige a los vendedores que completen una Declaración de Divulgación de Transferencia, y los daños por incendio conocidos suelen tener que divulgarse en ella, incluso los que ya han sido reparados. Sin embargo, los requisitos específicos pueden depender del tipo de propiedad y de cómo se estructure la venta. Esta es una cuestión que debe consultar con un abogado de bienes raíces de California antes de firmar cualquier documento, no algo que deba deducirse de un resumen como este.
Tras un incendio, pueden surgir otros requisitos relacionados con la divulgación de información, cada uno con condiciones específicas que pueden resultar confusas: una Declaración de Divulgación de Peligros Naturales que indique si la propiedad se encuentra en una zona de riesgo de incendio identificada, y, para algunas propiedades en zonas de mayor riesgo, documentación relativa al espacio de seguridad contra incendios y, en el caso de viviendas antiguas, medidas de protección contra incendios. Los requisitos exactos, los plazos y las excepciones varían según la situación, por lo que, en lugar de enumerar aquí detalles que podrían no aplicarse a su propiedad, lo más recomendable es consultar con su agente o abogado cuáles de estos requisitos le corresponden y cuándo.
Vale la pena reunir, sin importar qué: la documentación de su reclamación, los registros de cualquier trabajo de limpieza o reparación realizado hasta el momento y los permisos obtenidos. Es más fácil entregarle al comprador una carpeta bien organizada que responder las mismas preguntas cinco veces.
La transparencia total juega a tu favor. Un comprador que supo del daño desde la primera conversación no tiene nada más que descubrir.
Recurso: CAL FIRE , para obtener información sobre los requisitos de espacio de seguridad y las inspecciones.
Cuatro opciones reales y a quién se ajusta cada una.
Con la reclamación, la cuestión fiscal y sus obligaciones de divulgación sobre la mesa, la decisión comienza a aclararse. Hay cuatro caminos honestos, y preferimos presentarlos todos en lugar de influir en usted.
Reconstruir y permanecer
Esto es adecuado cuando su reclamación cubre la mayor parte del costo de reconstrucción, cuando el terreno en sí es lo importante (las escuelas, los vecinos, la propiedad) y cuando su familia puede soportar un desplazamiento prolongado. Usted conserva la casa y el vecindario, y el tiempo es lo que paga a cambio. En una zona afectada por un incendio, la reconstrucción se mide en años, porque los permisos, los contratistas y los materiales son objeto de competencia entre todos los que perdieron una casa en el mismo incendio. Dos cosas juegan a su favor mientras espera: recupera el valor de su año base y la cobertura adicional de gastos de manutención por una pérdida vinculada a una emergencia declarada a menudo se extiende mucho más allá de un año, a veces con extensiones disponibles cuando los retrasos en la reconstrucción están fuera de su control.
Repara y luego contrata a un agente inmobiliario.
Esta suele ser la opción más adecuada para siniestros parciales y siniestros causados únicamente por humo, donde la reparación está bien definida y financiada. Tiende a generar el precio bruto más elevado.
El tiempo es lo que se intercambia. El período de reparación avanza al ritmo de la liberación de los cheques por siniestros y la disponibilidad de los contratistas, y solo entonces comienza el proceso de publicación, que suele durar de 90 a 120 días en el mercado, más otros 30 a 60 días en depósito. Se aplican comisiones, así como solicitudes de inspección por parte del comprador. Durante todo este tiempo, usted deberá pagar los impuestos sobre la propiedad, el seguro de una vivienda dañada o desocupada, los servicios públicos y cualquier hipoteca.
Enumere la propiedad dañada tal como está con un agente.
Esta opción funciona para vendedores que tienen tiempo y un terreno con valor intrínseco, especialmente después de una pérdida total donde lo que realmente se vende es el terreno. Se accede al mercado abierto sin realizar reparaciones, y a cambio, el grupo de compradores potenciales se reduce a compradores que pagan al contado e inversores que se hacen cargo de las reparaciones, por lo que el tiempo en el mercado se alarga y cualquier oferta financiada conlleva el riesgo de que la propiedad fracase, como ya hemos mencionado.
Vender tal cual está directamente a un comprador local con licencia.
Esto es ideal cuando su familia reside fuera del estado, cuando el reclamo está resuelto o a punto de resolverse, cuando los gastos de mantenimiento de una casa vacía se acumulan o cuando reconstruir simplemente no es viable para su familia. No hay reparaciones, ni preparación de la propiedad, ni visitas, y no cobramos comisión.
Una vez que un miembro de nuestro equipo visite la propiedad, normalmente recibirá una oferta en efectivo sin compromiso el mismo día o al día siguiente. El cierre puede concretarse entre 7 y 14 días después del acuerdo, y si prefiere más tiempo, la fecha se ajusta a sus necesidades. La oferta es inferior al precio que alcanzaría una vivienda completamente reparada en el mercado libre, ya que el comprador se hace cargo de las reparaciones, los permisos y el riesgo.
Lo que realmente decide es tu red.
Diremos claramente cuál de estas opciones nos perjudica, porque a veces sucede. La reconstrucción suele ser la mejor opción cuando la reclamación es generosa en relación con el costo de reconstrucción, la familia puede esperar y el valor base del terreno es inusualmente bajo. La reparación y venta suele ser la mejor opción en casos de siniestros causados únicamente por humo, donde la reparación está delimitada y no se paga por dos viviendas mientras se lleva a cabo. Además, en muchos vecindarios del sur de California, el terreno en sí mismo representa gran parte del valor, lo que cambia las cuentas nuevamente. Ninguna de estas situaciones es rara. Si la suya es una de ellas, se lo haremos saber.
Entre las dos opciones que culminan en una venta, lo que determina el resultado final es el precio neto, no el precio anunciado. Muchos vendedores descubren que la diferencia final es menor de lo que habían previsto una vez que se tienen en cuenta con honestidad las reparaciones, las comisiones, los meses de gastos de mantenimiento de una vivienda desocupada y el riesgo de que fracase una oferta financiada. La recuperación total es la suma de la reclamación y la venta, por lo que ambas decisiones deben tomarse conjuntamente.
Los propietarios de viviendas cuentan con nuevas protecciones contra ofertas no solicitadas.
Antes de describir cómo funciona una venta con nosotros, hay algo que conviene saber sobre cómo las empresas como la nuestra pueden contactar con los propietarios de viviendas después de un incendio.
Tras los incendios de enero de 2025, los propietarios de viviendas en algunas zonas de Los Ángeles y el condado de Ventura denunciaron una oleada de ofertas de compra no solicitadas, algunas muy por debajo del valor de la propiedad antes del incendio. Desde entonces, California ha implementado restricciones que limitan este tipo de acercamientos no solicitados a los propietarios afectados por los incendios en ciertas áreas, con consecuencias reales para los compradores que no las cumplan.
Si alguien lo contactó inesperadamente para comprar su propiedad dañada por un incendio, conviene comentárselo a un abogado de bienes raíces de California, tanto para determinar si la comunicación fue legal como para saber si, en caso de haber firmado algún documento, existen opciones para anularlo. El Departamento de Bienes Raíces de California también es un recurso útil si desea denunciar un contacto no solicitado que le parezca sospechoso.
Seller's Advantage solo habla con los propietarios que se ponen en contacto con nosotros primero. Esa es toda nuestra política.
Recurso: Departamento de Bienes Raíces de California , para obtener alertas al consumidor sobre ofertas no solicitadas después de incendios forestales.
Cómo funciona una venta en beneficio del vendedor
Si la venta directa resulta ser la opción adecuada para su situación, así es como se ve desde su perspectiva.
La primera llamada. Te comunicas con nosotros y hablamos sobre la situación: si la pérdida fue total o parcial, en qué estado se encuentra tu reclamación, si tu familia se ha visto afectada y cuál es el cronograma que debes seguir. Sin presiones ni compromiso.
Alguien vendrá a inspeccionar la propiedad. Un miembro de nuestro equipo local la verá en persona, o por videollamada si le resulta más cómodo, generalmente en un par de días. No necesita vaciar ni arreglar nada con antelación.
Una oferta. Tras visitar la vivienda, es posible que reciba una oferta en efectivo sin compromiso en 24 horas. La elaboramos en función del estado actual de la propiedad, el terreno y la situación del mercado del sur de California, y no hay condiciones suspensivas, es decir, condiciones que la venta deba cumplir antes de su cierre, como las que se encuentran en un préstamo hipotecario tradicional.
Su fecha de cierre. Usted elige la fecha. Puede ser dentro de 7 a 14 días, o podemos extenderla todo lo que necesite. No lo presionaremos para que abandone su hogar, y si su reclamo aún está abierto, el plazo puede esperar.
Un adelanto de efectivo, si la situación lo requiere. En una compra al contado, se pueden liberar hasta $20,000 de sus ganancias antes del cierre para ayudarle a comenzar una nueva etapa. Este monto se deduce de lo que ya debe al momento del cierre, por lo que no hay préstamo ni comisión.
Cierre mediante depósito en garantía. El depósito en garantía implica que un tercero neutral, una empresa sin intereses en ninguna de las partes, retiene el dinero y la documentación hasta el día del cierre. Los fondos del comprador se depositan primero en la cuenta de depósito en garantía. Su préstamo, cualquier gravamen (es decir, reclamaciones legales registradas contra la propiedad) y los impuestos prediales impagos se liquidan, y el resto se le transfiere a usted. Usted no realiza ninguna transferencia bancaria en ningún momento.
Nuestro equipo le acompañará durante todo el proceso y le explicará la documentación en un lenguaje sencillo.
Es importante aclarar un punto clave, dado que este artículo abarca muchos aspectos del mundo de los seguros. Somos una correduría autorizada y un comprador directo, no una compañía de seguros, un perito ni un ajustador público. No gestionamos reclamaciones ni nos interesa la suya. Esas conversaciones deben ser con sus propios profesionales de seguros.
Preguntas que nos hacen después de un incendio
¿Me quedo con el dinero del seguro si vendo la casa?
Los pagos que ya se le han realizado generalmente le pertenecen. Lo primero que debe resolverse es el dinero que se encuentra en la cuenta de garantía de su prestamista y el saldo pendiente al momento del cierre, ya que ambos dependen de su préstamo y del estado de su reclamación. Solicite por escrito a su ajustador y a su administrador de préstamos antes de firmar cualquier documento y guarde copias de la documentación que le envíen.
¿Puedo vender antes de que se resuelva mi reclamación?
A menudo, sí. También influye en el monto final de la indemnización, ya que la diferencia entre ambas cifras puede depender de si la propiedad se repara, se reconstruye o se reemplaza. Es mejor analizar ambas decisiones simultáneamente, en lugar de una por separado.
¿Qué ocurre si la casa ha sido declarada inhabitable?
Una etiqueta roja es un aviso del departamento de construcción local que indica que la estructura no es segura para ser habitada. No impide la venta, pero sí reduce el número de compradores potenciales a personas que pagan en efectivo, por las razones de financiación mencionadas anteriormente.
¿Tendré que pagar impuestos sobre la indemnización del seguro?
A veces. Cuando un pago excede el valor contable de la propiedad, puede generarse una ganancia declarable, y existen normas que permiten aplazar dicha ganancia al reemplazar la propiedad. Para una vivienda principal ubicada en una zona declarada zona de desastre federal, el período de reemplazo suele ser más prolongado de lo habitual. Un asesor fiscal puede confirmar las normas vigentes para su caso.
¿Puedo mantener el seguro de la casa mientras decido?
Tras la declaración del estado de emergencia, una aseguradora generalmente no puede cancelar ni negarse a renovar una póliza de seguro de vivienda durante un período determinado para una propiedad ubicada en la zona afectada o cerca de ella, basándose únicamente en el hecho de que allí se haya producido un incendio forestal. Si usted se encuentra desplazado, la cobertura de gastos de manutención adicionales puede ayudarle con el alojamiento temporal, así que guarde sus recibos. Su agente o el Departamento de Seguros pueden confirmar cómo se aplica todo esto a su póliza.
Heredamos la casa y luego se incendió. ¿En qué situación nos encontramos?
Dos procesos superpuestos, cada uno con su propio cronograma. Nuestra guía para vender una casa heredada en California abarca los trámites sucesorios y las cuestiones legales, y todo lo anterior sigue siendo aplicable al caso del incendio.
¿Qué tan rápido puedes cerrar?
Entre 7 y 14 días antes, aunque la fecha la decides tú.
Recursos Útiles
A continuación, te presentamos algunas fuentes oficiales que conviene guardar como referencia mientras trabajas en esto, en lugar de basarte únicamente en esta guía para cualquier asunto urgente o específico de tu situación.
- Departamento de Seguros de CaliforniaPara obtener avisos actualizados y orientación al consumidor sobre seguros de propiedad residencial después de un desastre declarado
- Junta de Ecualización del Estado de California, para la guía de ayuda en casos de desastre sobre la reevaluación del impuesto predial para propiedades dañadas o destruidas
- Departamento de Bienes Raíces de California, para alertas al consumidor, incluyendo orientación sobre ofertas no solicitadas después de incendios forestales
- FUEGO CAL, para requisitos de espacio defendible e información de inspección
- IRSpara conversiones involuntarias y desgravación fiscal para las víctimas de desastres
- Consumer Financial Protection Bureaupara obtener orientación sobre la administración de hipotecas y cuentas de cheques por pérdidas de seguros
- La oficina del tasador de su condado, para las solicitudes de reevaluación de impuestos a la propiedad y los plazos vigentes específicos de su condado.
No tienes que apresurarte.
Si está pensando en vender su casa después de un incendio, estamos aquí para ayudarle a analizar la situación.
Hay más tiempo del que parece. En caso de siniestro relacionado con una emergencia declarada, generalmente dispone de más de dos años para recuperar el costo total de reposición, y el programa de ayuda por calamidad de su condado tiene su propio plazo para presentar la reclamación. Por lo tanto, obtenga respuesta a su reclamación y haga los cálculos antes de tomar cualquier decisión.
Cuando esté listo para comparar la venta directa con la reconstrucción o la puesta en venta, analizaremos las tres opciones con usted. Y si alguna de las otras le resultara más ventajosa, se lo haremos saber.
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

