

Alguien te nombró administrador y ahora tienes una casa que gestionar. La mayoría de las personas en tu situación nunca han hecho esto antes y no tuvieron la oportunidad de elegir el puesto.
Un fideicomiso existe precisamente para simplificar este proceso, evitando que nadie tenga que acudir a los tribunales. Vender una casa a través de un fideicomiso en California generalmente significa evitar por completo el proceso sucesorio, que probablemente sea la razón por la que sus padres o familiares lo constituyeron. Sin embargo, evitar los tribunales no significa que se puedan ignorar las reglas. Su autoridad tiene límites claros, y sobrepasarlos es donde los fideicomisarios suelen tener problemas.
Recuerde que esto no constituye asesoramiento legal ni fiscal, sino información general para ayudarle a comprender los conceptos básicos. Cada fideicomiso es diferente, y esas diferencias son cruciales en este caso. Antes de firmar cualquier documento o tomar decisiones, es recomendable que un abogado especializado en fideicomisos de California revise sus documentos específicos.
Comencemos con algunos términos clave, ya que estos roles pueden volverse confusos rápidamente. Si la propiedad que está gestionando le fue legada directamente a usted o a otro heredero, en lugar de estar en fideicomiso, nuestra guía para vender una casa heredada en California cubre ese aspecto, el proceso sucesorio, la base imponible ajustada y demás.
Quién es quién en un fideicomiso
Constantemente surgen cuatro roles, y la gente usa las palabras de forma imprecisa, lo que genera confusión.
El fideicomitente , también llamado otorgante o fideicomitente, es la persona que creó el fideicomiso y depositó bienes en él. El fiduciario administra los bienes del fideicomiso. Mientras el fideicomitente esté vivo y en buen estado de salud, generalmente es la misma persona. El fiduciario sucesor asume el cargo cuando el fiduciario original fallece o ya no puede ejercerlo, que probablemente sea la razón por la que usted se encuentra aquí. Los beneficiarios son las personas con derecho a recibir del fideicomiso.
Cuando el fideicomitente fallece, un fideicomiso revocable se vuelve irrevocable, lo que significa que nadie puede modificar sus términos. Dichos términos constituyen ahora su reglamento, y leerlos es la primera tarea importante que debe realizar.
De dónde proviene tu autoridad
Su autoridad como fideicomisario proviene de dos fuentes principales.
Primero, el documento del fideicomiso. Este es su guía. Puede otorgarle amplios poderes para vender la casa, o bien establecer límites, como requerir el consentimiento del beneficiario o especificar que cierta propiedad pase directamente a una persona designada en lugar de venderse. Este último punto es crucial. Si la casa es un regalo específico para alguien, generalmente no puede venderla solo porque parezca más fácil.
En segundo lugar, la ley de California completa la información faltante. Si el fideicomiso no especifica mucho, interviene el artículo 16226 del Código de Sucesiones , que otorga a los fideicomisarios la facultad de comprar o vender bienes, ya sea al contado o a crédito, pública o privadamente. La mayoría de los fideicomisos otorgan esta facultad claramente y, a menudo, también remiten a la ley.
La clave está en leer detenidamente el fideicomiso antes de hacer suposiciones. Si algo no queda claro o resulta confuso, es precisamente entonces cuando conviene consultar con un abogado. Resolver las dudas ahora es mucho menos estresante que lidiar con desacuerdos más adelante.
Una obligación precede a todo lo demás.
El aviso que debes dar antes que nada
Este es un paso que muchos fideicomisarios pasan por alto, y omitirlo puede acarrear algunos de los problemas más costosos y estresantes.
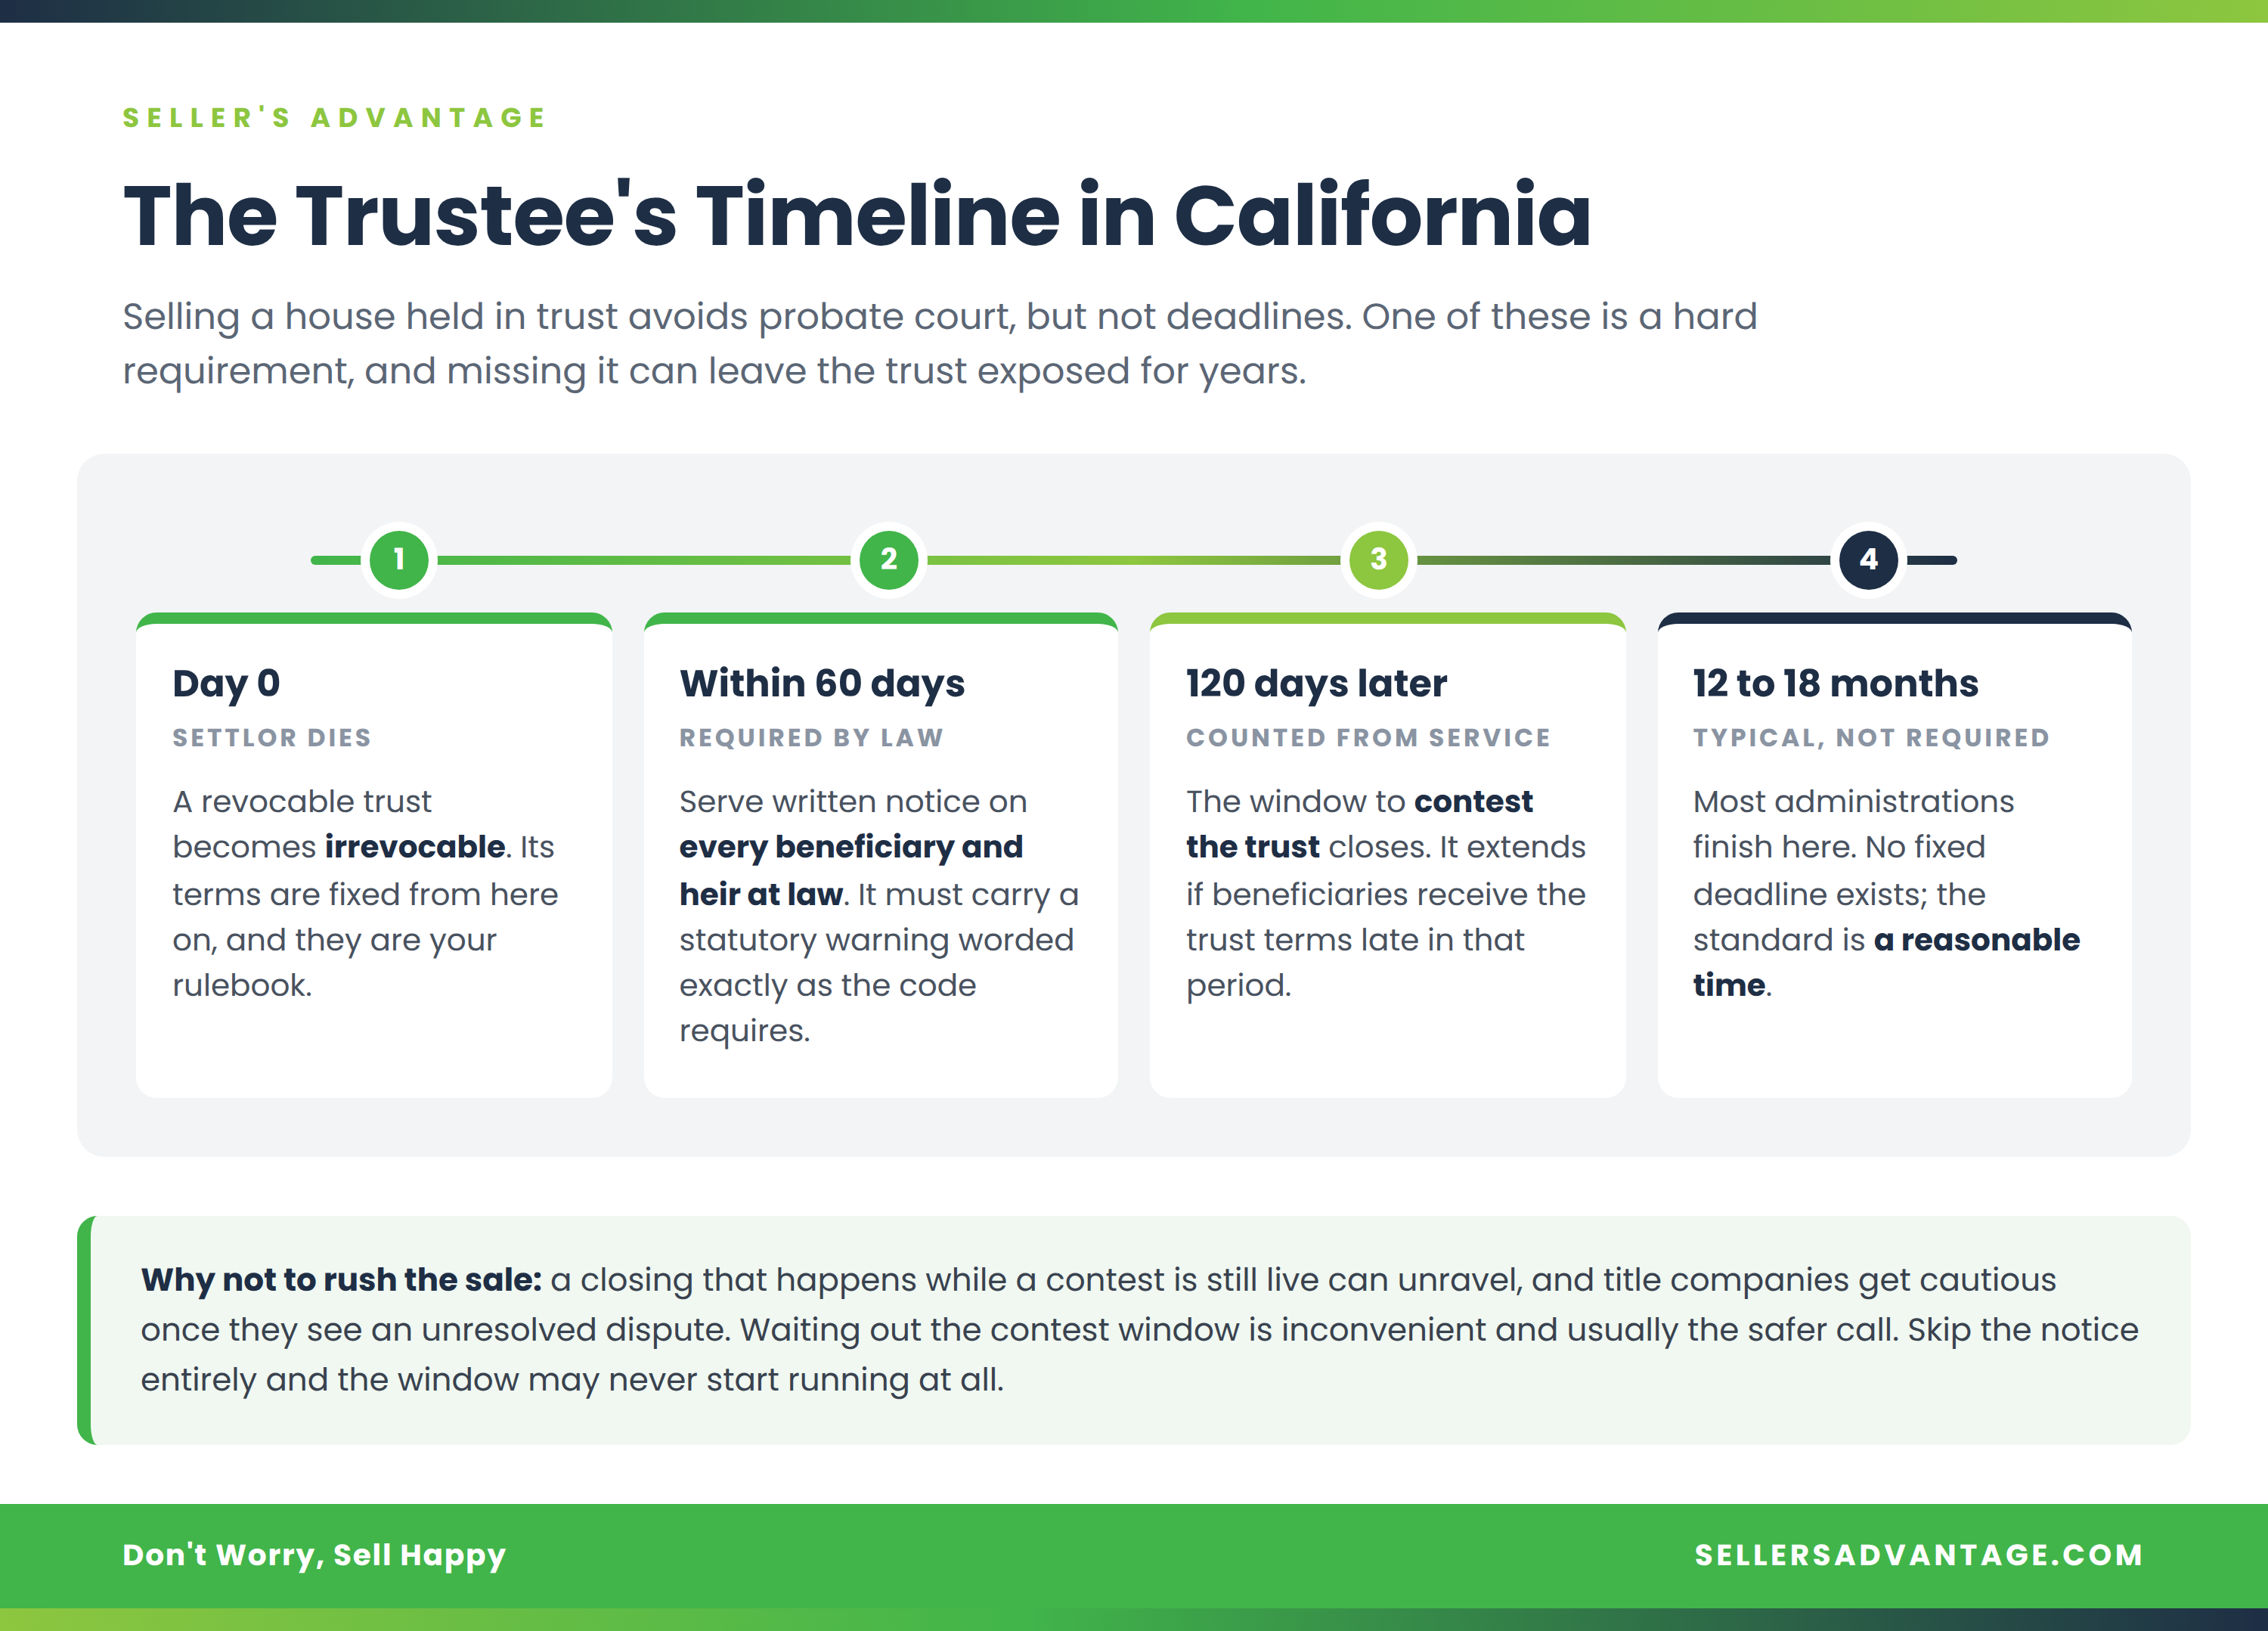
Cuando un fideicomiso revocable se vuelve irrevocable debido al fallecimiento del fideicomitente, el artículo 16061.7 del Código de Sucesiones exige que se envíe una notificación por escrito a cada beneficiario y heredero legal dentro de los 60 días siguientes. La notificación debe identificar claramente al fideicomitente y la fecha de creación del fideicomiso, incluir su nombre e información de contacto como fiduciario, indicar dónde se administra el fideicomiso e informar a los beneficiarios que pueden solicitar una copia completa del mismo.
El aviso también debe incluir una advertencia específica en negrita, redactada exactamente como lo exige la ley, palabra por palabra, sin parafrasear. No se trata de una cuestión de estilo; la redacción exacta es lo que realmente activa el plazo legal que se describe a continuación.
Al notificar la fideicomiso, comienza un plazo durante el cual se puede impugnar. Según la sección 16061.8 del Código de Sucesiones , dicho plazo es de 120 días a partir de la notificación, o de 60 días a partir de la recepción de los términos completos del fideicomiso, si esto ocurre dentro de los 120 días, lo que suceda más tarde. Hasta que finalice este plazo, se puede presentar una impugnación.
Si la notificación nunca se realiza, el plazo de prescripción de 120 días nunca comienza a correr. Esto no significa que no haya presión de tiempo, los tribunales cuentan con otras herramientas para reclamaciones realmente extemporáneas, y un fideicomisario que no notifique enfrenta una responsabilidad independiente por la demora, pero sí significa que la exposición a la impugnación del fideicomiso en sí puede permanecer abierta mucho más tiempo del que los fideicomisarios esperan.
Por eso, lo mejor suele ser no precipitarse. Cerrar una venta mientras un litigio está pendiente puede causar muchos problemas y poner nerviosas a las compañías de títulos de propiedad. Esperar los 120 días puede resultar inconveniente, pero a menudo es la opción más segura.
Una vez enviado, el momento oportuno depende de ti; deberás gestionarlo cuidadosamente.
¿Cuánto tiempo tienes realmente?
En California no se establece un plazo fijo para vender una propiedad o liquidar un fideicomiso. La ley exige que se actúe dentro de un plazo razonable, que es un estándar más que una fecha límite.
En la práctica, la mayoría de las administraciones fiduciarias rutinarias finalizan entre 12 y 18 meses después del fallecimiento del fideicomitente. Las complicaciones pueden prolongar este plazo, y con razón. Una propiedad en mal estado, beneficiarios que no se ponen de acuerdo sobre el precio o cuestiones fiscales pueden justificar una extensión del plazo sin que ello suponga ningún incumplimiento. Para obtener más información sobre cómo la Proposición 19 afecta a una mudanza de este tipo , consulte nuestro artículo sobre la reducción de tamaño de la vivienda.
Lo que realmente genera problemas es el silencio. Los beneficiarios que no obtienen respuestas pueden solicitar al tribunal, conforme al artículo 17200 del Código de Sucesiones, que se tomen medidas o se rindan cuentas. Los fideicomisarios que mantienen informadas a las personas, incluso sobre las demoras, rara vez terminan en esa situación. Los fideicomisarios que dejan de responder a las llamadas sí suelen hacerlo.
También tienes la obligación de mantener a los beneficiarios razonablemente informados sobre el progreso del proceso, por lo que esas actualizaciones no son solo una cuestión de cortesía. Son parte de tu trabajo.
Una vez que se definen los plazos, la venta en sí suele ser más sencilla de lo que la mayoría de los fideicomisarios esperan.
Cómo se desarrolla una venta fiduciaria, de principio a fin.
La venta de un fideicomiso se parece mucho a una venta ordinaria, con algunos documentos adicionales que demuestran que usted está autorizado a firmar.
Confirme que la propiedad se encuentra realmente en el fideicomiso. Verifique la escritura registrada. Si la propiedad que el fideicomitente pretendía incluir en el fideicomiso nunca se transfirió a su titularidad, no se considera propiedad fideicomitida, y su inclusión podría requerir una solicitud judicial. Este asunto suele tomar a las familias por sorpresa.
Registre una declaración jurada de defunción del fideicomisario. Debe registrarla en el registro del condado junto con un certificado de defunción certificado, y esto demostrará la cadena de autoridad que va desde el fideicomisario fallecido hasta usted.
Prepare una certificación de fideicomiso. Según la sección 18100.5 del Código de Sucesiones , puede entregar al comprador y a los agentes de cierre una breve declaración firmada que confirme la existencia del fideicomiso, quiénes son los fideicomisarios y qué facultades ostenta, en lugar de entregar el documento completo. La certificación no requiere incluir las disposiciones sobre la distribución de bienes, es decir, quién recibe qué y cuánto, de modo que el comprador y la entidad fiduciaria obtienen toda la información necesaria para cerrar la transacción con confianza, y los asuntos privados de sus beneficiarios se mantienen confidenciales.
Establezca el valor. Obtenga una tasación o un análisis comparativo de mercado, es decir, una valoración basada en ventas recientes de propiedades similares en la zona. Vender sin un valor documentado es una de las maneras más fáciles de recibir una queja, ya que no tendría pruebas de que el precio fuera razonable.
Comercialice la vivienda y acepte una oferta. No se requiere una audiencia de confirmación judicial para la venta mediante fideicomiso, y no existe el proceso de sobreoferta que puede darse en un proceso sucesorio. Esa es la principal ventaja de rapidez que ofrece un fideicomiso.
Cierre mediante depósito en garantía. Una vez aceptada la oferta, los fondos del comprador se envían a una compañía de depósito en garantía independiente, en lugar de directamente a usted. Desde allí, la hipoteca, cualquier gravamen registrado (es decir, reclamaciones legales contra la propiedad) y los impuestos prediales atrasados se pagan automáticamente con esos fondos, y solo el remanente se entrega al fideicomiso. En ningún momento el dinero pasa por sus manos ni por una cuenta personal.
Administre correctamente las ganancias. El dinero de la venta pertenece al fideicomiso, no a usted, y se deposita en una cuenta fiduciaria. La distribución a los beneficiarios se rige por los términos del fideicomiso, una vez saldadas las deudas, los impuestos y los gastos administrativos. Nunca utilice una cuenta personal para transferir las ganancias de la venta, ni siquiera brevemente, ni siquiera con las mejores intenciones.
Seguir la secuencia te protege tanto a ti como a los demás.
Dónde los fideicomisarios se meten en problemas
La mayoría de los problemas de los fideicomisarios se remontan a un puñado de decisiones que podrían haberse evitado.
Venderse a uno mismo, a un familiar o a una empresa en la que se tenga participación genera un conflicto que los beneficiarios pueden impugnar, incluso cuando el precio fue justo. Vender sin un valor documentado impide demostrar que el precio era razonable. Distribuir las ganancias antes de saldar deudas e impuestos puede generar responsabilidades personales. Además, mezclar fondos fiduciarios con los propios es difícil de explicar posteriormente, por muy breve que haya sido la transacción.
Nada de esto significa que el trabajo sea peligroso. Significa que el trabajo valora la documentación. Lleva un registro de lo que hiciste y por qué, y la mayoría de los conflictos se resuelven antes de empezar.
En casi todas estas conversaciones surgen algunas preguntas.
Preguntas que hacen los fideicomisarios
¿Puede un fideicomisario vender una propiedad sin la aprobación del beneficiario?
Por lo general, sí, siempre y cuando el fideicomiso autorice la venta y la propiedad no sea una donación específica a un beneficiario designado. Sin embargo, la aprobación no es lo mismo que la notificación. Aún se debe notificar a los beneficiarios con 60 días de anticipación y mantenerlos informados sobre el progreso de la administración.
¿Cuánto tiempo tiene un administrador fiduciario para vender una casa en California?
No existe un plazo legal establecido. La obligación es administrar el fideicomiso en un plazo razonable, y la mayoría se completan en aproximadamente un año y medio. Las complicaciones pueden extender este plazo legítimamente, siempre y cuando se mantenga informados a los beneficiarios.
¿La venta de un fideicomiso se tramita a través de un tribunal testamentario?
Normalmente no. Ese es precisamente el objetivo del fideicomiso. Una venta podría llegar a los tribunales si el texto del fideicomiso es ambiguo, si la propiedad nunca se transfirió correctamente o si un beneficiario presenta una petición.
¿Qué sucede con el producto de la venta de una casa en fideicomiso?
Estos fondos se depositan en el fideicomiso, no se transfieren a usted personalmente. Primero se deducen las deudas, los gravámenes, los impuestos y los gastos administrativos, y lo que queda se distribuye a los beneficiarios según los términos del fideicomiso.
¿Puedo vender antes de que finalice el período del concurso de 120 días?
Legalmente, a menudo es posible. Sin embargo, si conviene hacerlo es otra cuestión, y vale la pena consultar con un abogado, ya que una venta que se cierra durante una disputa en curso puede generar problemas para todos los involucrados, incluido el comprador.
¿Deben firmar todos los cotutores?
Depende del fideicomiso. Algunos requieren que todos los fideicomisarios firmen, otros permiten que cualquiera actúe individualmente. La certificación del fideicomiso especifica cuál se aplica, así que verifique antes de prometerle algo a un comprador.
No tienes que revisar todo esto tú solo.
Hable de ello con alguien de la zona.
Ser fideicomisario es una gran responsabilidad que recae sobre quienes atraviesan una pérdida. Hemos colaborado con numerosos fideicomisarios y sus abogados a lo largo de los años, y estamos aquí para analizar el valor de la propiedad y sus opciones, incluyendo la posibilidad de ponerla a la venta si eso beneficia al fideicomiso.
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

