
El seguro de hogar en California se ha vuelto más difícil de conseguir para casi todos. Las primas suben, las aseguradoras se retiran de vecindarios donde operaban desde hace décadas y muchos propietarios están recibiendo correo que nunca esperaron.
Si te encuentras en esa situación, no dice nada sobre el estado de tu casa. Las aseguradoras están ajustando los precios según el código postal, no según el propietario. Las estribaciones del condado de Los Ángeles, los cañones del condado de Orange y las zonas rurales de Riverside y San Bernardino están recibiendo versiones de la misma carta.
Somos Seller's Advantage. Somos una empresa familiar del sur de California y también compramos casas directamente a los propietarios. El tema del seguro surge cada vez con más frecuencia en estas conversaciones, y suele plantearse la misma pregunta: ¿esto significa que tengo que vender? No necesariamente. Vender es una solución a un problema de seguro, pero rara vez es la primera opción recomendable.
Tu compañía de seguros te debe 75 días.
Esa carta suele llegar como una cuenta atrás. Implica más tiempo del que aparenta. Lo primero que hay que averiguar es qué tipo de carta te llegó, porque a dos cosas diferentes se les llama igual.
La no renovación significa que la aseguradora no continuará con su póliza una vez finalizado su plazo actual. Según la sección 678 del Código de Seguros de California , la compañía debe entregar o enviar por correo una notificación por escrito al menos 75 días antes del vencimiento de la póliza, indicando el motivo específico. Si no se entrega la notificación dentro de ese plazo, su póliza actual permanecerá vigente durante 75 días a partir de la fecha de envío. La notificación también debe incluir un enlace al Buscador de Seguros de Hogar del Departamento de Seguros, una herramienta para encontrar compañías que aún operan en su área.
La cancelación se produce a mitad de contrato y se limita a motivos específicos, como la falta de pago. Si en tu carta se indica que no se renovará, tienes margen de maniobra. Aprovéchalo al máximo.
Hay otra protección que vale la pena revisar, y muchos propietarios nunca se enteran de ella. Cuando el Gobernador declara una emergencia por incendios forestales, la sección 675.1 del Código de Seguros prohíbe a las aseguradoras cancelar o no renovar las pólizas residenciales en los códigos postales afectados durante un año a partir de la fecha de la declaración. El Departamento publica los códigos postales cubiertos para cada incendio. Hay tres cosas que se pasan por alto. La protección llega a los códigos postales adyacentes al perímetro, no solo dentro de él. Los boletines pueden cubrir cancelaciones emitidas hasta 90 días antes de la declaración. Y una pérdida total genera hasta 24 meses en lugar de 12.
¿Por qué California modificó el precio de su código postal?
Los incendios forestales que asolaron el condado de Los Ángeles en enero de 2025 cambiaron las reglas del juego para todas las compañías de telecomunicaciones del sur de California, y sus efectos aún se están dejando sentir en el mercado.
El Plan FAIR de California es la aseguradora de último recurso del estado, un fondo financiado por las aseguradoras autorizadas que operan en la región. Ofrece cobertura básica contra incendios a los propietarios que no encuentran una póliza en el mercado abierto y fue creado como una solución temporal. Sin embargo, no ha cumplido con las expectativas. El número de pólizas prácticamente se duplicó, ya que las aseguradoras rechazaron tanto nuevos negocios como renovaciones.
Ese crecimiento tiene un costo. El Departamento de Seguros aprobó un aumento promedio del 29.1% en las tarifas de vivienda del Plan FAIR para pólizas nuevas y renovaciones a partir del 15 de octubre de 2026, concentrado en la parte de la prima correspondiente a incendios forestales. Las propiedades con un riesgo significativo de incendio forestal se situarán muy por encima de ese promedio. Algunos asegurados con menor riesgo incluso verán una disminución.
Información importante: El crecimiento del Plan FAIR finalmente se está desacelerando. Los nuevos negocios cayeron drásticamente a principios de 2026. La Estrategia de Seguros Sostenibles del Departamento permite a las aseguradoras fijar el precio del riesgo de incendios forestales utilizando modelos prospectivos y trasladar los costos de reaseguro. A cambio, deben suscribir un porcentaje fijo de sus negocios dentro de los códigos postales que el Departamento identifica como zonas con acceso limitado a seguros. A corto plazo, primas más altas en áreas expuestas a incendios. A largo plazo, más compañías volverán al mercado para su dirección.
Por eso, el primer paso no es vender, sino comprar.
Cuatro pasos a seguir antes de pensar en vender
Busque un corredor independiente, es decir, uno que trabaje con varias aseguradoras en lugar de una sola. Las aseguradoras que dejaron de operar en su área hace dos años están solicitando volver, y la disponibilidad cambia cada trimestre. Pregunte quién ofrece cotizaciones para su código postal este mes.
Consulte la lista de moratorias. Si su propiedad se encuentra dentro o junto al perímetro de un incendio reciente, es posible que la protección de un año ya le cubra.
Documente el trabajo que ya ha realizado. Las aseguradoras que calculan el riesgo de incendios forestales deben aplicar descuentos a las medidas de mitigación que cumplen con los requisitos del programa estatal " Más seguros contra incendios forestales" : despejar los cinco pies más cercanos a la estructura, instalar rejillas de ventilación resistentes a las brasas y utilizar techos resistentes al fuego. Su aseguradora también debe proporcionarle la puntuación de riesgo de incendio forestal de su propiedad y explicarle cómo reducirla. Las fotos y los recibos convierten el trabajo realizado en una factura más baja.
Considere el Plan FAIR como un puente. Su póliza de vivienda solo cubre los riesgos básicos de incendio. La mayoría de los propietarios añaden una póliza de Diferencia de Condiciones , un suplemento que cubre las deficiencias en responsabilidad civil, robo y daños por agua que el Plan FAIR no cubre.
Si has probado las cuatro opciones y el número aún no se ajusta a tu vida, esa es información real. No es un fracaso por tu parte.
Salir sin cobertura cuesta más que tener cobertura.
Algunos propietarios, sin darse cuenta, dejan que la póliza caduque. Esa opción es peor de lo que parece.
Si su vivienda tiene una hipoteca, el préstamo requiere un seguro contra riesgos. Cuando el suyo vence, la entidad administradora puede comprar una póliza y cobrárselo. Se trata de un seguro obligatorio . Generalmente, protege los intereses del prestamista en lugar de los suyos, y puede costar aproximadamente el doble de lo que pagaría por una póliza que usted mismo buscara. La entidad administradora debe avisarle con al menos 45 días de antelación antes de realizar el cobro, y luego enviarle un recordatorio con al menos 15 días de anticipación. Aproveche ese plazo.
Por lo tanto, la elección rara vez es entre una póliza cara y nada. Se trata de elegir entre una póliza cara y otra aún más cara que ofrece menos cobertura, con la posibilidad de una pérdida total sin seguro en ambos casos.
Una vez que le has puesto precio de forma honesta, vender deja de ser una decisión emocional y se convierte en una decisión matemática.
Cuando vender se convierte en la respuesta razonable
No existe un único factor determinante. El patrón más común es una brecha que no se cierra. La prima ha superado la capacidad de pago de los ingresos familiares, y las medidas para reducirla cuestan más de lo que se puede invertir.
Una vivienda con reparaciones pendientes que un asegurador considere problemáticas puede quedar estancada, clasificada como de alto riesgo precisamente porque las reparaciones que reducirían dicho riesgo no están contempladas en el presupuesto. Si la propiedad presenta daños por incendio forestal, es fundamental definir cómo se gestionará cualquier reclamación en curso antes de iniciar la venta.
Cualquiera de esas opciones puede hacer que la venta sea un proceso más tranquilo. Lo que sorprende a la mayoría de los propietarios es lo que sucede después.
El problema que trae consigo un comprador financiado
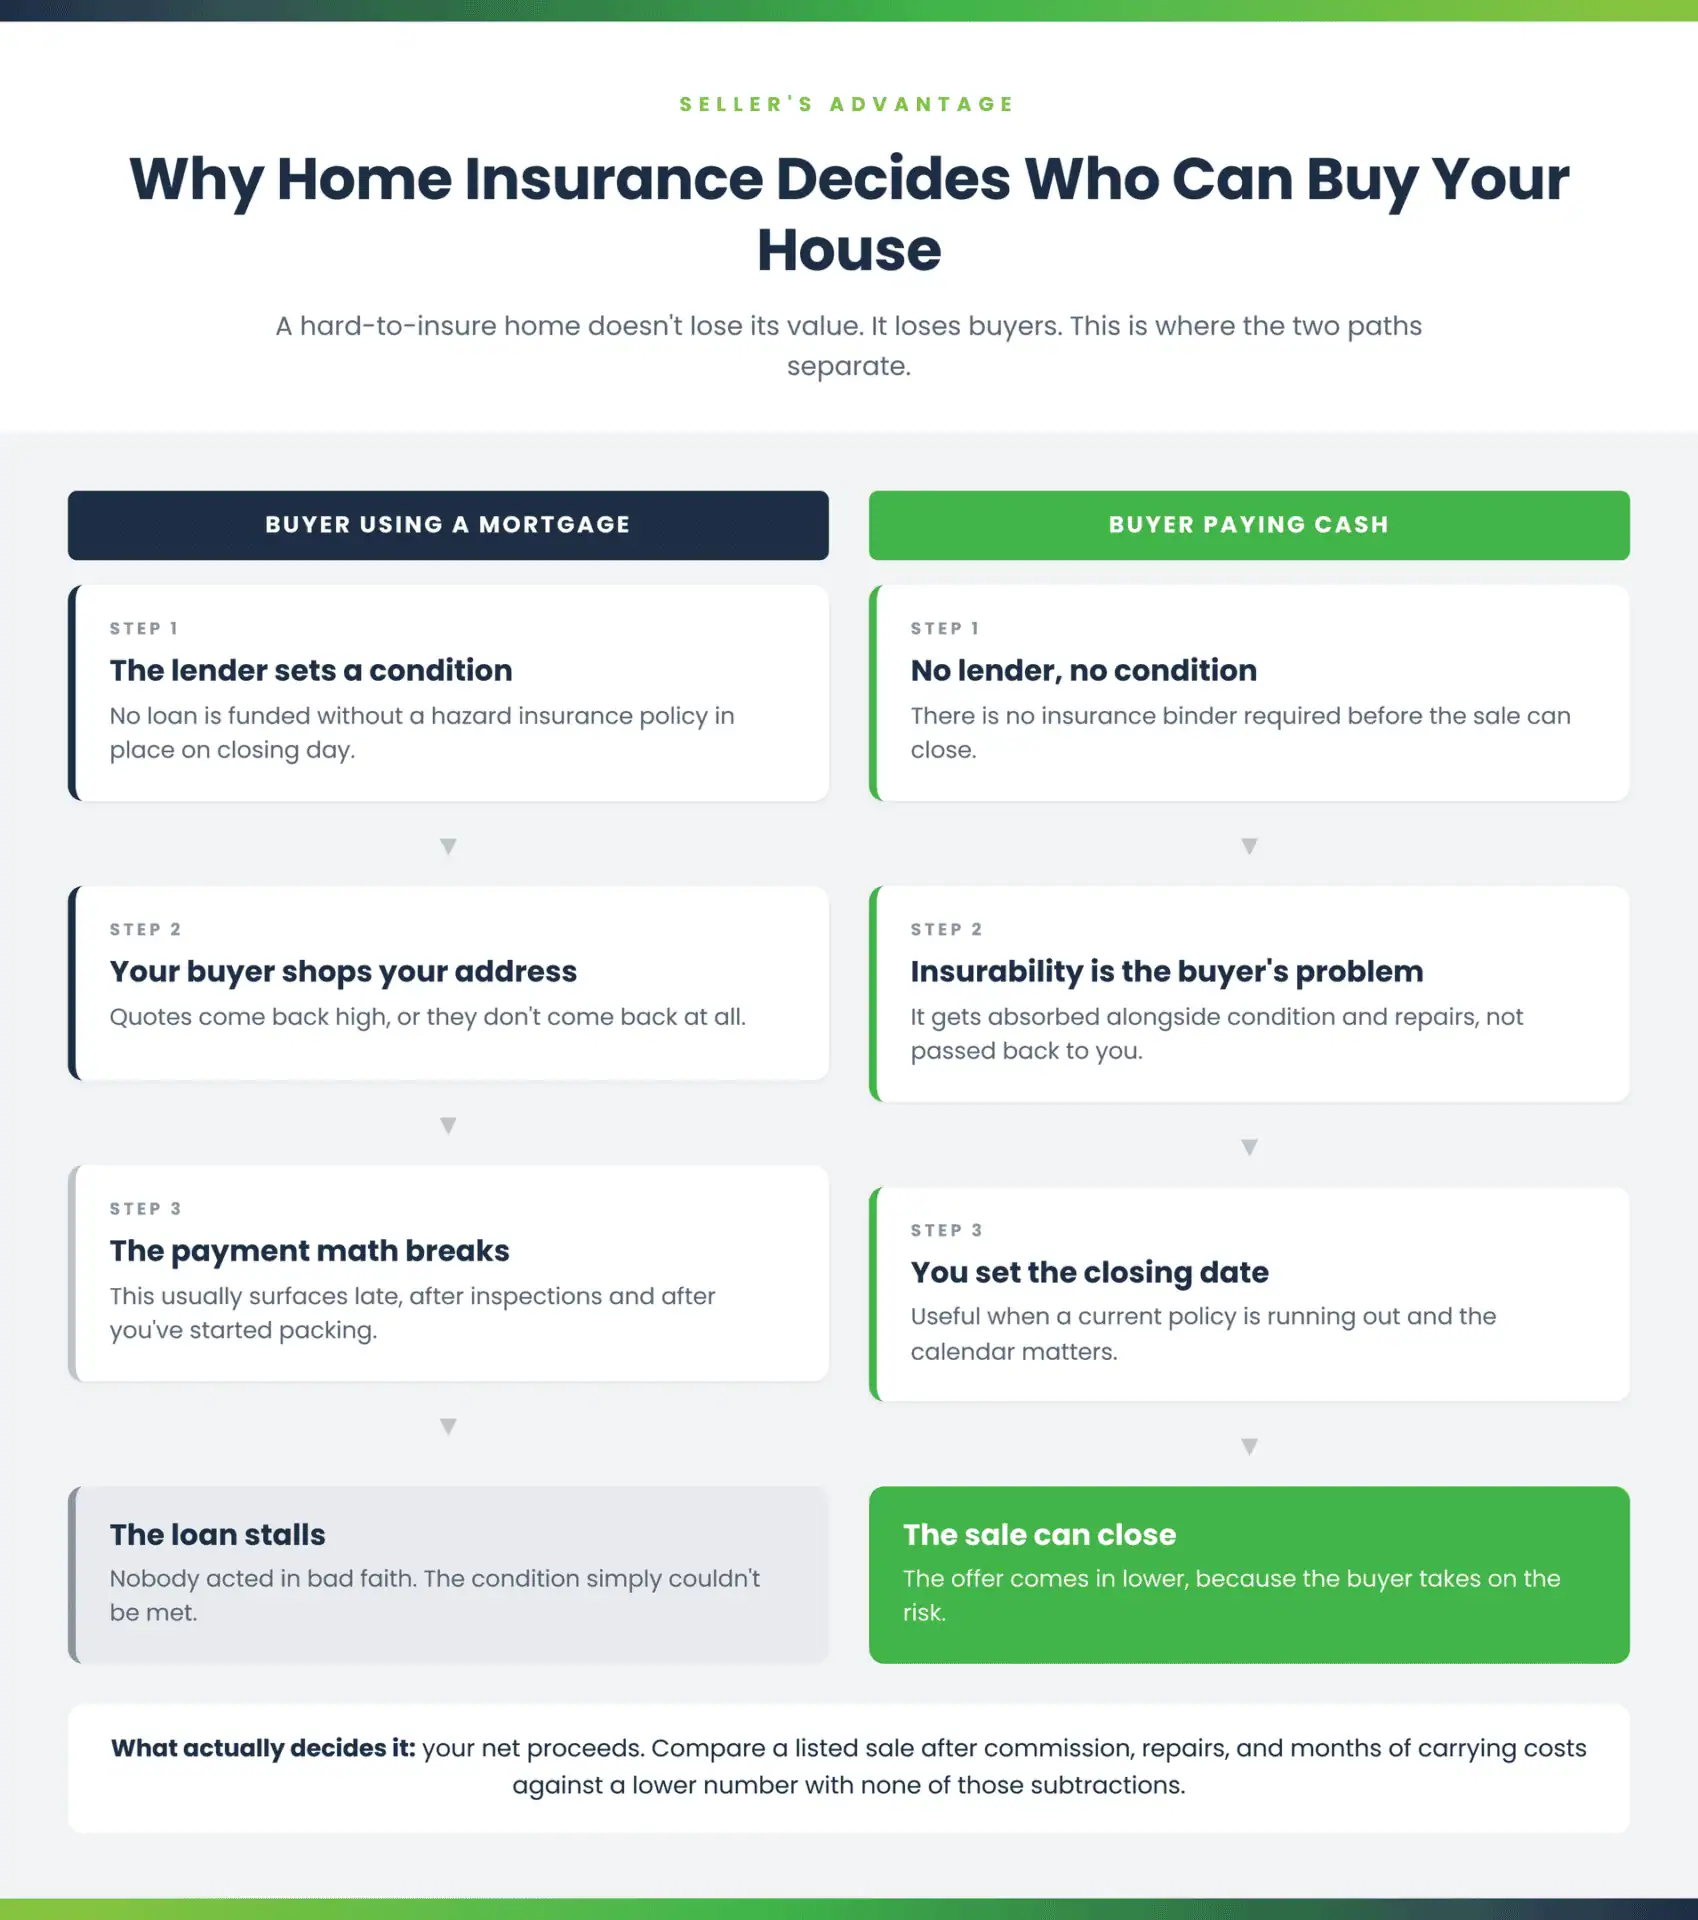
La mayoría de los compradores solicitan un préstamo, y el prestamista no lo otorgará sin una póliza de seguro contra riesgos vigente al momento del cierre. Su comprador debe asegurar su casa antes de poder comprarla.
Si las cotizaciones para tu dirección son altísimas, o no se reciben en absoluto, el préstamo se estanca. Sucede tarde, después de las inspecciones, después de que hayas vaciado la mitad del garaje, cuando llega la cotización del comprador y sus cálculos de pago se desmoronan.
La transparencia también es fundamental en este caso. Los vendedores en California deben revelar información relevante sobre la propiedad, y cualquier aseguradora que contacte el comprador consultará el historial de reclamaciones de la dirección, por lo que la no renovación de la póliza no pasa desapercibida. Las viviendas ubicadas en zonas de alto riesgo de incendio conllevan obligaciones de divulgación adicionales. Consulte con un abogado inmobiliario para saber cuáles afectan a su propiedad. En cualquier caso, ocultar información le costará caro al comprador más adelante.
Un comprador que paga en efectivo no tiene que lidiar con la exigencia de un prestamista que le presente un comprobante de cobertura. Esa es la diferencia fundamental, y por eso un problema con el seguro suele llevar a que una casa común se venda fuera del mercado.
Publicarlo en un sitio web o venderlo tal cual está.
Publicar una propiedad en el mercado abierto sigue generando el precio bruto más alto cuando la casa se muestra bien y un comprador puede asegurarla. Sin embargo, también requiere tiempo. Vender una casa que ya está en el mercado puede implicar de 90 a 120 días de exposición en el sur de California, seguidos de 30 a 60 días adicionales en depósito. Durante este período, una compañía externa retiene los fondos y la documentación hasta que ambas partes cumplan con todas las condiciones. Usted paga la prima durante todo este tiempo. Mantenga la cobertura vigente hasta la fecha de cierre, ya que hasta que se registre la transferencia, el riesgo sigue siendo suyo. También hay una comisión, además de las reparaciones que surjan de la inspección del comprador.
Vender la casa tal cual está significa no hacer reparaciones, no prepararla para la venta y que nadie la visite los fines de semana. Una oferta en efectivo suele ser inferior al precio que alcanzaría una casa reformada en el mercado libre, ya que el comprador asume los gastos de reparación y el riesgo. Si planea vender su casa tal cual está , lo que determina el precio final es el beneficio neto: lo que recibe en su cuenta después de comisiones, reparaciones y meses de gastos de mantenimiento, en comparación con una cifra menor sin esas deducciones. Muchos vendedores descubren que la diferencia es menor de lo que esperaban.
Ninguna de las dos opciones es automáticamente correcta. Calcula ambas antes de decidirte por una.
Cómo es vendernos
Si la opción de pago en efectivo es la que mejor se adapta a sus necesidades, vender su casa hoy a inversores que pagan al contado sigue un procedimiento sencillo.
Un residente local visita la propiedad. Tras la visita, es posible que reciba una oferta en efectivo sin compromiso en 24 horas. No es necesario limpiar ni reparar nada previamente. Si rechaza la oferta, no pasa nada.
Usted elige la fecha de cierre. Podemos comprar su casa en tan solo 7 días , y una venta al contado puede cerrarse en tan solo 7 a 14 días. Si le resulta más rápido de lo que le conviene, puede posponer la fecha tanto como necesite, y nadie le presionará para que se vaya antes. No cobramos comisión y cubrimos los gastos gubernamentales, los gastos de transferencia, los gastos de registro, los gastos de depósito en garantía y el seguro de título. Su hipoteca, cualquier gravamen registrado y los impuestos prediales impagos siguen siendo su responsabilidad, y todos se deducen del producto de la venta al cierre, en lugar de tener que pagarlos usted mismo.
Los fondos de su compra se depositan primero en la compañía de fideicomiso. Su hipoteca, cualquier gravamen y los impuestos atrasados se liquidan con ese depósito, y el saldo restante se le envía a usted. No se le pedirá que realice ninguna transferencia bancaria en ningún momento.
Una opción, solo si la necesita: si esperar hasta el día del cierre le supone un problema, pregunte qué podemos adelantarle. En una compra al contado, podemos entregarle hasta $20,000 antes de la fecha de cierre, descontando el importe que ya se le adeuda. No es un préstamo ni un cargo adicional. Es para ayudarle a comenzar su nueva etapa.
Preguntas frecuentes sobre seguros y ventas
¿Puedo vender una casa que no tiene seguro actualmente? Sí. Una póliza sin seguro no impide la venta. Sin embargo, reduce el número de compradores potenciales, ya que el prestamista de un comprador que solicita financiamiento exige cobertura antes de otorgar el préstamo.
¿Debo informar a los compradores que mi póliza no fue renovada? Consulte con un abogado especializado en bienes raíces para saber cómo se aplican las normas de divulgación a su caso. Tenga en cuenta que la información saldrá a la luz de todos modos, ya que cualquier aseguradora a la que se dirija un comprador consultará el historial de reclamaciones de la dirección.
¿Qué sucede con la cobertura si la casa permanece vacía mientras está en venta? El hecho de que la casa esté vacía cambia la forma en que las aseguradoras tratan una propiedad, y algunas pólizas limitan o excluyen la cobertura para una vivienda deshabitada. Avise a su agente antes de que la casa quede vacía, no después.
¿Me devuelven el dinero por la cobertura que no uso? Pregúntale a tu aseguradora. La prima no utilizada suele ser reembolsable una vez que la póliza finaliza, y es fácil dejarla pasar.
¿La oferta será más baja porque la casa es difícil de asegurar? La asegurabilidad es uno de los factores que un comprador que paga en efectivo asume, junto con el estado y las reparaciones. Si este es el trato adecuado depende de cuánto ganarías con una venta en el mercado.
¿Pueden cerrar mi póliza antes de que caduque? A menudo, sí. Indíquenos la fecha de vencimiento con antelación y trabajaremos a partir de ahí. Si las fechas no coinciden, se lo diremos sin compromiso.
Hablen de ello antes de decidir.
Una carta de la aseguradora puede hacer que una decisión parezca urgente cuando no lo es. Tienes al menos 75 días, y posiblemente un año completo si tu código postal se encuentra dentro de una moratoria de incendios forestales. Ese es tiempo suficiente para reconsiderar tu plan, documentar tus medidas de mitigación y comparar precios.
Si ya has hecho eso y la venta es la opción más rentable, te explicaremos cuánto ganarías con una venta al contado y cómo se compara con poner la propiedad a la venta. Si ponerla a la venta es la mejor opción, también te lo diremos y no te presionaremos después.
Habla con nuestro equipo local sobre tu vivienda y tu situación de seguro →
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

