
Tal vez abriste una línea de crédito hipotecario para remodelar la cocina, cubrir los gastos universitarios o superar un año difícil. Ahora estás listo para vender tu casa y tienes un segundo préstamo hipotecario pendiente. Muchos propietarios se detienen en este punto y se preguntan qué sucede con una línea de crédito hipotecario cuando se vende la casa.
En la mayoría de las ventas, se liquida con el producto de la venta el día del cierre, junto con la hipoteca principal. No es necesario realizar ningún pago por adelantado. El alto valor de las viviendas en el sur de California ofrece a muchos propietarios un amplio margen para obtener préstamos, por lo que los segundos préstamos son comunes en esta zona.
Somos Seller's Advantage, una empresa familiar del sur de California. Somos una agencia inmobiliaria autorizada y también compramos casas directamente. A lo largo de los años, hemos comprado casas en toda la región, muchas de ellas con más de un préstamo hipotecario. Los pasos para liquidar una línea de crédito hipotecario al vender una casa son los mismos, ya sea que la ponga a la venta o nos la venda a nosotros. Si ponerla a la venta es la mejor opción para sus finanzas, se lo diremos.
Lo primero que hay que aclarar es qué tipo de segundo préstamo tienes.
Dos préstamos para una misma casa
Cuando usted compró la casa, su prestamista hipotecario pagó al vendedor y, a cambio, registró un derecho legal sobre la propiedad. Este derecho se denomina gravamen. Es un registro público del derecho del prestamista a recuperar el dinero de la casa.
Tu patrimonio neto es la parte del valor de la vivienda que te pertenece por completo. Es lo que queda después de restar el saldo de tu hipoteca y cualquier otra deuda garantizada por la propiedad. Cuando pides un préstamo con ese patrimonio neto como garantía, el nuevo prestamista registra un segundo gravamen detrás del primero. Existen dos tipos comunes.
Un préstamo con garantía hipotecaria te paga una suma global. Lo devuelves en cuotas mensuales fijas, y la Comisión Federal de Comercio señala que a veces se le llama segunda hipoteca.
Una línea de crédito con garantía hipotecaria (HELOC, por sus siglas en inglés) funciona de forma similar a una tarjeta de crédito vinculada a su vivienda. Puede solicitar préstamos, reembolsarlos y volver a solicitarlos hasta alcanzar un límite de crédito. Por este motivo, la Oficina de Protección Financiera del Consumidor la denomina línea de crédito "abierta".
Los años durante los cuales aún puedes disponer de fondos se denominan período de disposición de la línea de crédito con garantía hipotecaria (HELOC). Después de este período, comienza el período de amortización, durante el cual dejas de solicitar préstamos y pagas la deuda. Los términos de tu préstamo especifican la duración de cada período.
Ambos tipos de préstamos están garantizados por una escritura de fideicomiso. Este es el documento registrado que vincula el préstamo con la propiedad. Mientras esté registrado, el comprador no puede obtener un título de propiedad libre de cargas, es decir, sin gravámenes de terceros.
En el caso de un préstamo con garantía hipotecaria, pagar el saldo restante es el final del proceso. Cancelar una línea de crédito con garantía hipotecaria al vender una propiedad requiere un paso adicional, ya que la cuenta de la línea de crédito debe cerrarse.
Por qué la línea tiene que cerrarse
Muchos vendedores se sorprenden al saber que liquidar una línea de crédito hipotecario (HELOC) por completo no la elimina. La línea permanece abierta. Mientras usted siga teniendo acceso a la HELOC, usted, o cualquier persona que tenga sus cheques o tarjeta de crédito, podría volver a utilizarla. Por eso, el gravamen permanece registrado hasta que la línea se cierre definitivamente.
California tiene un proceso establecido para esto. Se realiza a través de una compañía de fideicomiso, la empresa independiente que retiene el dinero de la compra y los documentos firmados hasta que se completa la venta. En otros estados, un abogado especializado en cierres se encarga de esta parte. En California, generalmente lo hace un agente de fideicomiso, a veces llamado agente de cierre.
Según la sección 2943.1 del Código Civil de California , la entidad de depósito en garantía prepara una instrucción por escrito para que usted la firme. Esta instrucción le indica a su prestamista de la línea de crédito hipotecario que suspenda y cancele la línea. El formulario indica que la línea permanecerá suspendida por al menos 30 días y que usted no podrá usar las tarjetas ni los cheques vinculados a ella. Una vez que el prestamista recibe la instrucción firmada y el monto total a pagar, la ley le exige que cancele la línea y libere su gravamen.
También ayuda a detener cualquier transferencia automática que utilice fondos de la línea de crédito hipotecario y a destruir los cheques sobrantes de la línea de crédito hipotecaria una vez firmados.
Antes de que la entidad de depósito en garantía pueda enviar cualquiera de estos fondos, necesita una cifra exacta de cada prestamista.
Cómo obtener tus cifras de pago
Un estado de cuenta de liquidación es la cifra que el prestamista proporciona para saldar completamente su préstamo. Incluye el capital, es decir, la cantidad que usted pidió prestada y aún debe, más los intereses acumulados y cualquier cargo. Los intereses acumulados son los que se han generado desde su último pago. También se le conoce como estado de cuenta de liquidación o cotización de liquidación.
En la mayoría de las transacciones, la compañía de fideicomiso lo solicita en su nombre. Según el artículo 2943 del Código Civil , el prestamista generalmente debe entregarlo dentro de los 21 días posteriores a la recepción de una solicitud por escrito. Solicite estados de cuenta de ambos préstamos tan pronto como tenga una oferta aceptada, para que un prestamista lento no retrase la fecha de cierre.
El estado de cuenta muestra el monto adeudado en una fecha determinada, además de un interés diario que la entidad fiduciaria utiliza para calcular el monto final. Si realiza un retiro de la línea de crédito hipotecaria después de que se emita el estado de cuenta, el saldo pendiente aumentará y la entidad fiduciaria necesitará uno actualizado.
Información importante: algunas líneas de crédito con garantía hipotecaria (HELOC) cobran una comisión por cancelación anticipada. La Oficina de Protección Financiera del Consumidor (CFPB) describe una comisión por cancelación que generalmente se aplica si se cancela la línea de crédito dentro de los primeros dos o tres años. Su contrato de HELOC detalla todas las comisiones que el prestamista puede cobrar, desde las de solicitud hasta las anuales. Verifique si la suya incluye una comisión por cancelación anticipada y si se trata de una tarifa fija, para evitar sorpresas al recibir su estado de cuenta final.
Un préstamo con garantía hipotecaria puede funcionar de manera diferente. Algunos préstamos incluyen penalizaciones por pago anticipado, que son cargos por liquidar el saldo antes de tiempo. Las condiciones de su préstamo indicarán si las incluye.
Con ambas cifras en mano, la compañía de depósito en garantía puede pagar a todos el día del cierre.
Qué hace el agente de custodia el día del cierre.
El día del cierre es cuando la mayor parte de la preocupación por los dos préstamos resulta ser innecesaria. Para cuando llegas a la firma, la cuenta de depósito en garantía ya cuenta con las cifras necesarias.
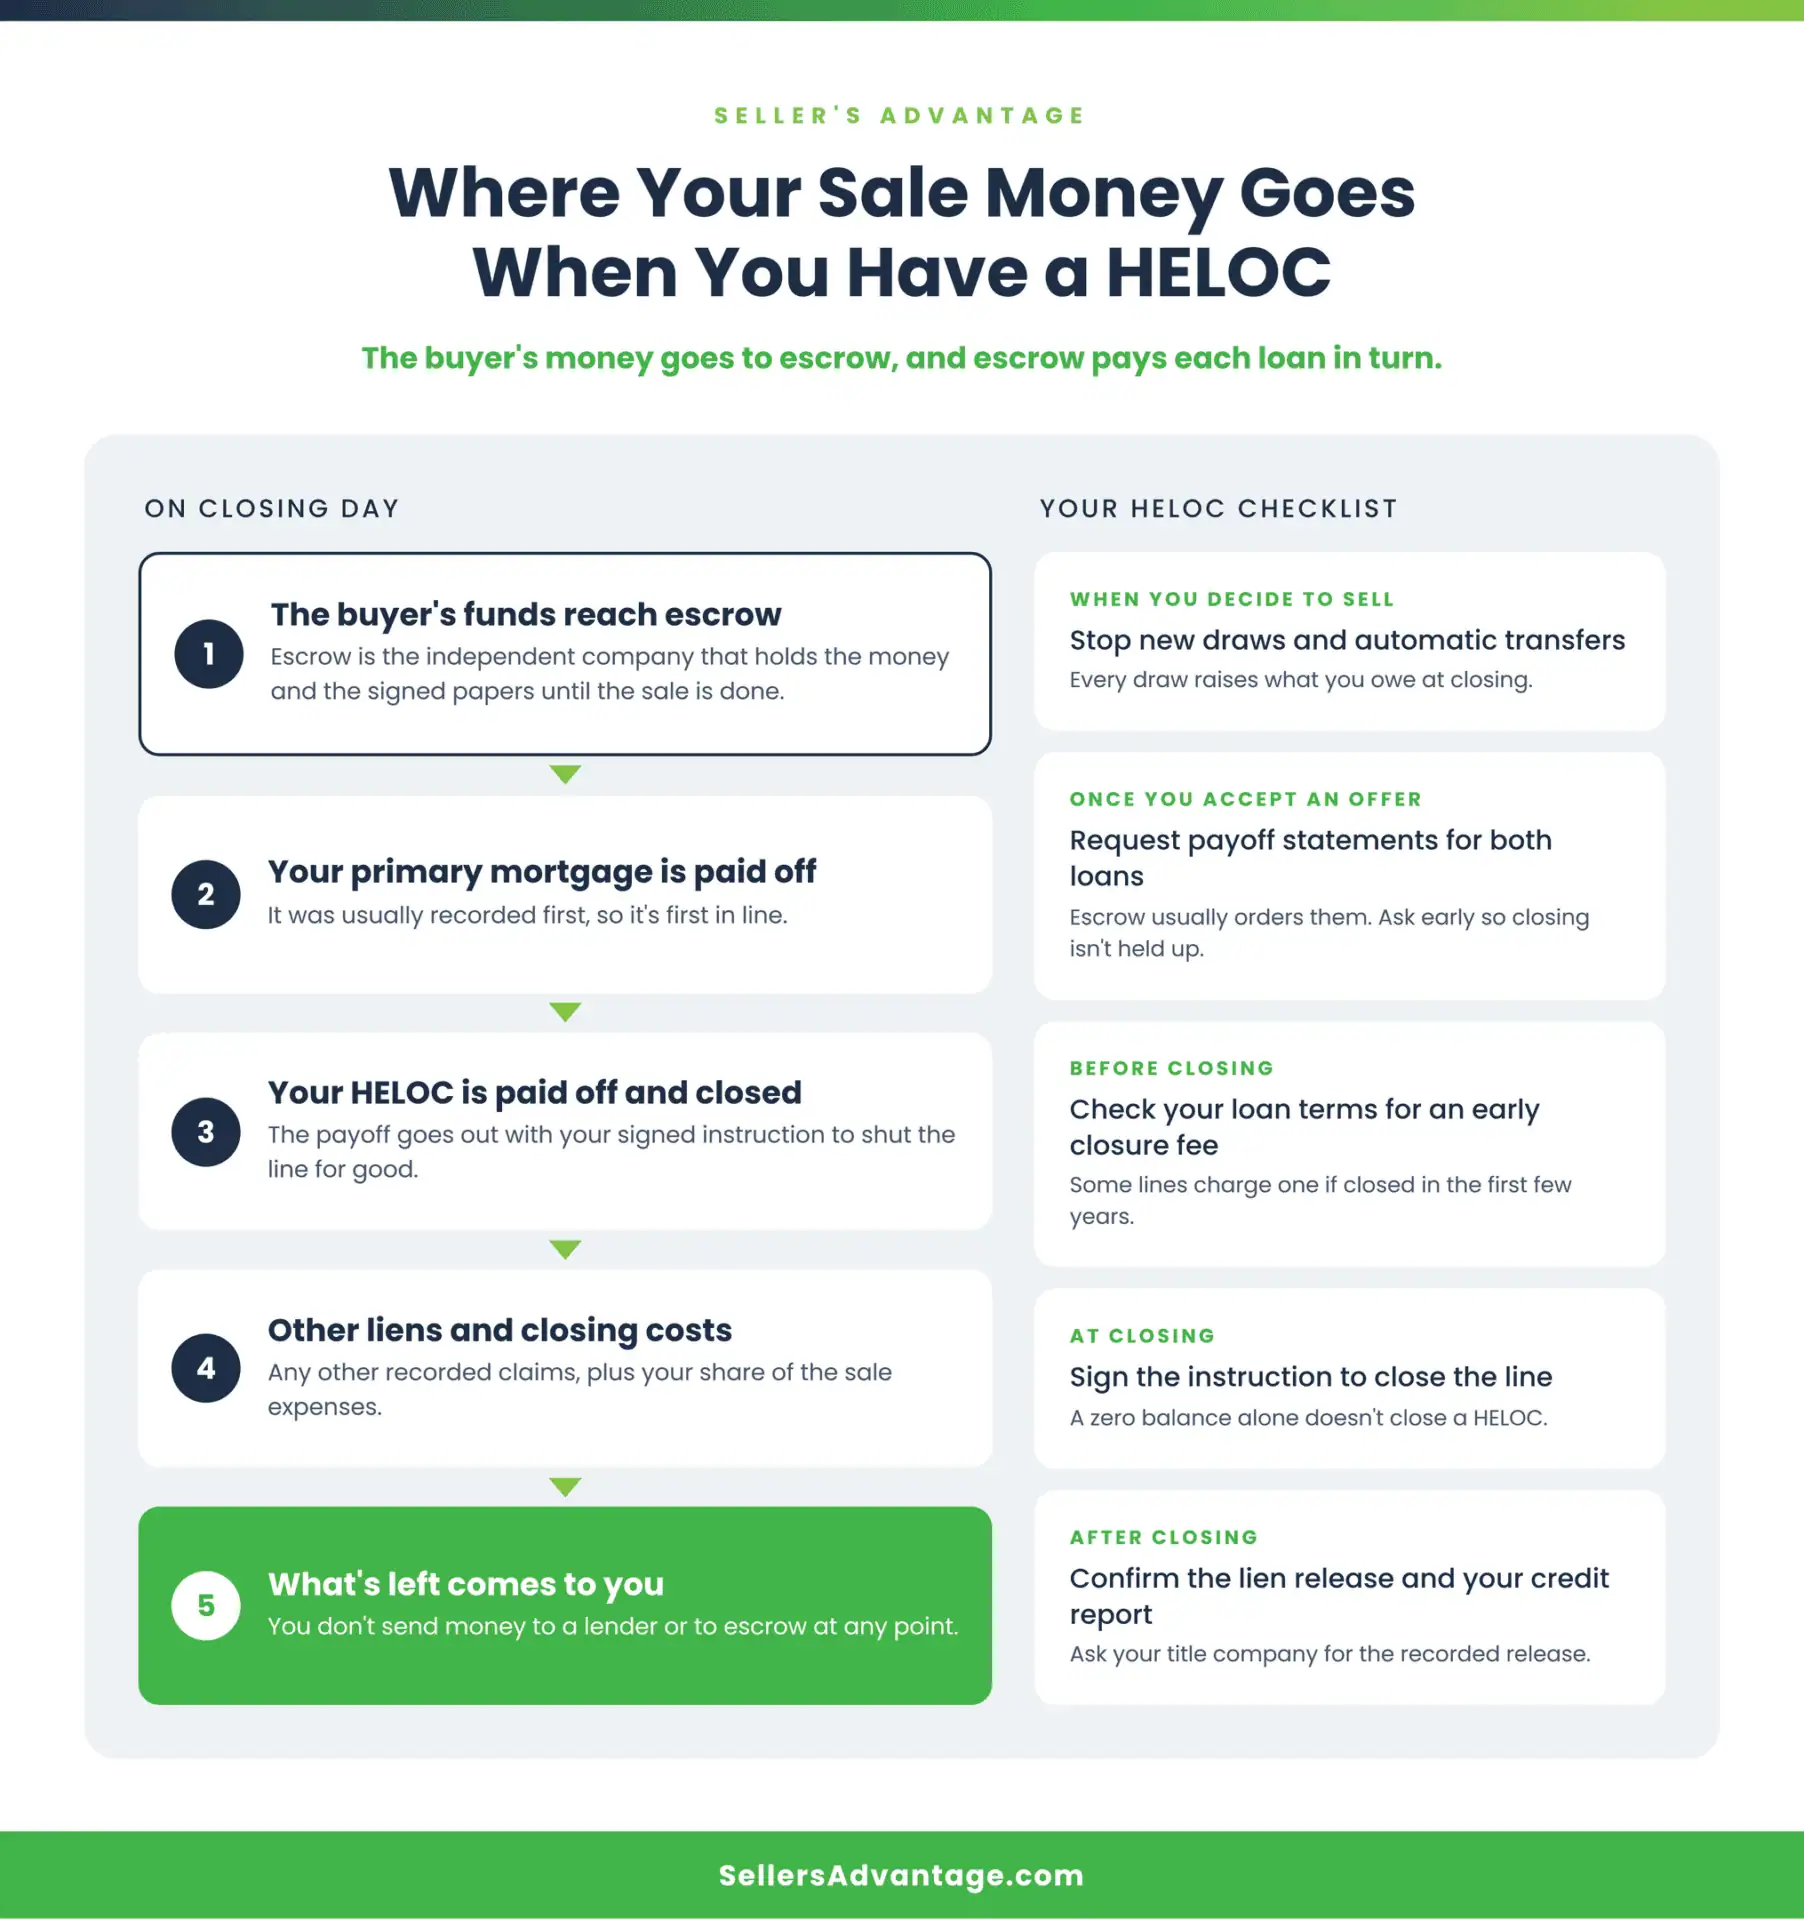
Los fondos del comprador llegan a la cuenta de depósito en garantía mediante transferencia bancaria. Con el producto de la venta de la vivienda, la cuenta de depósito en garantía transfiere el importe total a su prestamista hipotecario principal. Posteriormente, transfiere el importe a su prestamista de la línea de crédito hipotecario (HELOC) junto con su instrucción firmada para cerrar la línea. Si existen varios gravámenes, cada uno se paga con los mismos fondos. Lo mismo ocurre con su parte de todos los gastos de la venta. Los fondos restantes se le envían a usted.
En ningún caso transfiera usted mismo el dinero a un prestamista o a una cuenta de depósito en garantía. Los estafadores a veces se hacen pasar por personal de la compañía de depósito en garantía o de títulos de propiedad y envían nuevas instrucciones de transferencia bancaria cerca del cierre de la transacción. Si alguien le pide que envíe fondos, llame a su agente de depósito en garantía a un número que ya conozca antes de hacer nada.
Guarda tu estado de cuenta final. En él se detallan todos los pagos y lo necesitarás para el último paso.
Tras el cierre, confirme que el gravamen ha desaparecido.
Es fácil sentir que todo ha terminado una vez que se cierra la venta. Una última comprobación garantiza que la línea de crédito hipotecario esté cerrada definitivamente.
Cuando se liquida un préstamo garantizado por una escritura de fideicomiso, el prestamista debe regularizar la situación mediante una escritura de liberación. Este documento, registrado oficialmente, certifica que el préstamo ha sido saldado y que el gravamen ha sido liberado. Según el artículo 2941 del Código Civil , el prestamista dispone de 30 días después de la liquidación para enviar la documentación al fiduciario. El fiduciario es la entidad designada en la escritura de fideicomiso para administrar el gravamen en nombre del prestamista. El fiduciario dispone entonces de 21 días para registrar la escritura de liberación en el condado.
Si ninguna de las partes actúa dentro de los 75 días posteriores al pago, la compañía de seguros de títulos puede registrar una liberación en su lugar. Por lo tanto, aproximadamente dos meses después del cierre, solicite a su compañía de seguros de títulos una copia de cada escritura de liberación o consulte los registros del registrador del condado.
Uno o dos meses después del cierre, conviene consultar su informe de crédito. Ambos préstamos deberían aparecer como pagados y la línea de crédito hipotecario (HELOC) como cerrada. Si alguno de ellos aún muestra un saldo pendiente o una línea de crédito abierta, llame al prestamista con su estado de cuenta de cierre a mano.
Todo lo anterior presupone que la venta de la vivienda cubre ambos préstamos. A veces no es así, y en ese caso se necesita un plan diferente.
Cuando la venta no cubre ambos préstamos
Descubrir que debes dinero más allá del valor de la casa puede parecer una trampa. Pero no lo es, y muchos propietarios que pidieron préstamos de buena fe terminan en esta situación tras una bajada de precios o una mala racha.
Tener una deuda mayor que el valor de la vivienda se denomina patrimonio neto negativo. Para calcular el patrimonio neto disponible, compare un precio de venta realista con la suma de su hipoteca y su línea de crédito con garantía hipotecaria (HELOC), y luego reste los gastos de venta. Un agente inmobiliario puede elaborar un análisis comparativo de mercado, una estimación escrita del valor basada en ventas recientes en la zona. Otra opción es una tasación formal.
Su hipoteca principal generalmente se registró primero, por lo que se paga primero. El segundo préstamo se paga solo con lo que queda, y su prestamista debe dar su aprobación antes de que se pueda concretar una venta que deje un saldo pendiente. Si no tiene suficiente capital para cubrir ambos préstamos, tiene varias opciones.
Puedes aportar dinero al cierre para cubrir la diferencia. Algunos vendedores solicitan préstamos para ello, como un préstamo personal, que es un préstamo sin garantía hipotecaria. Esto genera una nueva deuda con sus propios intereses. Es una decisión financiera personal que conviene consultar con un asesor financiero. También puedes esperar, pagar los saldos pendientes y vender más adelante. O puedes pedirle al segundo prestamista que acepte menos de lo que debes. Esto se conoce como venta corta y requiere la aprobación por escrito del prestamista.
Una venta corta implica una cuestión fiscal que debe resolverse primero. La deuda hipotecaria condonada puede considerarse ingreso imponible. La exención federal para la vivienda principal cubre únicamente la deuda condonada antes del 1 de enero de 2026. California no ha tenido una exención equivalente desde 2014, como explica la Junta de Impuestos de Franquicia . Aún pueden aplicarse otras dos exclusiones. Una cubre la deuda cancelada en caso de quiebra. La otra cubre la insolvencia, cuando lo que se debía era más que todo lo que se poseía. Haga que un contador público certificado (CPA) revise su caso antes de firmar cualquier aprobación de venta corta y consulte con un abogado de bienes raíces sobre los términos de la aprobación.
Nuestra guía sobre el costo real de una venta corta en California abarca con mayor detalle la aprobación del prestamista y las normas fiscales. Si ya se mudó fuera del estado, nuestro recurso sobre la venta de bienes raíces en California después de la mudanza también puede ayudarle a planificar. Un asesor de vivienda aprobado por el Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos (HUD) también puede guiarle a través de las opciones disponibles sin costo alguno.
Si tienes suficiente capital para cubrir ambos préstamos, la siguiente decisión es cómo vender, especialmente si estás considerando vender tu casa tal como está y los desafíos que eso conlleva.
Publicar o vender tal cual está con un segundo préstamo.
Ambos préstamos se pagan mediante depósito en garantía de la misma manera, independientemente de cómo vendas la propiedad. Lo que cambia es la duración de los préstamos, los requisitos del proceso de venta y las ganancias potenciales.
Una casa tradicional en el sur de California, anunciada por un agente inmobiliario, suele permanecer en el mercado entre 90 y 120 días, seguidos de 30 a 60 días adicionales en depósito. Tiende a alcanzar el precio más alto cuando la casa se muestra bien y el mercado actual es fuerte. Los costos provienen de la comisión, las reparaciones que revela la inspección del comprador y los meses de pagos de intereses de dos préstamos mientras espera. Los plazos del depósito también conllevan cierto riesgo de que la financiación del comprador fracase; nuestro artículo sobre qué sucede cuando una venta de vivienda se cancela durante el depósito explica las implicaciones. Si su casa ya está anunciada y no está satisfecho con los resultados, nuestra guía para vender su casa en California cuando ya está en el mercado analiza sus opciones. La mayoría de las tasas de las líneas de crédito con garantía hipotecaria (HELOC) son variables, lo que significa que pueden subir o bajar, por lo que el costo puede cambiar.
Vender "tal cual" significa vender la casa exactamente como está, sin realizar ninguna reparación previa. Una oferta en efectivo por una casa en esta situación suele ser inferior a la que podría obtener una casa completamente reparada, ya que el comprador asume los gastos de reparación y las incertidumbres. Muchos propietarios se centran en las ventajas de vender a inversores que pagan en efectivo cuando desean evitar reparaciones y un proceso de venta prolongado, especialmente en mercados como Los Ángeles, donde son comunes los programas de compra de casas en efectivo y los compradores de viviendas que pagan rápidamente . La cifra a comparar es el beneficio neto, el dinero que se obtiene después de pagar todos los gastos. Una vez descontados la comisión, las reparaciones y los gastos de mantenimiento, la diferencia suele ser menor de lo que parece.
Si tienes suficiente capital y tiempo, poner tu casa a la venta podría reportarte mayores ganancias. Por eso, ya hablamos de cuándo vender al contado no es la mejor opción . Para un análisis más detallado de las ventajas y desventajas, consulta nuestra guía para vender una casa tal como está en California y para venderla sin publicarla en el MLS.
Los vendedores con un segundo préstamo suelen hacer las mismas preguntas, y muchos de ellos también buscan consejos más generales en los artículos de nuestro blog "Vende tu casa rápido" para vendedores de viviendas en California.
Preguntas que los vendedores hacen sobre los segundos préstamos
¿Necesito liquidar mi línea de crédito hipotecario antes de poner la casa a la venta? No. El saldo de su hipoteca y de su línea de crédito hipotecario se paga con el dinero de la venta al momento del cierre.
¿Puedo seguir utilizando mi línea de crédito hipotecario mientras la casa está en venta? Hasta que firmes la instrucción para suspender la línea, el prestamista podría permitirlo. Cada disposición aumenta el saldo pendiente y reduce el monto que recibes. La mayoría de los vendedores dejan de utilizar los fondos una vez que deciden vender la casa.
Mi saldo de la línea de crédito hipotecario ya es cero. ¿Importa? Sí. El gravamen permanece registrado hasta que se cierre la línea y el prestamista lo libere. La cuenta de depósito en garantía aún requiere un estado de cuenta de liquidación que muestre cero, además de su instrucción firmada.
¿Cerrar mi línea de crédito hipotecario afectará mi historial crediticio? Cerrar cualquiera de sus cuentas de crédito puede modificar su perfil crediticio, y el impacto varía de persona a persona. Su prestamista o un asesor de crédito pueden informarle sobre qué esperar en su situación financiera.
¿Puedo usar una línea de crédito hipotecario (HELOC) para mi próxima compra? No la de la casa que está vendiendo, ya que se cancela cuando se cierra la venta. Si desea una línea de crédito para una propiedad nueva, generalmente debe solicitar una nueva después de la compra.
¿Qué sucede si tengo otras deudas vinculadas a la casa, como un préstamo para paneles solares o un gravamen fiscal? Cada reclamación registrada se liquida y libera de forma independiente a través del mismo fideicomiso. Nuestras guías sobre la venta con un contrato de arrendamiento o préstamo para paneles solares y la venta con un gravamen fiscal explican cómo funcionan estos casos.
Si aún estás sopesando tus opciones, estaremos encantados de hablarlas contigo.
Cuando estés listo para hablar de cifras
Un segundo préstamo es un gasto más en el estado de cuenta final, y no debería afectar tus planes. Conocer las cifras de pago con anticipación te ayuda a detectar posibles complicaciones antes de que retrasen el proceso de cierre.
Si desea ver cómo sería una venta directa, un miembro de nuestro equipo visitará la casa primero. Podría recibir una oferta en efectivo sin compromiso dentro de las 24 horas posteriores a esa visita. No cobramos comisión. Nuestra compra tampoco tiene las contingencias o condiciones que permiten al comprador retractarse, como las de un préstamo hipotecario tradicional, y puede revisar nuestro proceso paso a paso para la compra de una vivienda en efectivo con anticipación.
El cierre puede ocurrir entre 7 y 14 días después de que usted acepte. Si necesita más tiempo para planificar su mudanza, fijaremos una fecha posterior que le convenga, y nadie lo presionará para que abandone su hogar. Nuestro equipo lo acompaña en cada paso hasta que se firma el último documento. Pagamos el seguro de título, además de los gastos de depósito en garantía, registro, transferencia y tarifas gubernamentales. Sus ganancias cubren los pagos de la hipoteca y la línea de crédito hipotecario, cualquier gravamen registrado y los impuestos a la propiedad aún adeudados, mientras que nuestro servicio de venta rápida de casas, compramos casas en efectivo tal como están, está diseñado para simplificar el proceso.
Y si al vender los artículos en cartera te queda más dinero después de pagar ambos préstamos, también te lo diremos.
Habla con nuestro equipo sobre tu casa y tus préstamos →
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

