
Si tienes pagos de hipoteca atrasados, probablemente estés lidiando con una mezcla de estrés emocional y financiero que puede dificultar tu capacidad de pensar con claridad. Lo primero que debes saber es que, por lo general, puedes vender tu casa incluso con pagos atrasados. Un aviso de ejecución hipotecaria no significa que todo haya terminado.
Muchos propietarios de viviendas en el sur de California se atrasan en sus pagos debido a la pérdida del empleo, gastos médicos, divorcios o el aumento de los costos. Nada de eso significa que hayas fracasado. Significa que la vida te ha puesto obstáculos y ahora necesitas información precisa.
Este artículo abarca el proceso de ejecución hipotecaria en California, todas las opciones principales para evitarla o vender en sus propios términos, y cómo encaja la venta de una vivienda al contado. Somos Seller's Advantage, una empresa local de soluciones inmobiliarias de propiedad familiar que ayuda a los propietarios del sur de California a encontrar la mejor manera de proceder, no solo la más rápida.
En qué situación te encuentras ahora mismo y por qué no es demasiado tarde.
Atrasarse en los pagos es algo que muchos experimentamos en algún momento de la vida, y eso no define quién eres. Simplemente, el tiempo de retraso determina tu situación con el prestamista, y saberlo te permite tener más claridad sobre todas las opciones.
30 días de retraso: Su prestamista le cobrará cargos por mora, y el pago omitido se reportará a las agencias de crédito después de 30 días. Un solo pago omitido no provocará una ejecución hipotecaria, pero sí aparecerá en su informe de crédito.
60 días de retraso: Aumentan las llamadas y cartas de cobro. Su prestamista le prestará más atención y los intereses acumulados, junto con los cargos por mora, comenzarán a sumarse al saldo de su préstamo.
Más de 90 días de retraso: Los esfuerzos de cobro se intensifican y el departamento de mitigación de pérdidas de su prestamista se convierte en su contacto principal. Sin embargo, hay buenas noticias: según las normas federales, no se puede registrar un Aviso de Incumplimiento hasta al menos 120 días después de su primer pago atrasado. Incluso en esta etapa, el proceso formal de ejecución hipotecaria no ha comenzado y aún tiene tiempo para actuar.
Los pagos de hipoteca atrasados, los cargos por mora y los honorarios legales se incluyen en el monto total a pagar al momento de la venta. No representan un obstáculo adicional; simplemente forman parte de lo que cubre la cuenta de depósito en garantía. Los prestamistas prefieren alternativas a la ejecución hipotecaria debido a los costos y riesgos asociados, por lo que contactarlos con anticipación suele abrir más puertas.
Cronograma de ejecución hipotecaria en California: Probablemente tenga más tiempo del que cree.
California es un estado donde la ejecución hipotecaria no se lleva a cabo judicialmente , lo que significa que el proceso se realiza a través de un administrador fiduciario en lugar de un tribunal. Esto puede sonar intimidante, pero en realidad ofrece a los propietarios un cronograma bastante estructurado que les permite cierto margen de maniobra.
Así es como suele desarrollarse:
- Días 1 a 120: La ley federal exige que los administradores de préstamos esperen al menos 120 días después de su primer pago atrasado antes de registrar un Aviso de Incumplimiento. Durante este período, la ley de California también exige que los prestamistas evalúen un Se completó la solicitud de modificación del préstamo antes de continuar. Por lo tanto, este período es su mejor oportunidad para explorar opciones.
- Aviso de Incumplimiento (NOD): Generalmente presentada después de transcurrido el período de espera federal de 120 días, la Notificación de Incumplimiento marca el inicio oficial del proceso previo a la ejecución hipotecaria. Es un paso formal, no definitivo. Aún puede reactivar el préstamo, es decir, ponerse al día con los pagos y cargos atrasados, hasta cinco días hábiles antes de la fecha programada para la venta por parte del fideicomisario. Durante este período, también puede solicitar una modificación del préstamo o vender su vivienda.
- Aviso de venta fiduciaria: Si el préstamo no ha sido restablecido o resuelto, el prestamista presenta una demanda. Aviso de venta fiduciaria, fijando una fecha para la subasta con un plazo mínimo de preaviso de 21 días.
- Venta por ejecución hipotecaria: La subasta propiamente dicha. Incluso en esta etapa, a menudo todavía se puede vender antes de que finalice la venta por ejecución hipotecaria.

Desde el primer pago atrasado hasta la finalización de la venta por ejecución hipotecaria suelen transcurrir más de 200 días, y en muchos casos el plazo se extiende considerablemente. Los plazos varían según el prestamista y la situación, por lo que le recomendamos hablar con su prestamista o con un asesor de vivienda aprobado por el HUD para obtener orientación específica para su caso.
Y recuerde, si se encuentra en una situación de ejecución hipotecaria, manténgase seguro e informado. Tenga cuidado con las estafas de rescate hipotecario. Queremos protegerlo de las empresas que prometen ayuda pero que podrían quedarse con su dinero sin brindarle asistencia real. Una buena señal: comuníquese con un asesor de vivienda aprobado por el HUD. Ofrecen orientación gratuita, no tienen ningún interés en su decisión y pueden ayudarlo a evaluar a cualquier persona que le ofrezca ayuda, incluyéndonos a nosotros.
Estar atrasado en los pagos no significa que no tengas opciones.
Aquí le ofrecemos un análisis honesto de las opciones disponibles si tiene pagos de hipoteca atrasados.
Modificación de préstamo: Su prestamista puede cambiar el plazo del préstamo, reducir la tasa de interés o extender los plazos de pago para que las cuotas mensuales sean más bajas. Las modificaciones de préstamo pueden capitalizar los pagos atrasados en el saldo del préstamo, de modo que no tenga que pagarlos por separado. Las revisiones de modificación pueden tardar entre 30 y 90 días en completarse. Los propietarios pueden solicitar una moratoria o una modificación del préstamo para suspender temporalmente los procesos de ejecución hipotecaria.
Aplazamiento: Una pausa o reducción temporal de los pagos mensuales durante una crisis financiera. Los acuerdos de aplazamiento suelen durar de 3 a 12 meses. Seguirás debiendo esos importes más adelante, normalmente mediante un plan de pago o una modificación, pero te da tiempo para pagar.
Refinanciación: Sustituir su hipoteca actual por un nuevo préstamo con mejores condiciones. Es una opción realista, sobre todo si no tiene muchos años de retraso en los pagos y su historial crediticio e ingresos aún cumplen los requisitos.
Alquilar la vivienda: Generar ingresos para cubrir los pagos de la hipoteca alquilando habitaciones o la propiedad completa. Sigues siendo propietario, pero asumes las responsabilidades de un arrendador.
Venta tradicional con un agente inmobiliario: Si cuenta con un patrimonio considerable y tiempo, publicar la propiedad en el mercado abierto puede generar el precio bruto más alto. Contratar a un agente local con experiencia puede facilitar los procesos previos a la ejecución hipotecaria o de venta corta. Una venta tradicional permite a los propietarios conservar el capital acumulado tras pagar el saldo restante de la hipoteca y los gastos de cierre.
Venta corta: Cuando la deuda supera el valor justo de mercado, una venta corta requiere la aprobación del prestamista para vender por menos de lo adeudado. Necesitará una carta que justifique su situación financiera, documentos financieros, incluidos extractos bancarios, y una oferta del comprador. El proceso de revisión por parte del prestamista puede tardar entre 60 y 120 días.
Venta a un comprador en efectivo: Empresas como Seller's Advantage compran casas en cualquier estado en todo el sur de California directamente a los propietarios cuando usted desea vender su casa rápidamente y en efectivo tal como está . El cierre puede realizarse en días o extenderse para ajustarse a sus plazos. Seller's Advantage también puede ofrecerle un anticipo en efectivo de hasta $20,000 para ayudarle a comenzar una nueva etapa.
Escritura en pago: Una escritura en pago permite a los propietarios transferir la titularidad de la vivienda al prestamista para saldar la deuda hipotecaria restante, evitando así una ejecución hipotecaria definitiva.
Venta tradicional vs. venta al contado cuando tienes pagos de hipoteca atrasados
Ambas opciones pueden funcionar. Resuelven problemas diferentes, y todo depende de lo que funcione para ti.
La venta tradicional de una vivienda en el sur de California implica la preparación de la casa, la publicación del anuncio, las visitas, las inspecciones del comprador, la tasación y el cierre. Las viviendas suelen permanecer en el mercado entre 90 y 120 días antes de firmar un contrato, y luego otros 30 a 60 días en depósito. Es importante tener en cuenta que durante ese tiempo, usted sigue pagando los gastos de mantenimiento: la hipoteca, los impuestos sobre la propiedad, el seguro de vivienda, las cuotas de la asociación de propietarios y los servicios públicos. Si tiene pagos atrasados, esto se reporta a las agencias de crédito mientras la vivienda está en el mercado, por lo que un plazo más largo significa un mayor impacto en su historial crediticio. Por lo general, también hay costos adicionales: las comisiones de los agentes suelen ser del 5 al 6 % del precio de venta, y muchas viviendas necesitan $10,000 o más en reparaciones y mejoras para estar listas para su publicación y las visitas. La mayoría de las mejoras deben pagarse de su propio bolsillo antes de que se venda la vivienda.
Una venta al contado ofrece una alternativa sencilla que puede brindar alivio y claridad en momentos difíciles. Generalmente, implica que no hay reparaciones, ni visitas, ni condiciones como las de una hipoteca tradicional. Con un programa especializado que le permite vender su casa en tan solo 7 días , el cierre puede realizarse entre 7 y 14 días después, o incluso más tarde si necesita más tiempo. No hay prisa; usted decide el plazo.
Si bien las ventas al contado a veces pueden resultar por debajo del valor de mercado, muchos propietarios descubren que la diferencia neta es menor de lo esperado una vez que se consideran las reparaciones, las comisiones y los gastos de mantenimiento. Para los propietarios con tiempo suficiente y un buen patrimonio neto, una venta tradicional puede generar mayores ganancias. Pero si se enfrenta a una inminente ejecución hipotecaria, incertidumbre financiera o una vivienda que necesita reparaciones importantes, vender su casa a inversionistas que pagan al contado puede brindarle el alivio y la tranquilidad que necesita durante esta difícil transición.
Comprender el capital, las hipotecas con saldo negativo y las ventas a corto plazo.
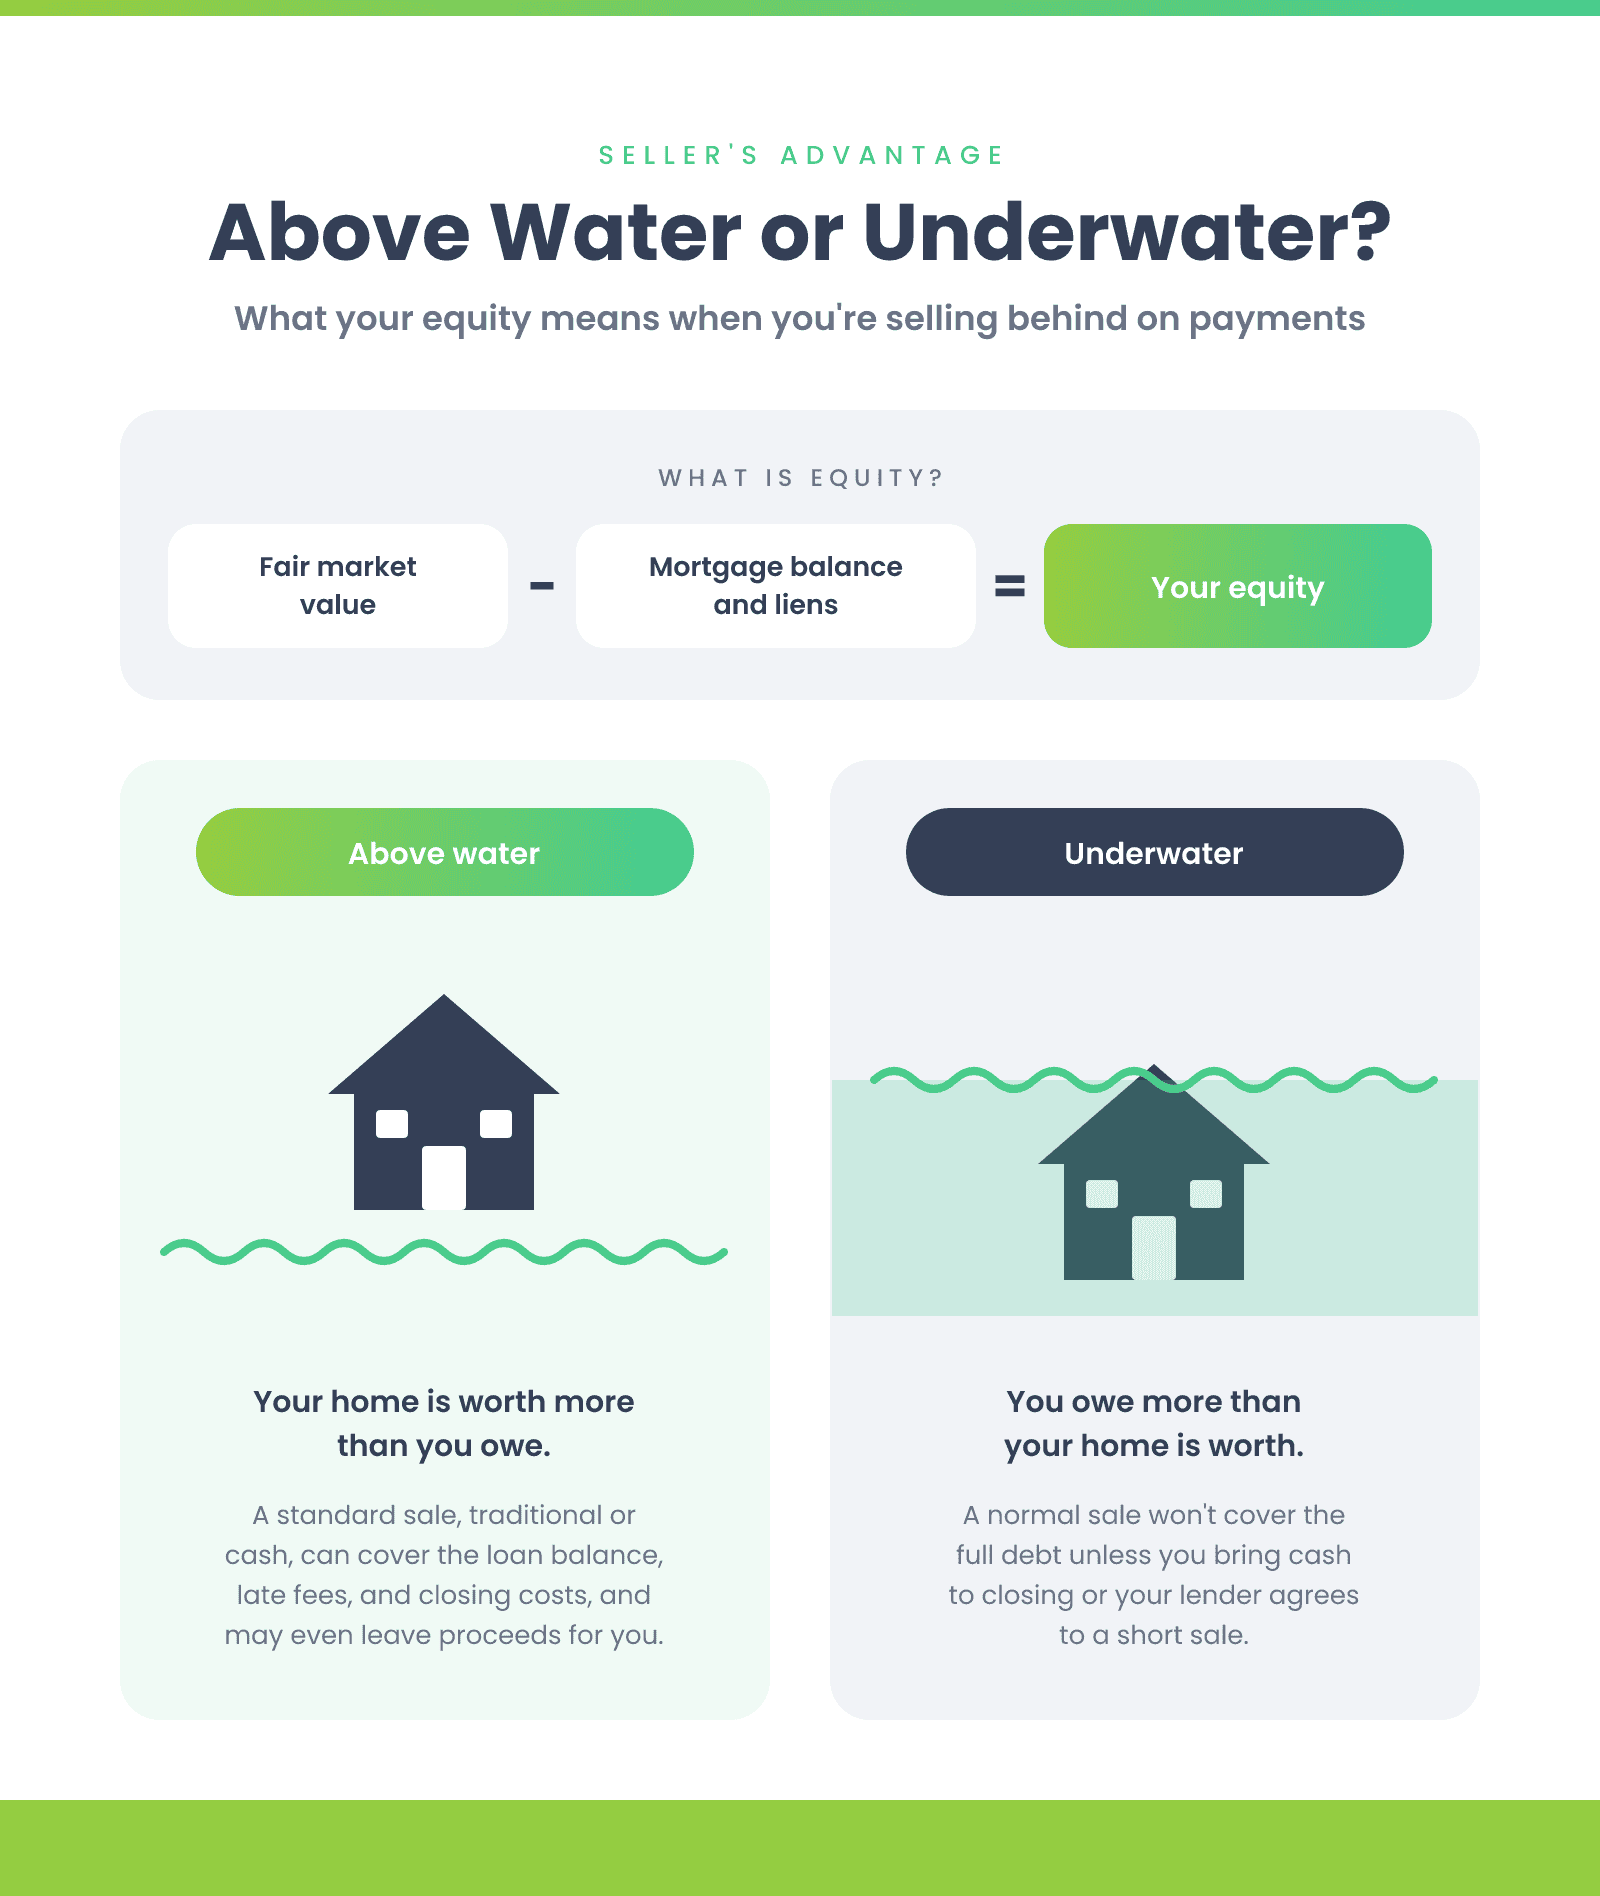
Comprender el estado de su patrimonio neto es fundamental para vender una casa con pagos atrasados. El patrimonio neto se define como el valor justo de mercado de su vivienda menos el saldo total de su hipoteca y los gravámenes. Un patrimonio neto positivo significa que el valor de mercado de la vivienda supera el total de su deuda hipotecaria. Un patrimonio neto negativo es lo contrario: usted debe más de lo que vale actualmente la vivienda, una situación que a menudo se denomina estar en situación de "capital negativo" en su hipoteca.
Por encima del valor de la vivienda (patrimonio positivo): Su casa vale más de lo que debe. Una venta estándar, ya sea tradicional o al contado, puede cubrir el saldo restante del préstamo, los cargos por mora y los gastos de cierre, lo que podría dejarle ganancias de la venta.
Hipoteca con saldo negativo (capital propio negativo): Debe más de lo que vale la vivienda. Una venta normal no cubrirá la deuda hipotecaria a menos que aporte efectivo al cierre o realice una venta corta. El proceso de venta corta requiere que el prestamista acepte menos del monto total adeudado. Puede ser necesario preparar un paquete de dificultades financieras, que generalmente incluye una carta explicativa, extractos bancarios, comprobante de ingresos y documentos financieros, especialmente si la propiedad es una casa que necesita reparaciones en California.
La ley de California exige que los prestamistas acepten el producto de una venta corta como pago total de la hipoteca en muchos casos residenciales, lo que puede protegerle de una mayor presión financiera sobre la deuda condonada. Sin embargo, la diferencia puede tener consecuencias fiscales. Hable con su prestamista y considere consultar con un asesor fiscal y un profesional que pueda brindarle asistencia específica para su situación.
Cómo funciona realmente vender una propiedad estando atrasado en los pagos de la hipoteca
Estar atrasado en los pagos de la hipoteca no le impide vender su casa. Afecta principalmente a cómo se gestionan las ganancias de la venta.
Este es el proceso básico, y si no sabes por dónde empezar, es completamente normal. La mayoría de los propietarios en esta situación nunca antes se habían planteado nada de esto.
Primero, averigüe el valor de mercado actual de su vivienda. Hay varias maneras sencillas de hacerlo: solicite un análisis comparativo de mercado a un agente inmobiliario local (la mayoría lo ofrece gratis), consulte la estimación de su vivienda en Zillow o Redfin para tener una idea aproximada, solicite una tasación formal si desea la cifra más precisa, o simplemente llámenos y le ayudaremos a comprender cuánto podría valer su vivienda. Cualquiera de estas opciones le dará una cifra aproximada, que es el primer paso más difícil.
Luego, solicita a tu prestamista un estimado del saldo a pagar que incluya el saldo restante, los pagos atrasados, los cargos por mora y los gastos legales. Solo necesitas llamar a tu prestamista o solicitarlo a través de su sitio web; están obligados a proporcionártelo.
A continuación, compara esas dos cifras, decide cómo quieres vender y establece expectativas realistas.
Por ejemplo, imaginemos a un propietario en Los Ángeles con una propiedad valorada en 700,000 dólares. El saldo de su hipoteca, incluyendo pagos atrasados y comisiones, asciende a 650,000 dólares. Si vende la casa por 700,000 dólares, el producto de la venta cubre la liquidación de la hipoteca y los gastos de cierre, dejando un capital para el propietario. Sin embargo, si la casa se vende solo por 600,000 dólares, el propietario tendría que negociar con su prestamista una venta a corto plazo para obtener la aprobación de vender por menos de lo adeudado o buscar maneras de vender la propiedad rápidamente y obtener efectivo.
Al cierre, la cuenta de depósito en garantía se encarga del dinero para que usted no tenga que hacerlo. Esta cuenta paga directamente al prestamista el monto total a pagar, y los gastos de cierre se deducen automáticamente del producto de la venta. En California, los vendedores suelen pagar costos como los honorarios de la cuenta de título y de depósito en garantía, los impuestos de transferencia y las comisiones del agente si se trata de una venta tradicional. No tendrá que enviar dinero por transferencia bancaria, emitir cheques ni pagar a nadie de su bolsillo. Si el precio de venta cubre el saldo de la hipoteca más estos costos, el resto le corresponde a usted. De lo contrario, probablemente necesitará la aprobación de su prestamista para una venta corta.
Aunque haya recibido una notificación de impago, aún puede vender su casa. Vender antes de la ejecución hipotecaria puede proteger su historial crediticio y su futuro financiero. Tenga en cuenta que, una vez fijada la fecha de la subasta judicial, el plazo se reduce y el tiempo es crucial. Esto no es motivo de pánico, pero sí de actuar. Si se encuentra en esta situación, llámenos y le diremos con sinceridad si la venta en el plazo previsto sigue siendo viable y qué otras opciones tiene si no lo es.
Ventajas y desventajas de vender a un comprador que paga al contado cuando estás atrasado en tus pagos.
Si tienes pagos de hipoteca atrasados, es normal sentirse abrumado o inseguro sobre qué hacer a continuación. Vender tu casa a un comprador que paga en efectivo puede ser una opción sencilla y menos estresante que muchos propietarios encuentran útil en momentos difíciles.
Ventajas de vender a un comprador que paga en efectivo:
- Podría cerrar en tan solo 7 a 14 días para una solución rápida, o podemos extender el plazo para adaptarnos a sus necesidades. Usted decide el plazo.
- Venda su casa tal como está, sin necesidad de reparaciones, limpieza ni visitas.
- No existen condiciones suspensivas como las que se encuentran en los préstamos hipotecarios tradicionales, lo que puede agilizar el proceso.
- Facilita la coordinación si se acerca la fecha de una subasta por ejecución hipotecaria.
- Ayuda a reducir la presión financiera más rápidamente al brindar certeza.
Consideraciones a tener en cuenta:
- Las ofertas en efectivo podrían ser inferiores a las que obtendrías con una publicación tradicional.
- No hay subasta pública, así que no habrá varios compradores compitiendo por el precio. En cambio, lo que debes evaluar es si la seguridad y el plazo de una oferta en efectivo te compensan, ya que el producto neto final suele ser más cercano al de una venta tradicional de lo que sugieren las cifras brutas, una vez que se tienen en cuenta las reparaciones, las comisiones y los gastos de mantenimiento.
- Si dispone de mucho tiempo y un patrimonio considerable, una venta tradicional podría reportarle más dinero.
Muchos propietarios con pagos atrasados optan por compradores en efectivo porque buscan seguridad y control sin las molestias de reparaciones, visitas o largas esperas. Al sopesar los costos de las comisiones, las reparaciones y los pagos hipotecarios continuos durante una venta tradicional, una venta en efectivo suele ser la opción más conveniente y brinda tranquilidad. Sin embargo, tenga en cuenta que no todos los compradores en efectivo operan de la misma manera. Busque una empresa con reseñas verificables de vendedores anteriores , un agente inmobiliario con licencia y un proceso transparente desde la oferta hasta el cierre. No dude en hacer preguntas; un comprador confiable las recibirá con agrado.
Cómo Seller's Advantage ayuda a los propietarios de viviendas del sur de California con pagos de hipoteca atrasados
Seller's Advantage es una empresa familiar de soluciones inmobiliarias, no solo un comprador de efectivo genérico. Somos una agencia inmobiliaria con licencia y una trayectoria comprobada en la compra de más de 2,000 viviendas en Los Ángeles, el Condado de Orange, Riverside, San Bernardino y Ventura, respaldada por un equipo local especializado.
Compramos casas en su estado actual, así que no tiene que preocuparse por reparaciones, mejoras ni limpieza profunda antes de la venta. No cobramos comisión. Si tiene pagos atrasados y necesita alivio antes, puede obtener hasta $20,000 como un adelanto de sus ganancias antes del cierre, sin necesidad de préstamo ni costo adicional. Nos enfocamos en un proceso de venta tranquilo y confiable, basado en la claridad y la flexibilidad en lugar de la presión, y abordamos muchas inquietudes comunes en nuestras preguntas frecuentes para vendedores de casas en el sur de California.
Somos una opción entre muchas. Algunos propietarios podrían beneficiarse más poniendo su casa a la venta o solicitando una modificación de su préstamo hipotecario. Nos sentimos cómodos al decirlo porque ayudar a los propietarios a comprender todas sus opciones es lo que genera verdadera confianza.
Nuestro sencillo proceso: Vender para la ventaja del vendedor cuando estás rezagado
Si te interesa explorar las opciones que te ofrece Seller's Advantage, aquí te explicamos qué puedes esperar, paso a paso:
- Conversación inicial: Usted se pone en contacto con nosotros y tiene una conversación sin presión sobre su situación financiera, como cuánto se ha atrasado, qué le gustaría que sucediera y qué es lo que más le importa, especialmente si su prioridad es Vende tu propiedad rápidamente por dinero en efectivo..
- Recorrido por la casa: Un miembro del equipo local visitará su propiedad, generalmente dentro de uno o dos días. No es necesario limpiar ni arreglar nada antes de nuestra llegada, porque somos un empresa que compra casas en cualquier condición.
- Oferta en efectivo: Es posible que reciba una oferta en efectivo dentro de las 24 horas posteriores a que veamos la casa, según su estado, ubicación y las condiciones actuales del mercado del sur de California, a través de nuestro Programa de compra de vivienda en efectivo de 7 días.
- Tú eliges la línea de tiempo: Si decide seguir adelante, usted elige la fecha de cierre. El cierre puede realizarse en un plazo de entre 7 y 14 días, según la situación. Si necesita más tiempo, buscaremos un plazo que le resulte conveniente.
- Adelanto de efectivo si lo necesita: Si necesita ayuda financiera inmediata antes del cierre, pregunte por nuestro programa de anticipo de efectivo. Según su situación, podemos proporcionarle hasta $20,000 mientras se finaliza la venta.
- Depósito en garantía y cierre: Así es como se gestiona el dinero: una cuenta de depósito en garantía lo retiene. Nuestros fondos llegan primero, la cuenta de depósito en garantía paga el saldo de su hipoteca y lo que sobra le llega directamente a usted.
Nuestro equipo le guiará en cada paso y le explicará la documentación en términos sencillos para que no haya sorpresas.
Formas de evitar vender tu casa cuando tienes pagos atrasados
Si desea evitar la venta, existen opciones legítimas para usted, pero si decide que vender es la decisión correcta, también compramos casas en toda California al contado :
- Paciencia: La moratoria permite pausas temporales en los pagos de la hipoteca durante períodos de dificultad económica, generalmente de 3 a 12 meses. Posteriormente, puede reanudar los pagos mediante un plan de amortización o una modificación del mismo.
- Modificación de préstamo: Los prestamistas pueden reducir su tasa de interés, extender el plazo del préstamo o incorporar los pagos atrasados al saldo de su hipoteca, lo que genera pagos mensuales más bajos y reduce la carga financiera, lo que puede ser útil incluso en áreas donde Compra de viviendas al contado en varios mercados..
- Refinanciación: Funciona mejor antes de que sea demasiado tarde, cuando el crédito y los ingresos aún cumplen los requisitos para un nuevo préstamo y, potencialmente, para préstamos futuros.
- Alquiler: Alquilar la casa o una habitación puede generar ingresos para cubrir los pagos mensuales mientras recuperas tu estabilidad financiera. Ten en cuenta que las protecciones para inquilinos en California se encuentran entre las más sólidas del país, así que asegúrate de comprender tus obligaciones antes de alquilar una vivienda.
- Opciones legales: En algunos casos, puede ser conveniente consultar con un abogado sobre la bancarrota u otras opciones legales, especialmente si tiene varias deudas. Por ejemplo, la bancarrota bajo el Capítulo 13 puede suspender temporalmente una ejecución hipotecaria mediante una orden judicial que detiene las acciones de cobro mientras se establece un plan de pago. La bancarrota tiene consecuencias graves y duraderas, por lo que siempre debe buscar asesoría legal profesional antes de optar por esta vía.
Si desea conservar su vivienda, hable con su prestamista y considere contactar a un asesor de vivienda aprobado por el HUD para obtener orientación gratuita. Ellos pueden ayudarle a evitar la venta si eso se ajusta a sus objetivos.
Preguntas frecuentes sobre la venta de una casa cuando se tienen pagos de hipoteca atrasados
¿Puedo vender mi casa si he recibido una notificación de impago? En muchos casos en California, sí. Puede vender durante el período previo a la ejecución hipotecaria. Es posible que se requiera la coordinación del prestamista para el pago, pero una venta exitosa antes de que se complete la subasta de ejecución hipotecaria puede resolver la hipoteca.
¿Puedo vender después de recibir una notificación de ejecución hipotecaria o mientras se programa una subasta? Aún es posible vender hasta que se complete la subasta, pero el plazo es más ajustado. También puede reactivar el préstamo poniéndose al día con los pagos atrasados hasta cinco días hábiles antes de la fecha programada para la subasta. En cualquier caso, es fundamental una estrecha coordinación con la compañía de fideicomiso y el prestamista.
¿Vender mi casa detendrá la ejecución hipotecaria? Una venta cerrada antes de que se finalice la ejecución hipotecaria podría resolver la hipoteca y detener el proceso, dependiendo del momento y de si el prestamista aprueba el pago. No hay garantías.
¿Necesito la aprobación del prestamista para vender si tengo capital acumulado? Si el precio de venta cubre completamente el saldo restante de la hipoteca y los gastos, la mayoría de los prestamistas no requieren una aprobación especial más allá de un pago rutinario, incluso si tiene pagos atrasados.
¿Qué sucede si debo más de lo que vale mi casa? Es posible que necesite una venta corta, donde el prestamista aprueba un precio de venta menor. En algunos casos, la deuda condonada puede considerarse ingreso imponible, y un asesor fiscal puede aclarar si las exenciones estatales o federales se aplican a su situación. Hable con su prestamista, un asesor aprobado por el HUD o un abogado sobre el saldo restante antes de continuar.
¿Siempre obtendré menos del valor justo de mercado de un comprador que paga en efectivo? Las ofertas en efectivo suelen estar por debajo de los precios máximos de venta al público. Sin embargo, al considerar las reparaciones, las comisiones y los gastos de mantenimiento, muchos vendedores descubren que la diferencia neta es menor de lo esperado.
¿Puedo vender mi casa si necesita muchas reparaciones? Sí. Puedes ponerla a la venta en el mercado abierto tal como está o venderla a un comprador que pague en efectivo y la adquiera en su estado actual. Los costos de reparación en California suelen ser más altos que el promedio nacional, por lo que algunos propietarios prefieren no hacer renovaciones y seguir una guía para vender una casa que necesita reparaciones en California.
¿Con quién puedo hablar para obtener ayuda imparcial? Los asesores de vivienda aprobados por el HUD ofrecen orientación gratuita o a bajo costo. El departamento de mitigación de pérdidas de su prestamista es otra opción. Para preguntas legales, un abogado local puede ayudarle. Si se encuentra en Los Ángeles o sus alrededores, también podemos hablar sobre la venta rápida de su casa en Los Ángeles por dinero en efectivo o sobre nuestros servicios de compra de viviendas en efectivo en Los Ángeles . Seller's Advantage también ofrece consultas sin compromiso para analizar sus opciones de venta.
Próximos pasos: Explore sus opciones sin presión.
Atrasarse en los pagos de la hipoteca es más común de lo que la mayoría de la gente piensa, y tener estrés financiero no significa que no tengas opciones.
Si conservar su casa es su máxima prioridad, hable con su prestamista y considere la posibilidad de consultar con un asesor aprobado por el HUD. Si está pensando en vender y desea saber cuánto podría valer su casa, con gusto podemos conversar sin compromiso. Puede obtener una oferta en efectivo sin obligación de aceptarla y tomarse el tiempo necesario para compararla con una venta tradicional o cualquier otra opción.
Ya sea que opte por una modificación del préstamo, una venta tradicional o un comprador que pague en efectivo, informarse con anticipación generalmente conduce a decisiones mejores y más tranquilas para su futuro financiero.
Vende tu casa rápido y gana dinero en efectivo.
Compramos casas en el sur de California tal como están.
Cierra la operación según tu propio plazo y evita las molestias de las comisiones tradicionales.
Obtenga mi gratis,
Cotización sin compromiso
Llámenos hoy mismo al 800-208-3243 y reciba una oferta en tan solo 24 horas. ¡Es rápido y sencillo!
"*" indica que se requiere llenar la casilla.
Los compradores de viviendas más confiables del sur de California

